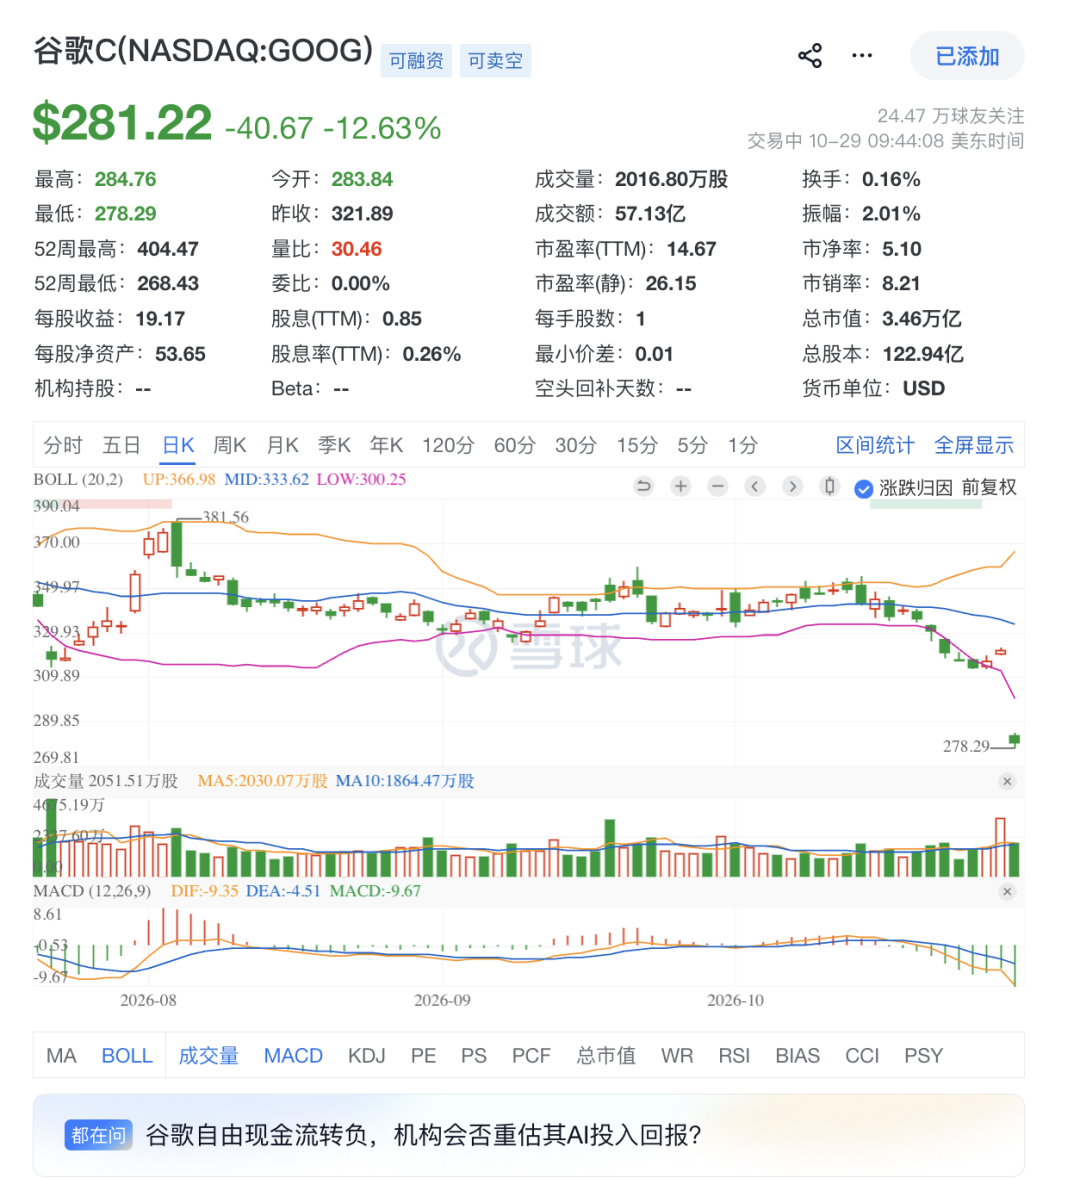
今天花了些时间研究Google,它的Q3财报非常惨烈。但没想到今天盘前暴跌14%。
本文无意分析个股。我认为更重要的是如何看待这些科技巨头的巨额资本支出,这对于当下所有在AI浪潮中,还想继续领先的科技企业都适用。
现在的Capex普遍已经大到吃掉当期净利润、干崩现金流、甚至还要发债、增发股票融资去投。 这几年,美股七姐妹、阿里腾讯,都经历了不止一次。没有谁比谁一直做得更好。
说实话,以现金流折现为基础的估值,对此情况就很难估。 现金流失真、成本失真、增速不确定。谁也不知道Capex要支出多少年,多大规模,能收回来多少本。所以,每每巨头又爆出来要加大投入,市场反应基本都是恐慌状态。
但我想,可以换个思路。 如果把AI看作军备竞赛,虽然无法预测什么时候会停止。但逻辑上说技术突破总有周期,AI Capex不可能永远以当前这种指数级速度狂飙,终会触及科学、技术瓶颈并回归常态。
那么从长远视角看,当下的巨额Capex就是一张防御性生存权的入场券。 只要它们还在牌桌上没被淘汰,当基建狂潮过去后,沉淀下来的就是极其恐怖的垄断资产和极高壁垒的AI生产力。
在这个思路下,我的估值模型大概如下(毛估估,保守的估个下限):
以【归母净利润-资本支出】做基数;
在5年期内(一般技术周期5-7年,或者改为你认为capex会持续的时间),以业界平均Capex增长率估算每年要减去的Capex;
在5年期外,以维护性Capex为基数,按通胀率进行计算;
净利润增长按本公司过往的净利润外推;
计算20年的折现值。
市场永远最关心季度报表和短期自由现金流的恶化。在行业普遍癫狂的巨额Capex支出面前,我们或许仍然要关心标的的本业到底如何,千万不要把印钞机扔了!
延伸阅读:
随笔|AI泡沫、Google和Meta的剪刀差、AR/VR/XR