
今天休息日,把搁置了一个多月的微软2023年年报找出来,仔细品读。加上挖各种新闻,前后不知不觉间就过去四五个小时。确实,财务数据只是价值分析很小一部分。对业务逻辑、商业模式、企业文化愿景的及时、准确、前瞻式理解更难,也更重要。投资公司就是买企业,就是买企业未来现金流的折现,简简单单的价值投资原则只有一句话。但这个现金流的评估,却需要一个投资者观天地的一生所学成果,千差万别。
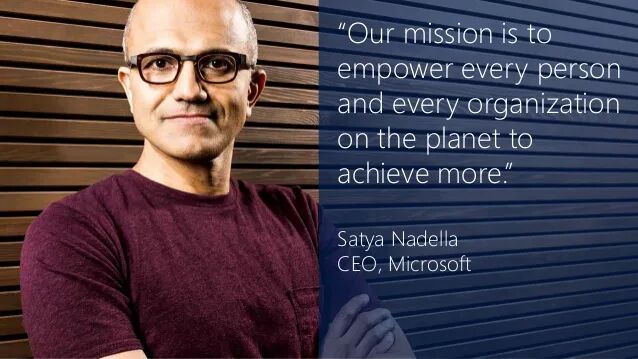
读罢2023年年报和股东信,有种内外一致,言行合一的舒适感,自出身云计算的纳德拉掌舵以后,公司的各项决策和市场表现也十分吻合。微软的企业愿景很宏大,“赋予地球上每一个人和每一个组织更大的能力,以实现更多成就”。
与上世纪八十年代的愿景比较,“每台桌子上的电脑和每个家都运行微软的软件”。
个人认为精神实质相同。年报中提到,微软的企业文化是自我成长,与不同客户与世界共同思考。作为一家公司,微软希望通过一个个解决方案推动经济增长并造福每个社区、国家、行业和个人。如果微软做得够好,那么世界就会变得更好,返璞归真微软的价值也就实现了。
这就和我个人一直以来对微软的朦胧印象对上了。微软真正追求的实际上是做一个能够与时俱进服务客户的平台。所以各种没什么平台效应的产品基本都挂了,有平台效应的产品体验也是不过不失。好像一般般,好像又打不死。始终做得不坏,但也没有那么性感。这些产品,就成了代表时代前沿的中坚力量。
念及此,有些遗憾,Hololens出得早,微软还有很多有趣的尝试,估计他自己是做不好了。世界上有两类公司,一类愿意打磨极致平台,一类愿意打磨极致产品。
微软帮助地球人achieve more的,曾经是操作系统、后来是云计算,现在进化到AI,希望做到永不落幕的技术赋能平台。这个平台精神内核应该是在两千年黑暗时期之后开始悄然形成。2023年的股东信,通篇都是围绕AI展开的。其中近两年摸到的一个大宝和范式是OpenAi,投资Open AI,以及深度合作要求OpenAi的所有服务必须运行在Azure服务器上,后续也共同研发落地AI软硬件基础设施(AI 芯片已经发布了)。
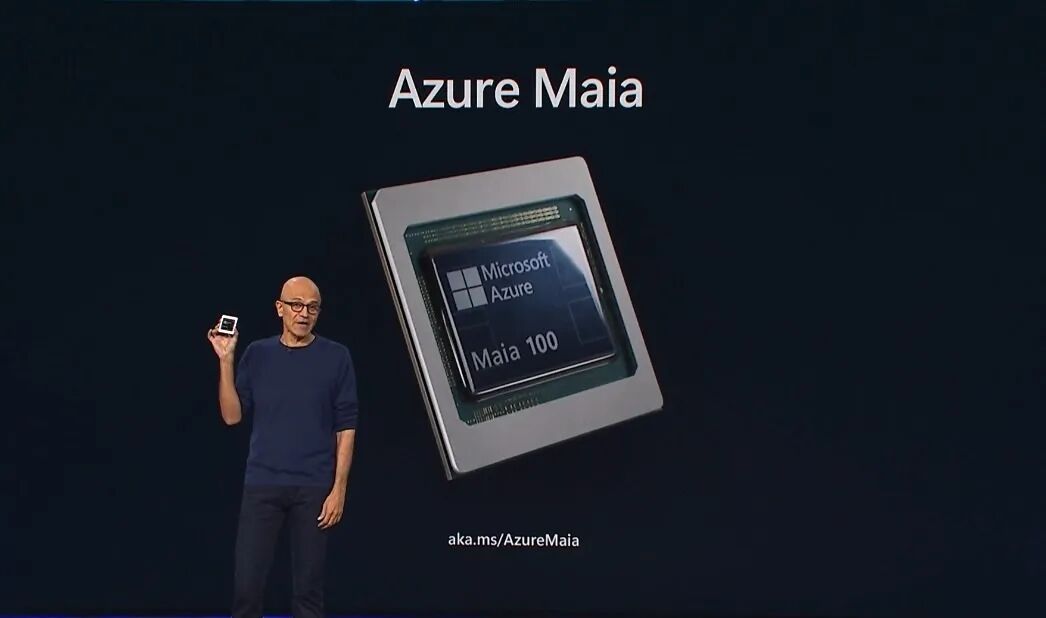
这种前瞻式AI底层基础设施的布局,估计未来一段时间都会过得不错,成为下一个时代应用型企业创业绕不开的必需品。现在微软业务有三大板块,Business(office全家桶、Dynamic、linkedin)、Microsoft cloud(主要是Azure)、Personal Computing(windows、xbox和各种硬件),上年营收分别约为693亿、879亿、547亿美金。AI基础设施的贡献可见一斑。
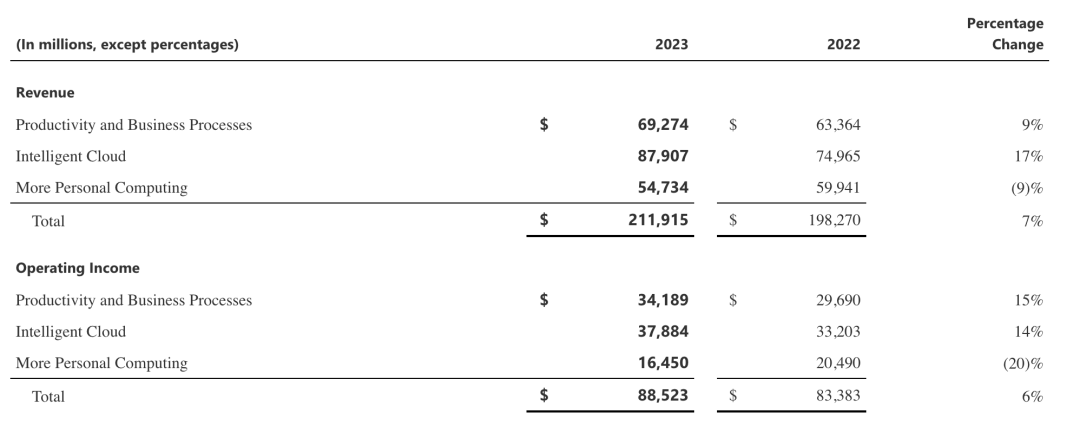
MSFT市盈率倍数毛估估计算在35以上,近十年来平均26左右。拆解开来,刨除股票回购计划(还余下200多亿美金未执行)和股息分红(每年也有200多亿),市盈率就降到30以下了。考虑到这几年向OpenAI投资的几十亿美元,去年收购动视暴雪花了700多亿,在日本建设AI计算中心的几十亿,以及和OpenAI的千亿级别长期AI投资。从企业所有者角度,这个花钱的方法,还可以。
不过有声音言,当下AI恰似2000年互联网泡沫,是不是很大泡沫不知道,AI概念处在高位是真的。
最后扫了一眼MSFT历史股价,2009至今从15块一路涨到410块。但从1999到2009,整整十年,股价从59美金跌到15美金。微软收购雅虎、盖茨退位、Vista失败、反盗版事件、反垄断法、错过移动互联网。不断尝试,不断犯错。
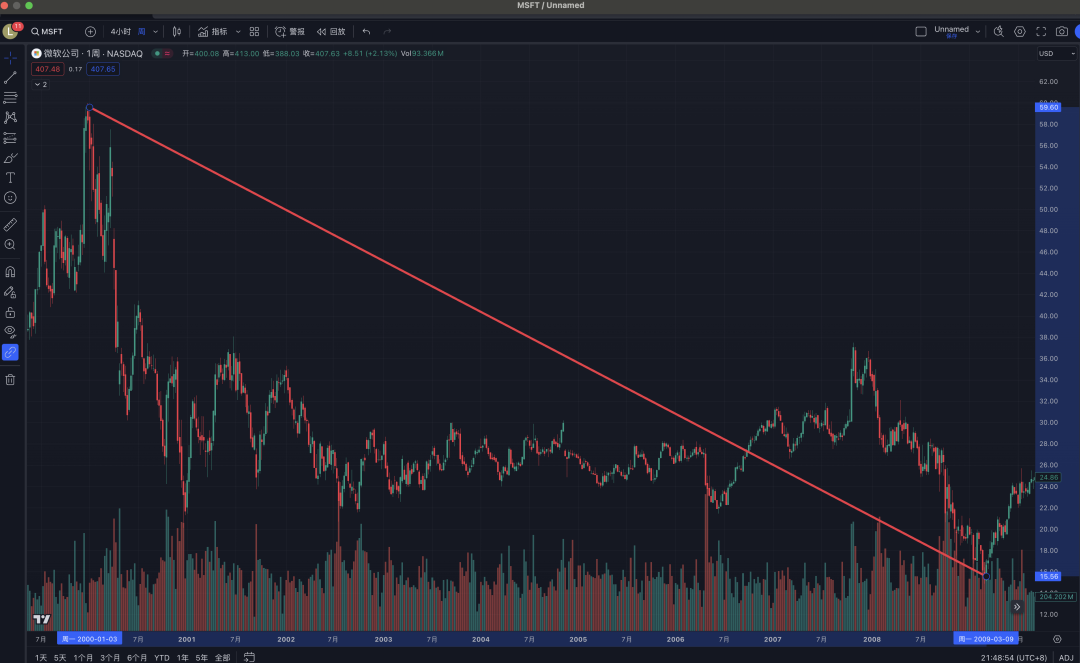
“一梦十年,不见天日”想想就不舒服。
价值投资的道理很简单,看明白它是它的时候,就该来了;看清楚它不是它的时候,就该走了。只是这杆秤,真不太好把握。期待遍地捡宝的时候,微软的企业文化没变,最好纳德拉人还在。
~完~