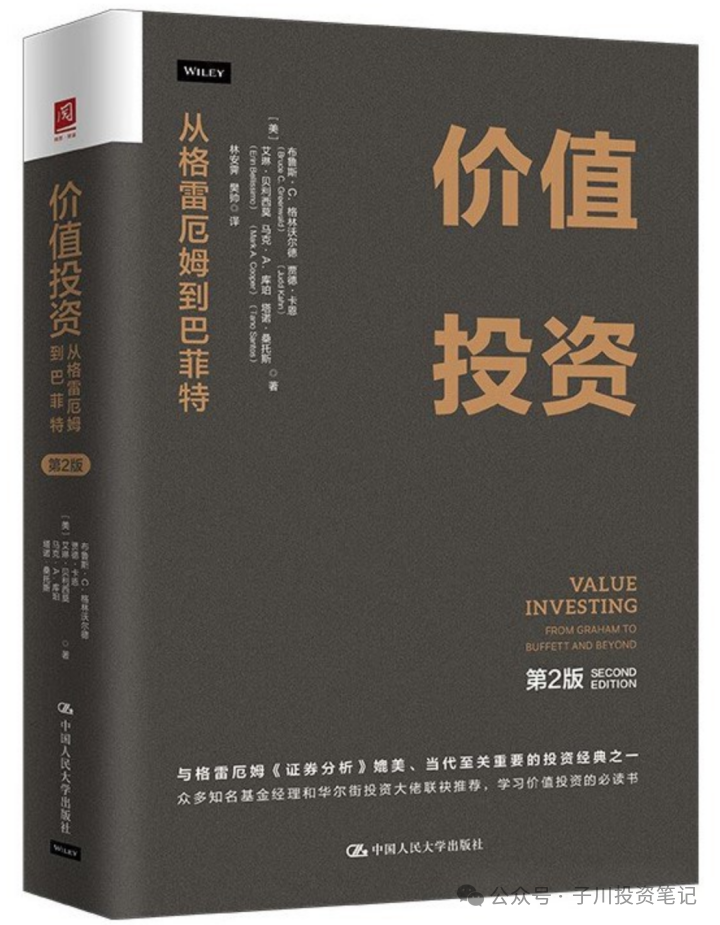
读完格林沃尔德《价值投资:从格雷厄姆到巴菲特》第8章-拥有经济特许权的企业:成长价值评估分。回想起有个书友近乎愤恨的书评,大意是说这本书把巴菲特去芜存菁丢掉的糟粕都拿回来了。
(书的介绍在最后链接,对比了下价格适中,不急的话也可以去多抓鱼蹲一蹲二手)
我读的时候也叹,在这一章中对增长回报率、低经济特许权、高融资比例、高研发费用等的研究,大多是假设叠着假设。以赚钱的目标来看,线性外推的有效性有多少?到底能不能找到合适/准确的指标去定义那么多浮沙之上的变量?
巴菲特有一系列关于筛选企业的准则、管理层准则、财务指标准则、市场准则。“不懂不碰”能省去这一章中大部分的困扰。一些在资管行业做过多年的朋友,出来之后感受到的最大自由,就是终于可以自由选择标的了。就着自己的优势,先选敌人再研打法,永远比先学会十八般武艺再打遍天下容易的多。
但这确实是一本全面的好书。试想下,你的老板通知你三天之内提交一个有根有据的企业估值出来。不管分析对象是什么产业,成长股、烟蒂股、管理层如何、企业文化怎样,反正就是要有模有样给个估值出来。那这本书从做题的角度可以江湖救急。
我们经常说想赚钱的话,做题思维会害死人,对于不好的标的多一眼都不要看,不光浪费生命还容易走火入魔。但从更高的视角去俯视,金融也不一定以逐利为第一目标。这个世界一刻不停的朝前走,纵然有巨大的不确定性,市场还是要有个价格,往前走的这一步是迈左腿还是右腿呢?总要有些人给个说得过去的依据。
相当多的机构,就是吃估值饭的。
其实类似金融机构/分析机构预测利率、汇率、通胀率这些宏观指标是一个道理。不可能对,对不对也不重要,重要的是明天开张做生意,我要有个符合我成本的报价。留足风险容忍度,势头不对随时再调。当然,能对冲掉所有风险,干赚手续费最好了。
有趣的地方是,金融市场有反身性,都知道市盈率、市净率粗陋,但受众面最广大家都多少会参考下,叠床架屋的也就给出了一个代表部分(可能是相当一部分)人的价格。
末了,站在平台高位者要保持清醒,给出这个例行公事的预测,未必是真懂了,真实世界更未必真会按这个剧本走。是平台的加持,赋予了这个预测一定可执行性和由此带来的市场冲击惯性。看官怎么看待专家也是一样,不可全信亦不可不知,知道这是哪个/哪一类机构的观点就足够了。
那么,以赚钱为目的的估值要怎么估呢?之后会对价值评估和安全边际做个深入探讨。答案都在巴芒的思想里,但巴芒的能力、背景、时代境遇都有其独特性,适合我们的一定是具体的另一套打法。这也是我认为本书是本好书的第二个原因。每个人的能力圈不同,巴菲特能看懂、能掌控的标的,必然和别人不一样。得把他走过的路,学到的本领都认认真真学一遍,才能知道巴菲特思想的渊源在哪里,再参考下巴老怎么评价的怎么做的,最后才是形成自己的工具箱。懂了不用,和无知无畏完全是两回事。前者可助避险,可应变化。
~完~
原创不易
如果您觉得本文有价值
还请点赞打赏,以资鼓励
(1元即可)