“捡烟蒂”价值投资
《Dhandho》中“Invest in Business with Durable Moats”一章提到,“净资产1/3,市盈率3倍”,都是寻找被低估目标的重要指标。低价捡烟蒂式的投资,最怕刚捡起来还没抽到最后一口,烟就没了,还烫着手。用量化工具自建指标,动态筛选、剔除,是一种解决方式。
但如果用“少出手、下重注”的方式,令人不由生畏。每个国家、市场起死回生的难度迥异。捡烟蒂要求行业差、企业差、最好管理层也能爆点雷,但这个顽强的企业还能剩一点不灭星火,在可见未来重现生机。我不知道在自由市场中,如果生意足够简单,这种企业在投资人介入后,发生戏剧性反转或者重组的几率有多大。但在政策导向的市场中,如果企业坏到这个程度,只能说明你看到的不利因素已经像白天过街的蟑螂,除了预示墙倒众人推的惨淡未来,没有丝毫幻想余地。
其他价值投资-跨周期生存企业
除了烟蒂以外,还有三类能长期存活的企业。一种是像茅台、可口可乐有牢固品牌价值的消费品,或者长江电力这种资源垄断型企业。它们会随着经济起起落落的长期增长,水涨船高。第二种是,微软这类经历过黑暗时期,涅槃重生,再创辉煌的;第三种是,GOOGLE这种一直不温不火花大力气做着基础而前沿的事情,但仍被人用不匹配估值体系对待的。
百年老店能活多久
百年老店难得一见,也没有永远的护城河。500强企业花20年成熟进入榜单,花30年在成熟中衰退。如此,现金流折现折个10年就差不多了,一折折个二三十年,再估算增长率,自欺欺人。
企业不能永世长存,那么可以活多久?在有限的企业生命周期中,投它的哪一段?微软1975年成立,明年就50岁了,说它已近垂死确实不符实际。如果一个企业(尤其是成熟企业)经历过Dark Age,那就姑且从它重获新生,或者更改主营业务的年份,重新起算50年。
万亿市值以上的天花板有多高?
现在遇到了一个障碍,这些已在黄金年龄、有稳固护城河的大企业,假定他们有优秀的企业文化、管理手段,可以跨越几个经济周期、商业周期和技术周期。比如微软现值3万亿美金,还有没有可能再实现爆发式增长,终点在哪里?
富可敌国的市值要进一步增长,是不是通过降维打击其他产业,零和博弈分割蛋糕?如果是创造了增量财富,靠的是与总体经济增长保持同步吗?还是一将功成万骨枯后的同行献祭,或者还有第四条路?
打破天花板之一:增量财富、信息经济与量子世界
李录有个1+1>4的表述,大致意思是,我的知识分享给了你,你的知识分享给了我,我们并未损失自己那份知识,两个人拥有了4份知识。在此基础上,因为不同知识间的碰撞还各自产生了新的知识,所以1+1>4。
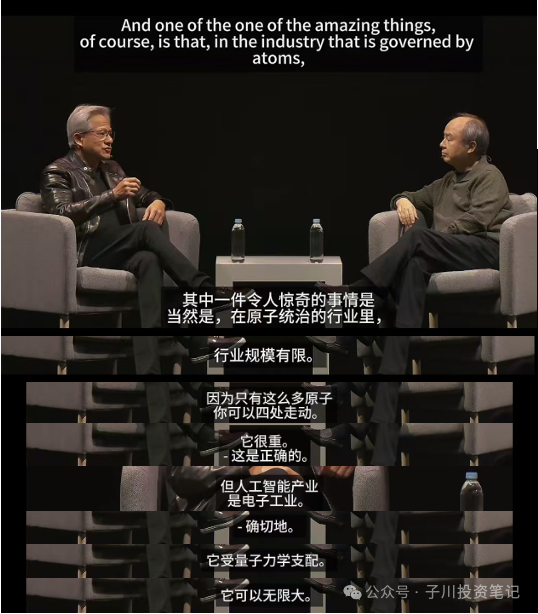
黄仁勋和孙正义在11月13日的英伟达AI峰会上,谈到了一个技术范式的变革。人类在经典物理时代,创造的极限在原子,原子有质量有界;在量子时代,电子和其他微观粒子的重量和所占空间几乎无界。这就是我们未来创造价值的广阔空间。
打破天花板之二:时间、海绵、奴隶
时间如海绵,挤挤总是有的。经济总量持续扩大,最为根本的作用方式,还是企图把人类的生命标满时间刻度,给更多人更合适的工具,让人类把越来越多的时间投入到经济循环中去。在市场中创造更多财富,消费更多财富。经济总量的持续扩大,是人类时间货币化的过程。到目前为止,这个过程应该刚刚在起步阶段。太多人还没有合适辅助工具,为行为变现。
说是解放生产力,也可说是把人类本身进一步工具化,人类无法再以平等的关系去体会日月星辰的流逝,转而沦为时间的奴隶。
天花板一中,老黄提到的AI就是这样的辅助工具。
打破天花板之三:禁锢与真正的自由
人类陷落入时间泥淖后的创造极限在哪里?在不断突破自我边界的路上,某一刻,我们不得不停下脚步。背后是造物与占有的原始欲望,和已获得可创造一些东西的必要资源;前面,是力所不逮的自我认知,和妨碍到他人自由的边界。
在有限的生命和空间里,众生平等,你不可染指他人的财物、嫉妒他人的牛羊,你在深刻体会到自我局限性的同时,也拥有了最大的自由。
此刻,市场竞争的供需平衡,内化为个体自我能力、认知与决策的平衡;个体的有所为有所不为加总,就得到了那个时期理论上的天花板。
垄断与分裂
至此,已几乎解决了全部伟大企业再次爆发增长的问题,还剩下一个小小的插曲:反垄断。如果真的是洛克菲勒标准石油式的结局,用更多竞争性的小公司代替一间大公司。那么从社会公平、经济效率到投资回报来讲都是不坏的结果。实际上,对于自然形成的垄断企业,拆与不拆从各个方面都看不到必然的好与坏。单就投资而言,按原比例获得的新公司股份,通常能够积累更多财富,不是个很坏的选择。
开篇的问题,不再是某个巨无霸能不能翻百倍,而是全球的先进生产力能不能再翻百倍。不同问法下,似乎答案从绝不可能,变成了为什么不呢?
谨记,我们大费周章,为正确方向提供了一个合理解释。只是不希望很早将伟大企业排除在外,但也不要过于乐观。
低估与入场
我们预计持有这些能够跨周期生存的企业十到二十年,在它们10岁黄金年龄时,大概它生命中的第二浪后半段随低建仓,吃到主升浪。如果这能和行业周期匹配上,那就更好了。有几个切入点。
第一:以不那么贵的价格,买入伟大的企业,先持有。
第二:一个被动技能,回购与股息分红,一般足以跑赢通胀。
第三:股灾
第四:非市场风险,例如911袭击或珍珠港事件。
第五:企业本身的估值体系变化和企业重构;
第六:企业本身的负面因素,例如反垄断判罚与分拆。
遗落的问题
关于跨周期生存投资,本文对相关标的的总体特征和增长逻辑给出了完整表述。对于整个投资体系,还欠缺以下几部分。
1.投资哲学与自我能力圈的构建
2.标的及其生存发展空间的分析(本文是标的总体上的特征及增长逻辑),还缺一篇关于哪些伟大企业更容易跨周期生存的分析。
3.投资工具组合的搭建(现货、期货、期权;手工、量化)
~完~