
Dhandho的含义及题注
第一个维度是业务净增长的来源,低成本源自顽强生命力的退无可退,或现金流部分的无伤大雅尝试;收益则来源于护城河带来的套利收益。
第二个维度是利用简洁和模仿驱散商业迷雾、技术迷雾、市场迷雾,无论是对投资对象还是投资人本身,第二个维度令计算更为心安,每晚能够安然入睡。
第三个维度是凯利公式,利用简单的数学公式,把风险和回报的具体数值放到可计算的期望中,直接算出需要投入的资源比例。
之后就是术的层面,如何入场,以及如何出场。
注:本文尽量做到有引用必明示,其余文字仅代表我的个人观点
作者简介
《The Dhandho Investor》一书作者是Mohnish Pabrai。他是一位印度裔美国商人、投资者和慈善家,于1964年6月12日出生于印度孟买。他也是 Pabrai Investment Funds 的创始人兼管理合伙人,该基金以价值为导向的投资公司,管理着超过 10 亿美元的资产。(描述内容来源于维基百科)
上面链接是Mohnish Pabrai的主页:https://www.chaiwithpabrai.com/
Dhandho Framework
1.购买已存在企业
2.购买成熟行业中变化极为有限的企业
3.寻找困境行业中陷入困境的生意
4.寻找具有护城河的企业
5.当胜算压倒性地对你有利时,要重仓押注。
6.聚焦套利交易
7.以大的折扣和安全边际买入企业
8.寻找低风险高不确定性的企业
9.做一个Copycat 好过创新者
现金流折现与简洁的力量
在初识现金流折现的时候,我们通常会惊讶不同假设带来的巨大差异,令人怀疑,这个方法是否纸上谈兵。
对此,Dhandho给出的答案是,只投资于那些用最保守现金流折现假设的生意。何为简单?全在观察者眼中。
美国作家亨利·大衛·梭罗 (Henry David Thoreau)有云,“我们的生命在细节中消磨殆尽...简化,再简化。”爱因斯坦说,智慧的五个层次,“ 聪慧,睿智,卓越,天才,返璞。”
Pabrai总结道,对于投资计划,如果需要写超过一段话,那肯定存在根本性问题。如果需要Excel表算来算去,就是一个很严重的信号,可以直接Pass了。
巴菲特说,我们视变化为投资的敌人...所以我们寻找缺乏变化的地方。我们不喜欢亏钱。资本主义是相当残酷的。我们寻找那些人人都需要的平凡产品。
关于模仿,Pabrai直言不讳,他也照抄了巴菲特的投资管理模式,0/6/25模式具体可见 1960巴菲特致合伙人信-1961(2)-手工精译及解读(本期有彩蛋)
市场有效性
市场通常都是有效的,但在几乎有效和完全有效之间有巨大的鸿沟,那是白天与黑夜的差异,带来的是平庸和超额收益的差别。-巴菲特
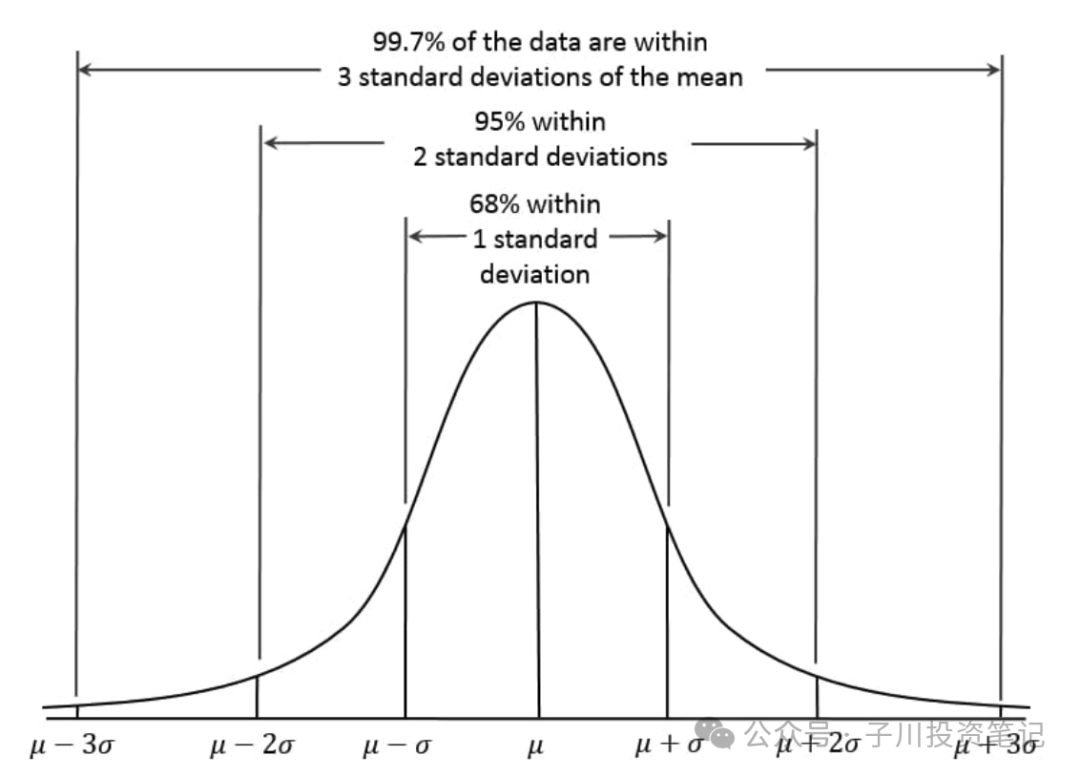
常有人说干实业很顺风顺水的人,做投资总是找不到感觉。市场有效性也引出了一个投资与经营的区别。经营要求在正态分布的3个标准差以内行事,每天必有进展,同时防范不确定性。但投资恰恰相反,要耐心等待3Sigma之外的事件出现,再挥出致胜一杆。(当然,肥尾效应显示,极端事件来的要比正态分布预示的多一些)。大部分时间要管住手,交易越多错的越多。
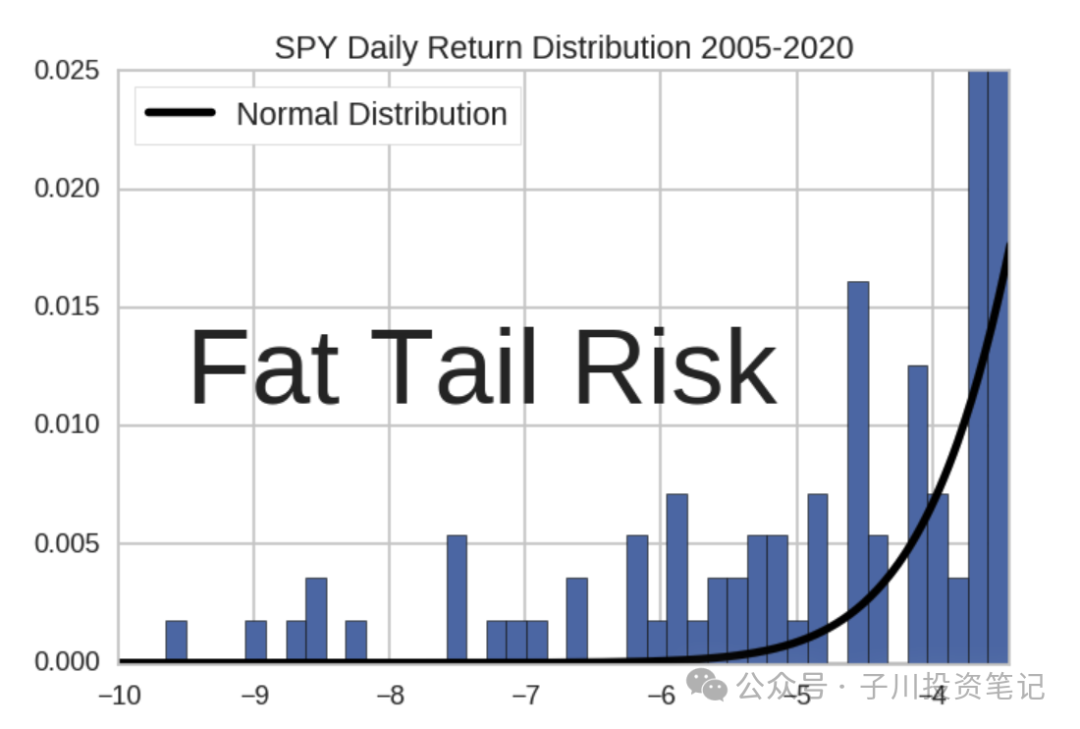
查理芒格说:“智者在机会来临时重仓押注。胜算在握时,他们大举投资。其他时候,按兵不动。就这么简单。”
当然,我们也会疑惑,为啥低估的股票会回归价值。格雷厄姆给出了一个工具主义的观点。
护城河与套利
传统的套利模式包括跨交易所、跨市场套利;关联股票套利,例如不同投票权的BRK A和BRK B发生股价倒挂;以及并购套利,例如两家子公司的净资产比合并后公司明显大很多。书中随后给出了Dhandho套利,我惊奇的发现,套利和护城河原来是一回事儿。
传统套利的时间窗口通常很短,短则几小时多则几个月。如果掌握了系统性优势,就能在相对长的一段时间里进行套利;但是没有永远的护城河,也没有不朽的生意。你的护城河有多宽、能抵御竞争者多久,你能维持套利价差的时间就有多久。Dhandho套利的差别就在于捕捉到这个护城河,从而将价差时效延长到数年。
小插曲1-关于时间,既然没有永远的护城河,我们最好不要计算超过10年的贴现现金流,也不要期望第10年的退出价格会超过当时现金流的15倍。
小插曲2-生意就是生意, 巴菲特说,投资的关键不在于评估一个行业将如何影响社会,或者它会有多大的增长,而在于判断一家公司的竞争优势,尤其是这种优势的持久性。
“少下注、下重注、精选投资” 凯利公式
原始的凯利公式为,f* = (bp - q)/b,其中:
f* = 建议投注资金比例
b = 净赔率(赢时获得的净收益率)
p = 获胜概率
q = 失败概率(1-p)
书中给出了多种不同可能场景的用法,我们就得到了更一般的凯利公式。
f* = 期望净收益/最大可能净收益
其中:
期望净收益 = Σ(每种结果的概率 × 对应的净收益率)
最大可能净收益 = 所有可能结果中最大的净收益率
假设投资情况如下:
60%概率获得150%收益,
30%概率获得50%收益
10%概率亏损100%
期望净收益 = 0.6×1.5 + 0.3×0.5 + 0.1×(-1) = 0.95
最大可能净收益 = 1.5
投入仓位f = 0.95/1.5 ≈ 63%
卖出的艺术
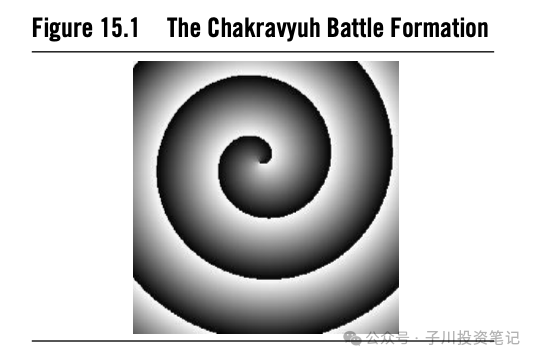
书中给出了一个排兵布阵的例子。Chakravyuh 是个阿基米德螺旋线,防守一方沿着螺旋线,保护中心点。投资者作为进攻的一方,要沿着螺旋线直达中心。但是,怎么出来?与股票投资者的日常决策极其相似。进入、穿越并最终突围战阵的决策,就像判断股票的买入、持有和卖出时机。在考虑入场之前,必须制定清晰明确的退出计划。
首要的问题,是否要进入这个阿基米德螺旋线。
1.这是否是我非常了解的生意——明确在我的能力圈之内?
2.我是否知道这个生意当前的内在价值,并且能够高度确信它在未来几年可能如何变化?
3.这个生意的当前价格,以及未来两到三年的价格,是否相对于其内在价值有很大折扣?超过50%吗?
4.我是否愿意将个人净资产的很大一部分投资于这个生意?
5.下行风险是否很小?
6.这个生意是否有护城河?
7.是否由能干且诚实的管理者经营?
如果以上的回答都是Yes,那我们的出场条件有两个设定原则。需要明确的是,生意是一个有生命的实体,总会上上下下,你需要给他一些时间。Pabrai主观、武断的给出了一个时限,即两到三年内,大多数疑云都会消失。
届时,如果判断正确,市场先生已经给出正确称重。内在价值仍低于市价的话,继续获利持有。内在价值超过市价的话,则获利卖出。
如果公司仍旧每况愈下,那么错了,就认错离场。最重要的是机会成本,无法实现复利增长的时光,失去了就很难再挽回。
指数、自建指数、选股
被动大盘指数优于主动型基金和大多数人的主动投资。在Joel Greenblatt 的《The Little Book - That Beats the Market》中简要的给出了与前文相近法则,的机械式选股轮动方法。届时在另一篇读书笔记中,再做分享。
附录:Patel人的汽车旅馆
Pabrai在孩提时候,就从他父亲那里学到了Dhandho的精神。
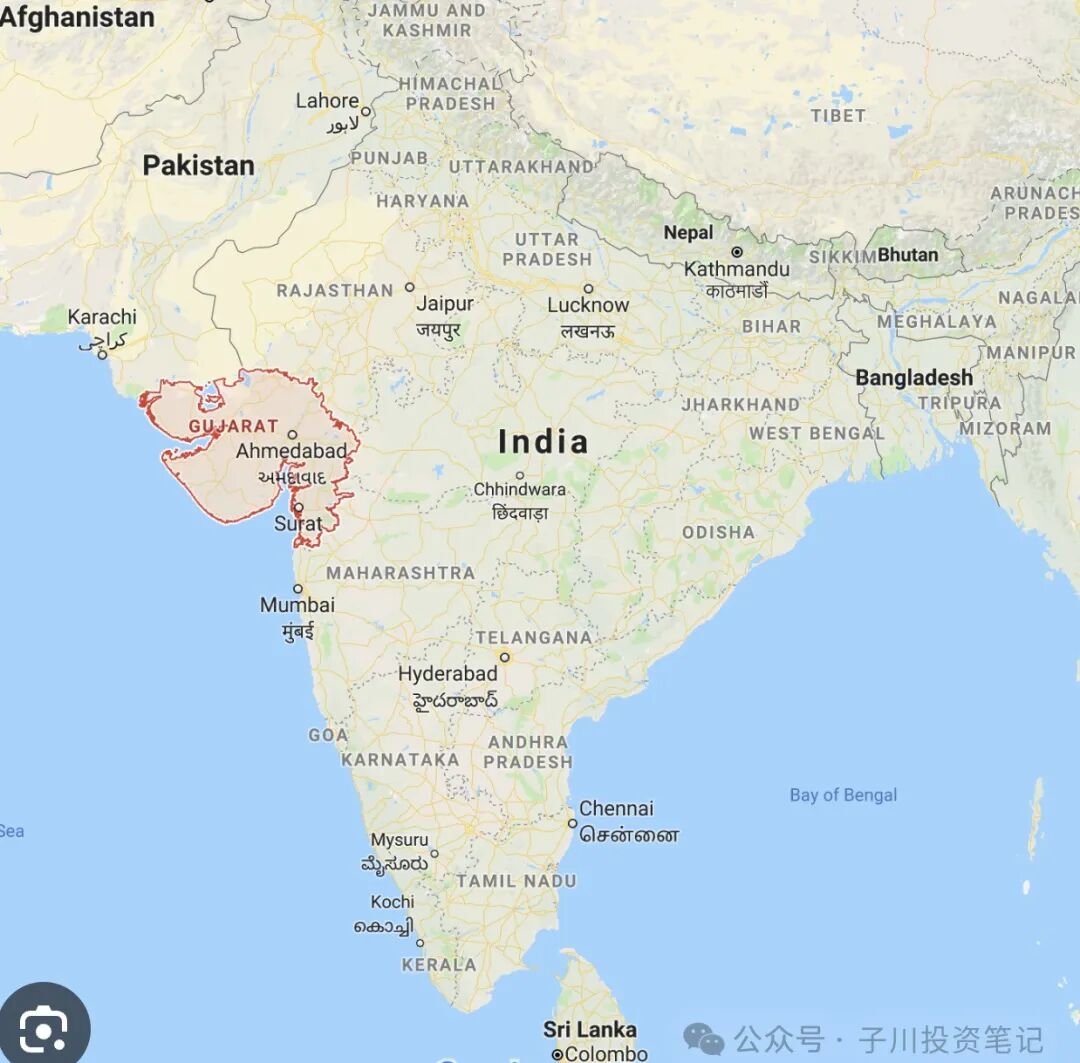
作者在第一章“Patel Motel Dhandho”中举例,美国的汽车旅馆大多数是Patel人经营的。Patel是Indian-Gujarat(甘地出生地)、Southern Gujarat的第一个地区。见下图。
这里的一些印度人早年去到非洲乌干达,后来阿明政府上台暴政,想回到故乡却不被印度政府接纳,就有部分流落到英国、加拿大和美国。
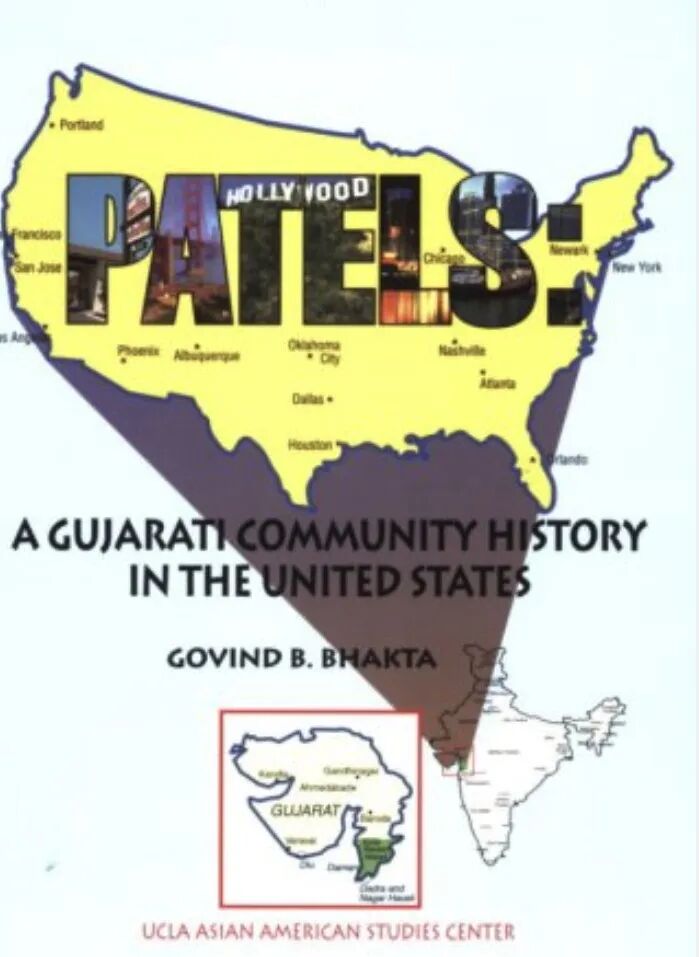
为什么Patel人能做汽车旅馆?我们在书中看到了几个都和低成本相关的因素。
第一是人的成本,他们初到美国、身无一物、英语奇差、家人众多、除了勤俭劳作,别无他法。有个汽车旅馆,既解决了大家庭居住的问题,又解决了生计问题。
第二是大家庭和社区的榜样力量,当小孩子看到族群中的青壮年,和他们身处同样环境中,可发展的事业之后,也有样学样。
第三种低成本因素是Patel的简单生活,他们基本都是素食者,花费极低。
以上这些导致,如果Patel人开汽车旅馆还赚不到钱,那没人能从这生意中赚钱了。
同时,汽车旅馆的生意模式极为简单稳定,现金流和盈利都非常容易计算,所以,竞争比的就是成本控制。
文后记
Dhandho一书所述企业,更倾向于格雷厄姆捡烟蒂式的企业。不同类型的标的和投资人的能力圈差异(风险偏好、资金规模、收益预期和商业理解能力)所需的逻辑亦不同。例如后来芒格引入的以不那么贵的价格购入伟大企业就是此类考虑。又如不同类型标的的价值来源中现金流所占比例并不相同。
我暂时将投资标的列为六大类型:
1.价值投资1.垃圾股:捡烟蒂估值逻辑。
2.价值投资2.跨周期生存:民生消费:贵州茅台、可乐,品牌护城河,长厢厮守。
3.价值投资3.跨周期成长:大科技,微软,不那么贵的伟大公司,长期护城河和人类未来。
4.蓄水池:比特币、黄金、外汇、债券;财富贮藏与财富转移,随经济波动
5.Meme:NFT、动物币、郁金香,无处安放的人类情绪。
6.先锋/先烈:不躬身入局,真的看不懂,逻辑诡谲。
Dhandho一书的三个维度,1.低成本高收益的净利润来源,2.在能力圈基础上的返璞归真和3.凯利公式,具有相当广泛的适用性。
举个简单的例子,为什么有些Meme可以碰(完全没技术创新,模式简单除了情绪价值没有任何其他价值,存在已久持仓分散,牛市必有新高,马斯克概念),用凯利公式算下最大收益、一般收益、亏掉本金的概率,就知道拿多少仓位去做合适。
说到底,一个生意的内在价值到底是什么?全看投资者的能力圈。最简单的内在价值计算,10年现金流,加上到期净资产,按10%折现,加上安全边际,小于市价。找不到合适的企业?说明现在没有适合的企业,可以不懂不投。
当然,你说你看得懂英伟达AI基建带来的成长价值,附加多少多少现金流增长率都算保守。你看到了有些净资产有巨大的转化为市场优势和收入的可能,看到哪些子公司还未合并入报表。那么你的能力圈扩大了,有了一些新企业可投。何为简单?全在观察者眼中。
~完~
相关文章: