一、IWY与VUG的引子
最近有空研究下IWY,顺便看看同类ETF,发现个有意思的现象。
(注:IWY追踪的是Russell Top 200 Growth Index,即罗素200大盘成长股指数。VUG追踪的是CRSP US Large Cap Growth Index,即CRSP美国大盘成长股指数。它们的投资目标是追踪那些:收入和盈利增长较快,具有高于平均水平的价格/收益比(P/E)和价格/账面比(P/B),预期未来会保持较高增长率的公司。)
两者原本追踪的都不是大盘科技股。但不约而同的,两个ETF的前十大持仓都逐渐高度集中到科技巨头上。从持仓数据看,VUG的持仓集中度相对低些,前十大持仓占比57.47%,而IWY的持仓集中度较高,前十大持仓占比65.86%。结合长期业绩比较,IWY的超额收益也显著高于VUG。
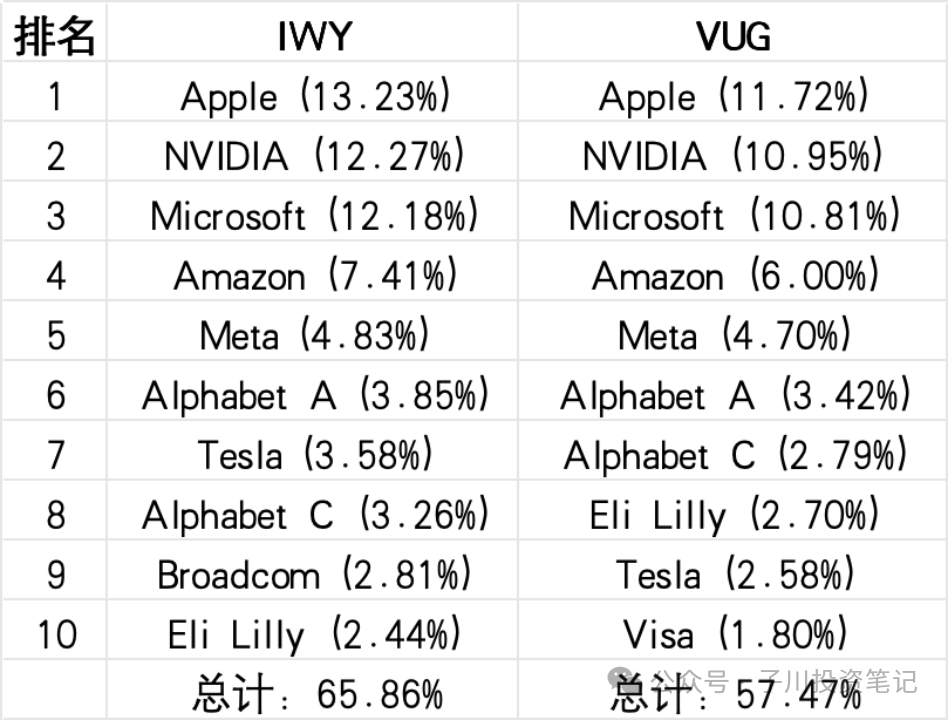
IWY、VUG成分比较
数据来源:https://stockanalysis.com/etf/iwy/holdings/ as of Nov 26, 2024
https://stockanalysis.com/etf/vug/holdings/ as of Oct 31, 2024
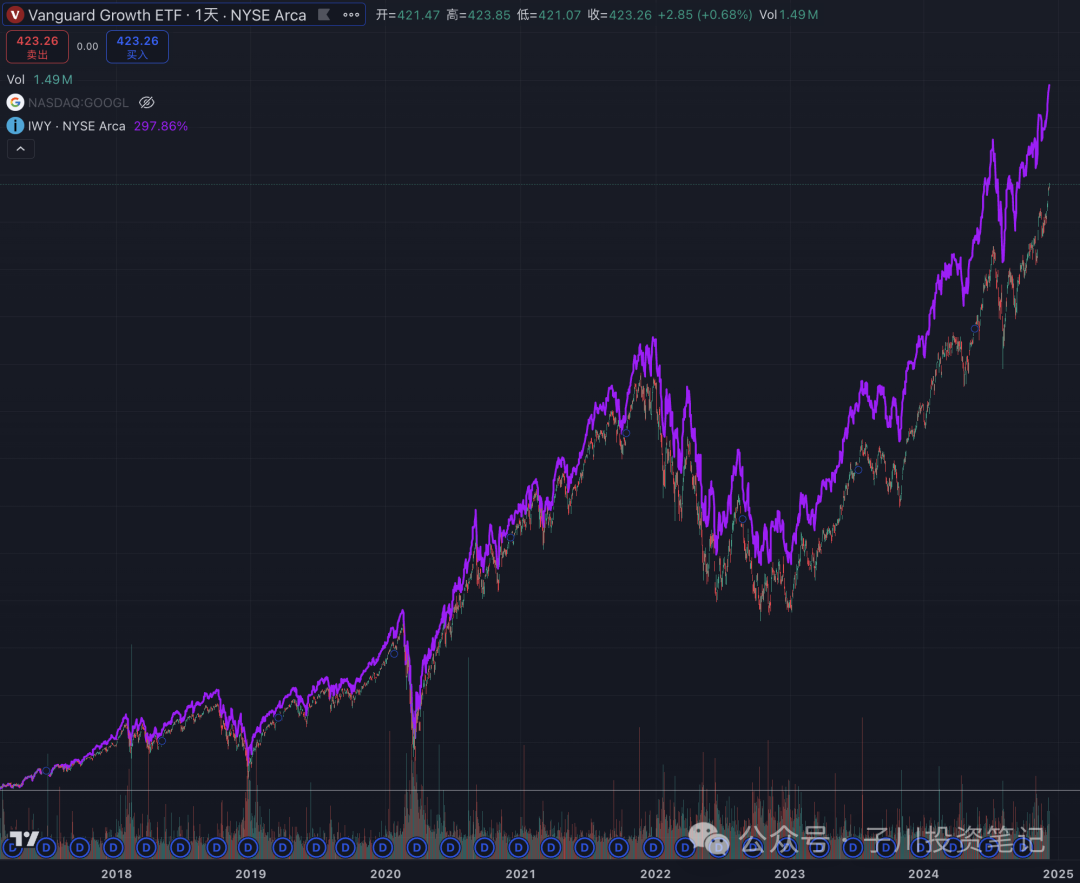
IWY、VUG 长期走势比较
数据来源:TradingView(紫色为IWY,红绿蜡烛图为VUG)
以上信息,反应两个情况:在当前市场环境下,大型科技公司恰恰成为了最典型的"成长股"代表;第二,大企业成分集中度更高的ETF,具有超额收益。
"大盘集中"和"大盘溢价"现象,与传统金融理论中的"小盘股溢价"(小公司风险更大,应提供更高回报)形成鲜明对比。
二、技术变革与社会全面改造
技术变革通常遵循两个截然不同的阶段。在技术突破期,创新主要来自小企业、小团队或个人发明家。这个阶段充满不确定性:无数可能性被探索,技术标准尚未确立,各种商业模式在不断试错。由于市场规模有限,小而灵活的创新者具有优势。但当进入真正的社会改造期,游戏规则发生根本转变。这个阶段需要巨额资本投入、全球供应链整合、行业标准制定、基础设施改造,以及强大的垄断性优势。只有具备深厚积累的大企业才能完成这种全社会层面的系统改造。
从整个周期看,小企业在大部分时间都能获得超额收益。除了低价、低流动性等市场定价因素外;小企业的特征,天然使其在百废待兴和稳定发展期都具有极大增长优势。
但在社会改造的变局点,往往不是如此。"大盘溢价"现象,反映的是市场对巨型企业在变革期释放垄断优势,从而引领整个社会跨越奇点的预期。规模效应和网络效应的重要性远超灵活性带来的优势。这个时期,小企业要么已成长为新时代的巨头,要么在巨头的生态中寻求创新空间。而老巨头则面临关键的转型窗口 - 要么通过成功转型获得新生,要么最终被时代淘汰。这种巨头"非死即辉煌"的命运,在每个技术成熟,社会改造的关键时期都在重演。
三、一点历史
以第二次工业革命为例,电气化初期(1870s)是爱迪生、特斯拉等发明家的时代。这个阶段充满创新活力:爱迪生发明电灯,特斯拉开创交流电,布拉什突破电弧灯技术,各类小发明层出不穷。但到了1890s真正的社会改造期,主角变成了通用电气这样的巨头。通用电气从1892年的3500万美元发展到1915年的2.5亿美元,建立起覆盖全国的发电网络;西屋电气推广交流电标准;摩根财团提供巨额融资支持。
标准石油在第一次工业革命后成长为煤油供应的垄断巨头,但其真正的腾飞是在第二次工业革命带来的机遇中实现的。当电气化、内燃机和化工革命重塑整个工业体系时,石油从单纯的照明燃料,变成了工业文明的命脉。标准石油借助其已有的垄断优势,将业务从煤油扩展到汽油、润滑油和石油化工,市值从1870年成立时的100万美元增长到1911年的7.4亿美元。此后的反垄断拆分更让其在新时代获得了指数级的财富增长空间。
四、我们现在的方位
第一次工业革命:蒸汽机带来能源革命(生产力),机械化带来生产方式变革(组织方式),最终从工厂生产到交通运输,从城市发展到社会分工,真正实现了全社会的改造。
第二次工业革命:电力带来能源革命(生产力),流水线带来生产方式变革(组织方式),最终变革成果同样深入到社会的每个角落:电力照明、家用电器、汽车交通,彻底改变了人们的生活方式。
在撰写本文时,我起初的思路是按着第一二三次工业革命,推断下现在AI革命。但是发现,很难找到关于第三次工业革命的共识。
对于数字革命,虽然我们在经历每个阶段的时候都自觉技术已经深刻重构了社会关系和生产方式。到今天为止,无论是1981-1995年的个人计算时代,1995-2007年的互联网时代,还是2007-2020年的移动互联网与云计算时代,似乎都不能完全符合上面的社会变革特征。事实上,从上世纪50年代的计算机出现、到70年代微处理器革命、到90年代互联网普及、到新千年后的数字化转型。时常有人把这些定义为工业革命3.0,但学界和业界仍未有统一认识。
前两次工业革命直接改变了物质世界的基础设施和能源体系,每次重大技术革命都是生产力与社会组织方式的双重突破。截至目前,数字革命主要改变了信息处理方式,尚未从根本上重构物理世界的生产方式。有人可能会反驳,感觉变化已经翻天覆地了,但从技术本位的视角去看,数字技术能做的,远远不止我们看到的这些。
当下,小企业创新活力持续澎湃,大企业垄断集中度持续增强。巨头生态共生加速发展。我倾向认为,数字革命仍在“渐进式创新”过程中,远未到达奇点状态,也因此迟迟未进入"社会变革期"。
五、奇点的模样
在数字革命进程中,我们已经实现了计算、存储、网络的基础设施建设,重构了信息的处理和传递方式。但在拼图中,AI和区块链这两块关键碎片仍方兴未艾。AI通过大语言模型在知识理解、逻辑推理、创意生成等认知领域取得突破性进展,并开始渗透到科研、教育、创作等人类智力活动的核心领域,但距离通用智能和物理世界的深度介入仍有距离;区块链已验证了去中心化共识和智能合约的可行性,在价值存储和财富转移已发挥一定作用,但在性能、治理和大规模社会应用层面仍有待突破。
真正成熟的AI将解决"智能生产力"的核心问题:从科学发现、技术研发到生产制造,从感知、认知到决策的全链路智能将重构人类的生产方式。而区块链作为一种"制度技术",将建立起全新的社会信任基础设施,通过去中心化协作、智能合约和价值确权,重塑组织方式和价值传递体系。
当这两块拼图完整拼上,AI带来的智能生产力与区块链带来的制度革新相互催化,才将推动整个社会进入真正的变革期。和前两次工业革命类似,这不仅是技术的升级,更是生产方式和社会关系的根本重构。区别是作用范围不再是一国一地,而是以有限自由为基础的全球化协作。
结尾
回到“集中大盘”、“大盘溢价”的现象,现在应该可以部分解释为什么当前市场愿意给予科技巨头如此高的估值溢价?正如第二次工业革命中的通用电气和标准石油,今天的科技巨头也将在最终的数字变革中扮演关键角色。本质上是押注它们能在加速赶往奇点的过程中获取更大的垄断收益,并在社会改造期完成关键转型后,进入新的指数级增长空间。
~完~