
BUFFETT PARTNERSHIP, LTD.
810 KIEWIT PLAZA
OMAHA 31, NEBRASKA
半年业绩
1963年上半年,道琼斯工业平均指数(以下简称"道指")从652.10点上涨至706.88点。如果在这期间持有道指,还可获得10.66美元的股息,使得道指上半年的总回报率达到10.0%。
我们一直强调的是:(1)短期业绩(不到三年)意义不大,尤其是对于我们这种将部分资源投入到控股类型的投资运作而言;(2)相对于道指和其他普通股投资工具,我们在下跌市场中的表现会更好,但在火热的市场中可能难以跟上这些投资工具的步伐。
尽管如此,我们上半年的业绩(不包括Dempster估值的变化——这个我留到信的后面再说)达到了14%。这14%是基于总净资产(包括Dempster资产)计算的,已扣除费用,但尚未扣除合伙人的月度提取(对于选择提取的合伙人)和普通合伙人分成。这些分配在期中并不重要,但如果年底我们仍然保持14%的收益率,那么前6%将按照合伙人的资本比例分配,剩余8%(14%-6%)的四分之三(即额外的6%)也将分配给合伙人,这样有限合伙人的收益率将达到12%。
虽然上半年的业绩相对不错,但我在前文提到的警示仍然完全有效。与道指10%的涨幅相比,我们14%的收益率,实际上不如1962年上半年我们下跌7.5%而道指下跌21.7%时的表现更令人满意。你们应该完全理解这种思维方式,这一点在之前的信中已经反复强调过。
上半年,我们在"普通股"上的平均净投资(普通股多头减去空头)约为527.5万美元。从这些普通股投资中获得的总收益约为110万美元,收益率大约为21%。这再次说明了资源在各类别之间的分配如何影响短期业绩。2012年普通股全年下跌,只有另外两个类别"套利"和"控股"表现出色,才使我们在那一年取得了异常优异的业绩。
今年,我们的套利类业绩低于道指,在上涨市场中拖累了整体表现,这也是意料之中的。虽然在上涨市场时100%投资普通股、在下跌市场时100%投资套利项目会很不错,但我不会试图用这种方式去猜测股市走向。长期来看,我们认为这三个类别都是好生意,尽管它们在不同类型的市场中的短期价格表现特征有很大差异。我们认为试图判断股市波动是走不长远,我们不会直接或间接地通过猜测哪个类别近期可能表现的最好,作出决策。
投资公司
下面是道指和巴菲特合伙公司(包括前身合伙企业)以及两家最大的开放式(共同基金)和两家最大的封闭式投资公司(均采用多元化普通股投资策略)的累计业绩统计数据:
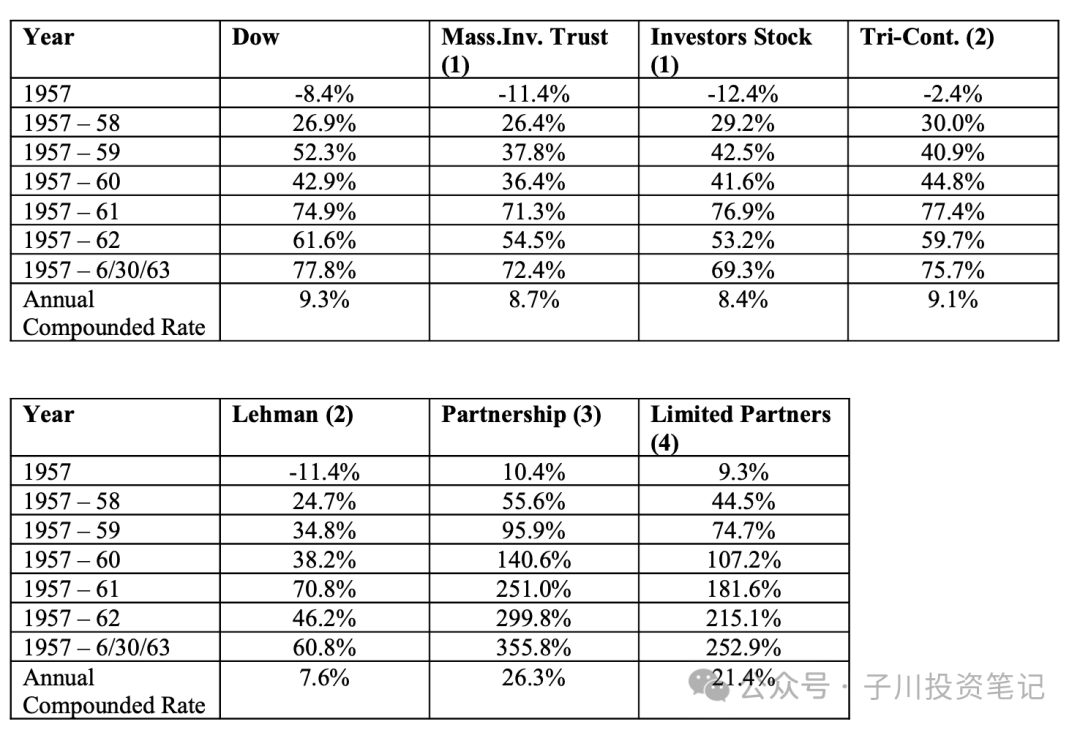
注脚:
(1)收益率计算包含了资产价值的变化,以及当年向在册持有人支付的任何分配。
这些数据继续表明,即使是那些收费最高、最受尊敬的投资顾问也很难跑赢蓝筹股指数的表现。这并不是谴责这些机构或那些方法、理念和业绩与这些投资公司大致相似的投资顾问和信托部门。这些投资媒介为数百万投资者提供了重要服务,帮助他们实现充分分散投资、提供便利和安心、避开劣质证券等。然而,他们的服务并不包括(而且在绝大多数情况下也并未声称包括)以高于整体市场的速度实现资金增值。
我们合伙企业存在的根本原因是要以高于平均水平的速度实现资金增值,同时使长期资本损失的风险低于上述投资机构。我们当然不能保证一定能实现这个目标。但我们可以也确实要说,如果在任何合理的时期内(不包括大规模投机泡沫时期),我们达不到这个目标,我们就会停止运营。
Dempster制造公司
在最近的年度信中,我保守地称Harry Bottle为"年度人物"。
(译者注:1962巴菲特致合伙人信-1963(1)-精译及解读)
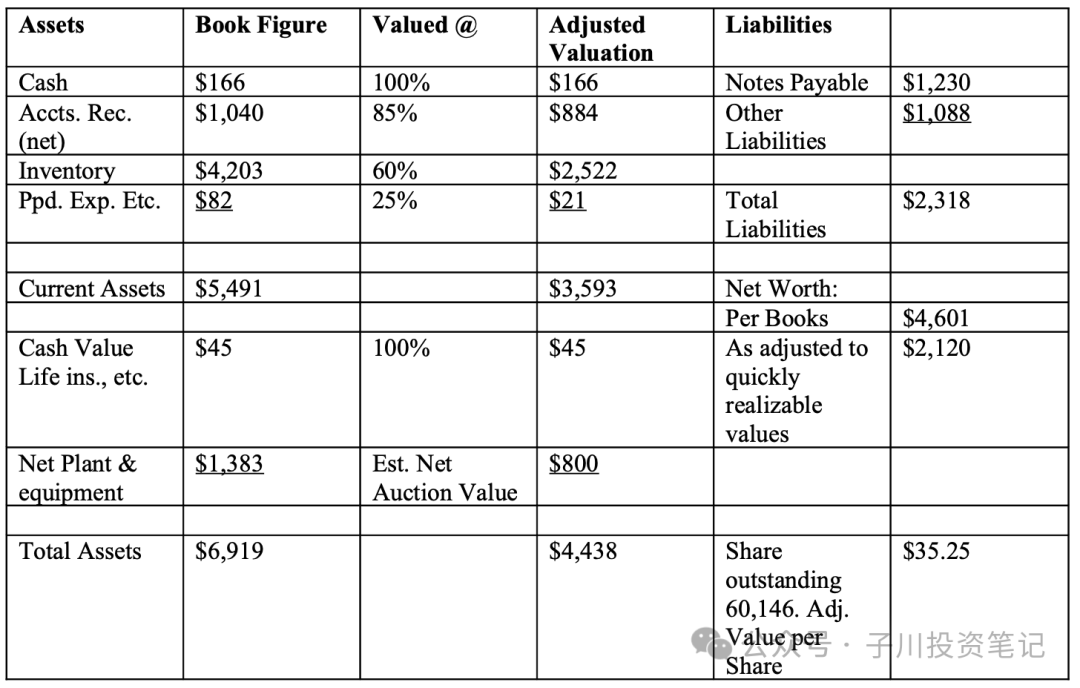
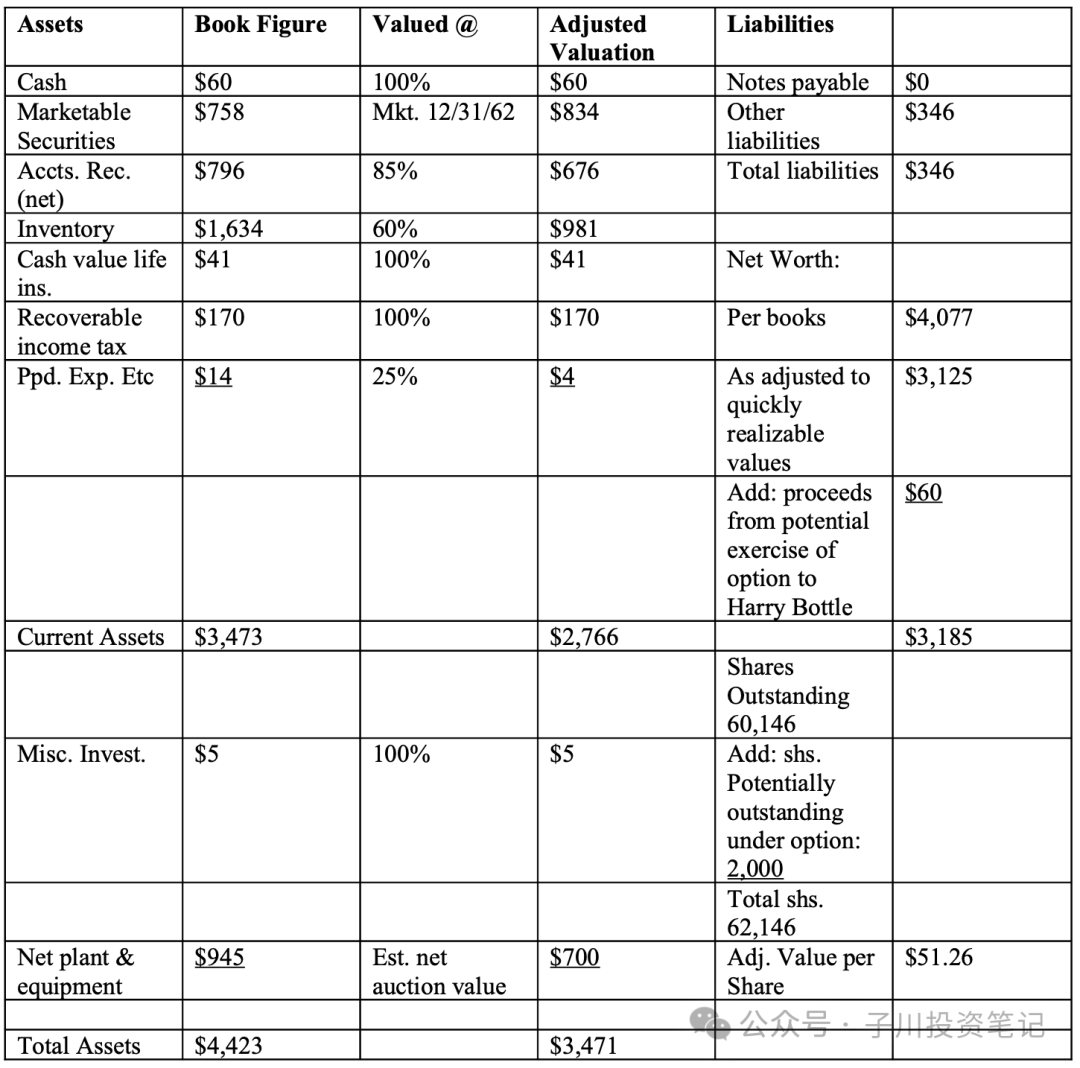
去年,Harry出色地完成了将非生产性资产转换为现金的工作,而这些现金我们随后自然而然地投资于被低估的证券。今年Harry继续把未充分利用的资产转换为现金,同时还提高了必要生产用剩余资产的使用效率。因此,在过去19个月里,我们的资产负债表发生了如下转变:
1961年11月30日(省略000)
1962年11月30日(省略000)
1963年11月30日(省略000)
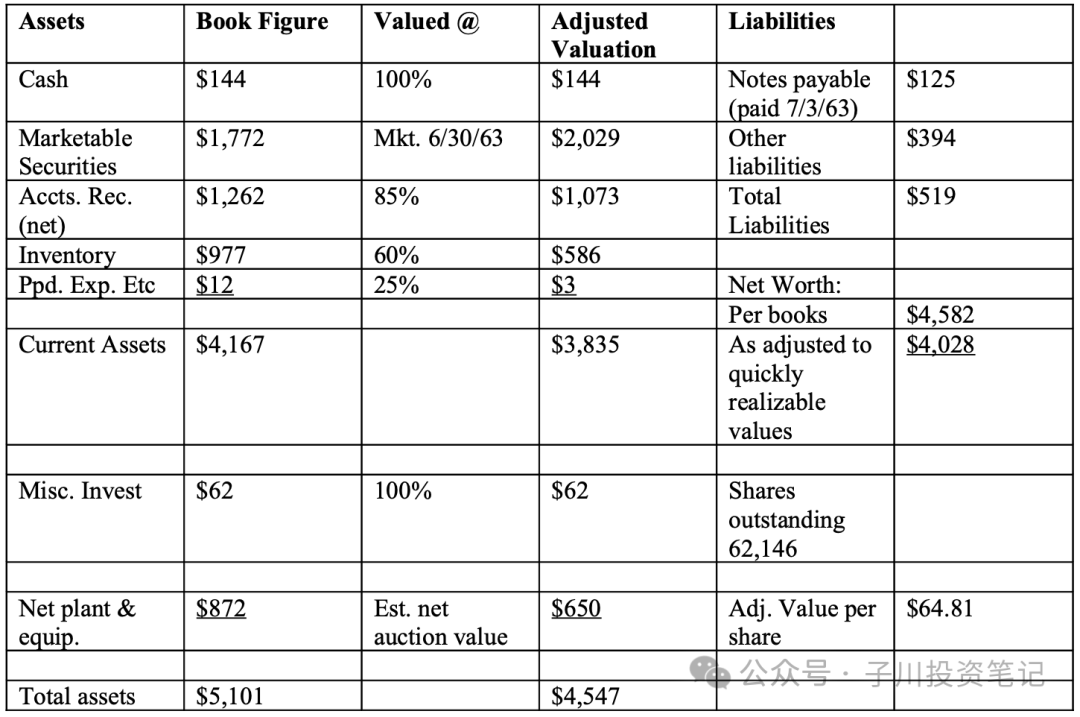
上面我列出了我们之前在评估Dempster对BPL价值时使用的转换系数,以反映非盈利资产的估计即时变现价值。
可以看出,Harry以远优于我估值的方式完成了资产转换。这主要反映了Harry的专业能力,也可能在一定程度上反映了我在估值时的保守态度。
同样可以看出,Dempster在上半年取得了非常令人满意的营业利润(以及证券投资中可观的未实现收益),毫无疑问,目前的经营业务利用大幅缩小的必要资产产生了适度盈利能力。然而,由于重要的季节性因素和税收结转的存在,盈利能力远不及仅比较1962年11月30日和1963年6月30日的资产负债表所显示的水平。部分是因为这种季节性,但更重要的是因为Dempster在1963年年底之前可能出现的发展,我们在BPL上半年的数据中仍然保持了与2012年年底相同的51.26美元的Dempster估值。不过,如果年底这个数字没有更高的话,我会非常惊讶。
给我们这群基本面投资者的一个启示:BPL拥有Dempster 71.7%的股份,收购成本为1,262,577.27美元。1963年6月30日,Dempster在奥马哈国民银行有一个小保险箱,里面的证券价值为2,028,415.25美元。我们71.7%的份额价值1,454,373.70美元。因此,无论是明面上还是潜在的都是利润。我的证券分析师朋友们可能会觉得这种用手指头算账的方法很原始,但我必须承认,相比于虔诚地期待有人愿意支付35倍明年预期收益的价格,我更相信这种实打实的计算方法。
预付款和预支取款
我们接受合伙人和潜在合伙人的预付款,从收到日期到年底按6%的利率计息。虽然年底时我们没有义务将预付款转换为合伙权益,但这应该是付款时的初衷。
同样,我们允许合伙人在年底前提取其合伙账户最多20%的资金,从提取日期到年底按6%收取利息,年底时从其资本账户中扣除。再次强调,我们的本意并非让合伙人把我们当银行使用,而是让他们在出现意外资金需求时可以行使提取权。
在6%的利率上既借又贷可能看起来"不像巴菲特的作风"。我们将提取权视为一种为意外需求提供流动性的手段,而且从实际情况看,我们相当确信预付款会远远超过提取额。
那么,为什么我们可以从商业银行以更低的利率借款,却愿意为预付款支付6%的利息呢?例如,上半年我们获得了一笔相当规模的六个月期银行贷款,利率为4%。原因是我们预期从长期来看,能够获得超过6%的收益(除非我们做到这一点,普通合伙人不会获得分成,尽管在任何短期内是否能达到6%的收益在很大程度上取决于运气)。此外,对于预期很快会成为我们权益资本一部分的资金,我可以采取与短期借款不同的投资态度。预付款还有一个好处,就是可以让我们将新资金的投资分散在全年进行,而不是在一月份一次性投入。另一方面,6%的收益率高于我们的合伙人在短期、美元安全的投资中所能获得的收益,所以我认为这对双方都有利。截至1963年6月30日,我们的预支取款为21,832.00美元,预付款为562,437.11美元。
税收
今年我们可能会实现相当可观的收益。当然,这种情况可能根本不会发生,实际上也与我们今年的投资业绩无关。我公开主张以低税率缴纳大量所得税。许多模糊、混乱的投资决策都是通过所谓的"税收考虑"来合理化的。
我的净资产是持股的市场价值减去出售时应付的税款。能够避税的方法,无外乎,资产价值下跌(令人痛苦)、资产被赠送(无可评论)或者我带着它们离世。除此之外,这些税项负债和资产本身同样真实。最后一种带着资产离世的方法,似乎勉强算是个得不偿失的胜利。
投资策略应该基于税后净资产的最大复利增长和最小风险来制定。隔离持有低成本证券,等于将部分净值锁定在这些资产的固有增长率上。虽然这样做结果有时好、有时坏,但实际上是放弃了主动投资管理。从整体来看,长期持有各种低成本股票的收益最终必然会接近于整体市场水平,也就是道指增长率。我们认为这并不是最理想的税后复利回报。
(译者注:不要因为怕交税而把涨幅很大的股票一直持有不动,这样做只能获得市场平均回报,应该追求更好的税后回报。)
我之前说过,如果合伙企业的收益可能占你总应税收入的相当部分,最安全的做法是按去年缴纳的税额来估算今年的税额。如果这样做,你就不会遭受罚款。无论如何,对于1963年1月1日加入合伙企业的人来说,由于我们的合伙协议首先将资本收益分配给在未实现增值中拥有权益的人,因此税收负债将是最小的。
和往年一样,我们将在11月1日左右再发出一封信(给合伙人和那时已向我表示有意成为合伙人的人),内容包括合伙协议修正案、1964年承诺函、1963年税收情况估计等。
我通常在信的末尾会呼吁大家对任何不清楚的地方提出问题,但总是没有回应。也许没人能读到这里。不管怎样,这个邀请依然有效。
诚挚的,
沃伦·巴菲特
1960巴菲特致合伙人信-1961(2)-手工精译及解读(本期有彩蛋)
~完~
感谢阅读,欢迎转发、点赞👍和推荐❤️,谢谢!