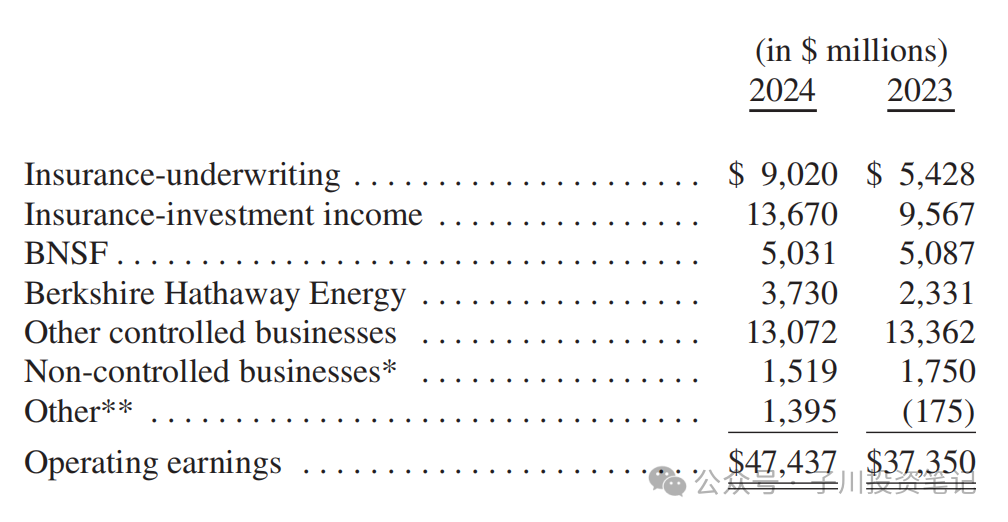子川投资笔记微信公众号:“新知”栏目,以人文视角关注AI、认知与意识、前沿科技,力图提供最新和最好的外刊文章中译;“经典”栏目,持续更新“科技人文”佳作;“巴菲特致股东信”精译及评注系列;“维特根斯坦”哲学系列;“洞见”栏目:分享关于技术进步、AI哲学与伦理、投资哲学的深度思考。
译者导读:
今年巴菲特94岁了,信中说,不久后将由Greg接任CEO,这封信理论上可能是巴菲特的最后一封致股东信。
和60年前的股东信比起,一些核心观点,未曾改变。多了很多温情的话语,读来有些泪目。
初看很多与投资关系不大,再读,其中体现出的巴菲特生活态度、看世界的方式、与家人、朋友、商业伙伴及其他人的关系,都与投资理念一脉相承。
巴菲特在开篇写道:"我们的目标是以换位思考的形式与您沟通,也就是说,如果您是伯克希尔的CEO,而我和家人是被动投资者,将我们的积蓄托付给您。"这种思维方式远远超越了普通的投资人关系。
可以说读懂了巴菲特这个人,就多少会理解为什么他能做出那些举重若轻的决策。有些时候,身处其中并不容易下定决心。但先做人、后投资。在大风大浪中,即使是大脑一片空白,本能反应,静待时间流逝,也会下意识做出好的行为,好结果也随之自然而然发生。人生最大的复利莫过如此。
Pete Liegl的故事很好的诠释了巴菲特如何吸引到对的人。
"对于控股公司,除非面临我们认为无休止的问题,否则伯克希尔几乎从不出售控股企业。一个补偿是,一些企业所有者因为我们这种稳定的行为而寻求伯克希尔投资。这偶尔会成为我们的一个明显优势。"
在对的事上,巴菲特坦言虽然现在手上持有巨额现金,但"伯克希尔永远不会偏好持有现金等价物资产而不是持有优质企业,无论是完全控股还是部分持股。"
在此基础上,是真正的长期主义。"经验表明,一个正确的决定随着时间推移可以带来惊人的差异。错误会逐渐淡去;成功者却能永远绽放。"
这种长期主义思维也体现在他对GEICO的描述中,称其为"一颗值得长期持有的宝石,需要不断打磨";以及对于不分红政策的再度解释,"通过放弃股息,选择再投资而不是消费,伯克希尔股东以一种'微小'的方式参与了美国奇迹。最初,这种再投资微不足道,几乎毫无意义,但随着时间推移,它如雨后春笋般放大,反映了持续储蓄与长期复利结合的魔力。"
有些阴谋论拥趸会把注意力放到有成者是否在冠冕堂皇下另有一套。但译者认为学习巴菲特(或者其他任何人),在于我们是否能从学习的过程中重构出自己的投资观和价值观。在完成重构后,“学习对象”的所有观点,都如梯子般可以弃掉,至于他们的真实想法和行为到底是什么,除了作为奇闻逸事,对我们自己的生命体验,毫无意义。
我从巴老身上学到,你希望自己有怎样的人生、希望你最亲密的人和你如何共渡一段时光、希望你生活/工作在一个怎样的国家。你就怎么做好自己。
如维特根斯坦所言,"世界和生命是一体的","行为即伦理"。你的每一分每一秒,是如何过去的?自己是否舒心、是否量入为出并有所成长、是否利他、是否对这个世界多一分善意?这些问题,不用思考,每个人凭当下的感觉就可自知。这也就是生命的意义。
识人、知事,看到继任者Greg,会信守同样信条,对股东负责,对自己诚实。作为股东倍感欣慰。
啰嗦完了,请读者们,开始阅读译文吧。
且读且珍惜。
全译文:
伯克希尔·哈撒韦公司
致伯克希尔·哈撒韦公司股东:这封信是伯克希尔年度报告的一部分。作为上市公司,我们必须定期向您报告许多具体事实和数据。
然而,"报告"意味着更大的责任。除了必须披露的数据外,我们认为还应向您说明您所拥有的资产以及我们的思考方式。我们的目标是以换位思考的形式与您沟通,也就是说,如果您是伯克希尔的CEO,而我和我的家人是被动投资者,将我们的积蓄托付给您。
这种方式让我们每年都会详述,您通过持有伯克希尔股份间接拥有的众多企业的发展,或好或坏。不过,在讨论具体子公司时,我们会遵循Tom Murphy 60年前给我的建议:"表扬要点名,批评要笼统。"
错误-是的,伯克希尔也会犯错
有时,我在评估收购企业的未来效益上,会犯错,每一次都是资本配置的失误。这种情况既发生在投资可交易股票中(我们视其为企业部分所有权),也发生在100%收购被投企业中。
其他时候,我在评估伯克希尔雇用的管理者能力或忠诚度时也会犯错。忠诚度带来的伤害可能超出其财务影响,这种痛苦堪比婚姻失败。
在人事决策上,只能期望达到一个合格的命中率。最大的罪过是拖延纠正错误,或者用Charlie Munger的话说是"吮指观望"。他会告诉我,问题不会因为祈祷就消失。需要行动,即使这可能令人不适。
* * * * * * * * * * * *
2019-2023年期间,我在致股东信中使用"错误"或"失误"这两个词多达16次。许多其他大公司在这段时期从未使用过这两个词。我必须承认,亚马逊在其2021年致股东信中做出了一些极其坦诚的观察。其他地方,通常都是一片欢声笑语。
我也曾在大型上市公司担任董事,在那里"错误"或"错"这样的词在董事会会议或分析师电话会议上都是禁忌。这种暗示管理层完美无缺的禁忌,总是让我感到不安(尽管,有时对于一些法律问题,限制讨论会比较明智。我们生活在一个诉讼频发的社会)。
* * * * * * * * * * * *
我今年94岁了,不久后就将由Greg Abel接任CEO,由他来写年度致股东信。Greg认同伯克希尔的信条,即"报告"是伯克希尔CEO每年对股东应尽的义务。他也明白,如果你开始欺骗股东,你很快就会相信自己的谎言,最终欺骗了自己。
Pete Liegl——独一无二的人物
让我暂停下,先讲讲Pete Liegl的非凡故事,这位大多数伯克希尔股东都不熟悉的人为伯克希尔的整体财富贡献了数十亿美元。Pete在去年11月去世,享年80岁,直到生命最后一刻仍在工作。
我第一次听说Forest River-Pete创立并管理的印第安纳州公司,是在2005年6月21日。那天我收到一位中间人的来信,详细说明了这家休闲车(RV)制造商的相关数据。写信人说Pete作为Forest River的100%所有者,特别希望将公司卖给伯克希尔。他还告诉我Pete期望的价格。我喜欢这种开门见山的方式。
我做了一些RV经销商方面的调查,对了解到的情况很满意,于是安排了6月28日在奥马哈的会面。Pete带着他的妻子Sharon和女儿Lisa一起来。见面时,Pete向我保证他想继续经营这家企业,但如果能为家人确保财务安全,他会感到更安心。
Pete接着提到他持有一些租赁给Forest River的房地产,这在6月21日的信中没有提及。几分钟内,我们就房产价格达成一致,因为我表示伯克希尔不需要评估,我会直接接受他的估值。
然后我们讨论需要明确的另一点。我问Pete他的薪酬应该是多少,并补充无论他说多少我都会接受。(这不是个建议广泛使用的方法。)
Pete顿了顿,他的妻子、女儿和我都倾身向前。然后他给了我们一个惊讶的答案:"嗯,我看了伯克希尔的委托书,我不想赚得比老板多,所以每年给我10万美元就行。"当我从震惊中恢复过来后,Pete补充道:"但我们今年会赚X(他说了一个数字),我希望以后的收益如果比这个高,我就能拿到超出部分的10%,作为年度奖金。"我回答说:"好的Pete,但如果Forest River进行任何重大收购,我们会对因此增加的资本做出适当调整。"我没有定义"适当"或"重大",但这些模糊的术语从未造成问题。
我们四个人随后在奥马哈的Happy Hollow俱乐部共进晚餐,从此大家过上了幸福的生活。在接下来的19年里,Pete表现出色得令人瞠目结舌。没有竞争对手能接近他的业绩。
* * * * * * * * * * * *
并非每家公司都有容易理解的业务,也很少有像Pete这样的所有者或管理者。当然,我也预计会在伯克希尔收购的企业和评估交易对手方面犯一些错误。
但我也在业务潜力和管理者的能力与忠诚度方面遇到过许多令人愉快的惊喜。经验表明,一个正确的决定随着时间推移可以带来惊人的差异。(想想GEICO作为业务决策、Ajit Jain作为管理决策,以及我有幸找到Charlie Munger作为独一无二的合作伙伴、个人顾问和忠实朋友。)错误会逐渐淡去;成功者却能永远绽放。
* * * * * * * * * * * *
关于CEO的选择还有一点:我从不关注候选人在哪里上学。从不!
当然,有很多优秀的管理者毕业于最著名的学校。但也有像Pete这样的人,他们可能受益于就读不那么知名的学府,甚至干脆不完成学业。看看我的朋友比尔盖茨,他认为在一个将改变世界的蓬勃发展行业里及早起步,比坚持拿到一张可以挂在墙上的文凭重要得多。(读读他的新书《源代码》。)
不久前,我通过电话认识了Jessica Toonkel,她的继祖父Ben Rosner很久以前为Charlie和我经营一家企业。Ben是零售业的天才,在准备这份股东信时,我向Jessica确认了Ben的学历,我记得学历不高。Jessica的回答是:"Ben只上到六年级。"
我很幸运能在三所优秀大学接受教育。我也坚信终身学习。然而,我观察到,商业才能很大程度上是天生的,天性远比培养重要。
Pete Liegl就是一个天生的商业人才。
去年的业绩
2024年,尽管我们189家运营企业中有53%报称盈利下降,但伯克希尔的表现超出预期。我们受益于国债收益率提高带来的,可预期投资收益大幅增长,我们也大幅增加了这些高流动性短期证券的持有量。
我们的保险业务也实现了重大盈利增长,主要得益于GEICO的表现。五年来,Todd Combs对GEICO进行了重大改革,提高了效率并推动承保实践与时俱进。GEICO是一颗值得长期持有的宝石,需要不断打磨,Todd为完成这项工作付出了不懈努力。尽管改革尚未完成,2024年的改善却十分显著。
总的来说,2024年财产意外险(Property-Casualty P/C)定价走强,反映了对流风暴造成的损失大幅增加。气候变化可能已经显现其影响。然而,2024年并未发生"巨灾"事件。但总有一天,任何一天,都可能发生一次真正惊人的保险损失,而且不能保证每年只发生一次。
P/C业务对伯克希尔如此重要,值得在本信后面进一步讨论。
我们的铁路和公用事业运营,这两个除保险外最大的业务,合计盈利有所改善。然而,两者都还有很多工作要做。
年底时,我们公用事业业务的所有权从约92%增加到100%,成本约39亿美元,其中29亿美元以现金支付,余下以伯克希尔B类股支付。
* * * * * * * * * * * *
总的来说,我们2024年录得474亿美元的营业收益。我们一直,有些读者可能会觉得无休止地,强调这一指标,而不是第K-68页报告的GAAP要求的收益。
我们的衡量方法不包括所持股票和债券的已实现或未实现资本收益或损失。从长期来看,我们认为收益很可能占主导,否则我们为什么要买这些证券?尽管年度数字会剧烈且不可预测地波动。我们对这类投资的期限几乎总是远超一年。在许多情况下,我们的思考跨越数十年。这些长期投资有时会让收银机像教堂钟声一样响起。
以下是2023-2024年的收益明细。所有计算均为扣除折旧、摊销和所得税后。EBITDA这个华尔街宠儿有缺陷,不适合我们。
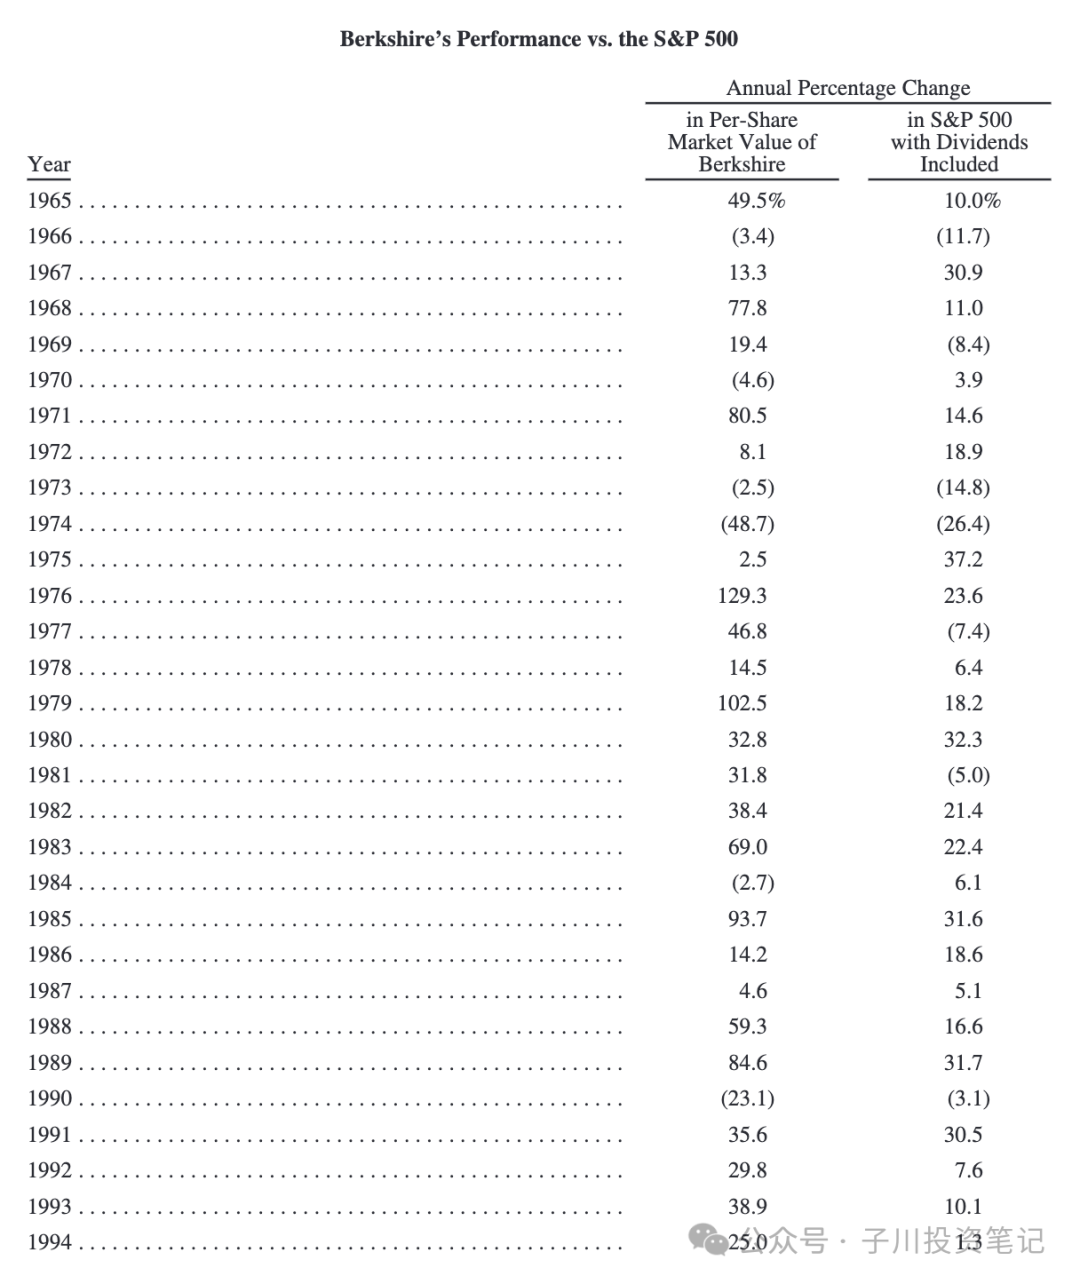
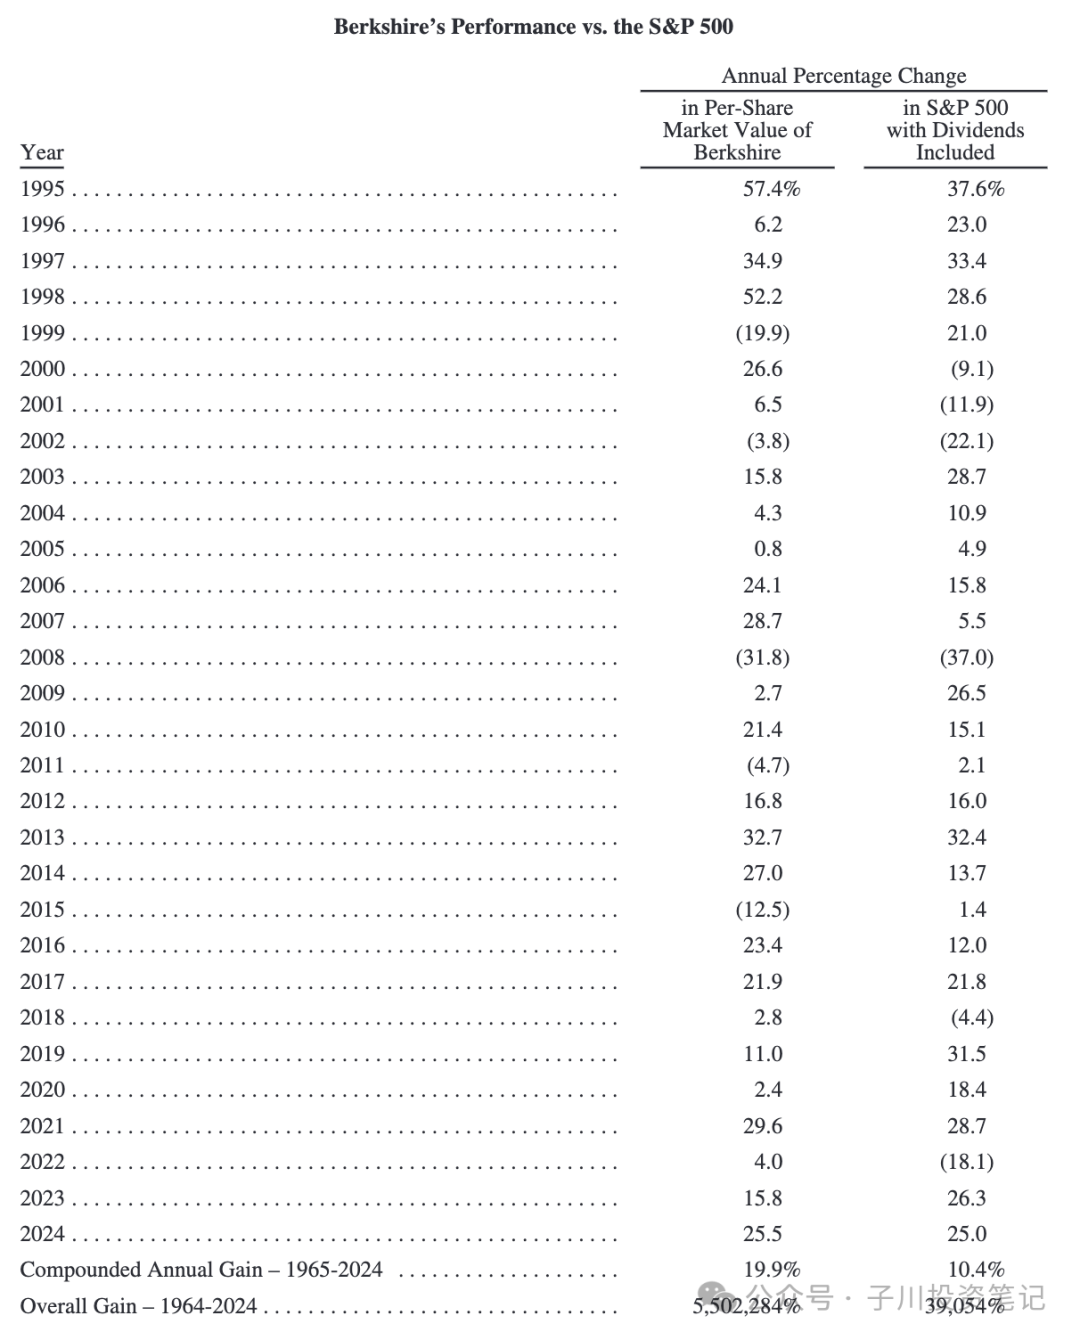
* 包括伯克希尔持股20%至50%的某些企业,如卡夫亨氏、西方石油和Berkadia。** 包括我们使用非美元计价债务产生的约11亿美元外汇收益(2024年)和约2.11亿美元(2023年)。60年前,现任管理层接管了伯克希尔。那是个错误,我的错误,这个错误困扰了我们20年。我要强调的是,Charlie立即发现了我这个明显的错误:尽管我为伯克希尔支付的价格看起来便宜,但其业务,一个大型北方纺织企业,注定要走向灭亡。美国财政部,在所有地方里偏偏是这个部门,居然事先收到伯克希尔命运的无声警告。1965年,公司一分钱所得税都没交,那时的伯克希尔已陷入此种尴尬境地近十年。这种经济表现对耀眼的创业公司来说可以理解,但对美国工业的支柱企业来说,明显是个闪烁的黄色警示灯。告诉人们,伯克希尔正走向垃圾堆。
快进到60年后,想象一下,当同一家公司,仍以伯克希尔哈撒韦的名字运营,向财政部缴纳的企业所得税,超过美国政府从任何公司收到的金额时(即使是那些市值达到万亿美元的美国科技巨头也不例外)。财政部会是多么惊讶。准确地说,伯克希尔去年向国税局缴纳了四笔共计268亿美元的款项。这大约占美国企业总缴税额的5%。(此外,我们还向外国政府和44个州政府缴纳了可观的所得税。)注意一个促成破纪录支付的关键因素:在同一时期(1965-2024年),伯克希尔股东只收到过一次现金股息。1967年1月3日,我们发放了唯一一次派息,101,755美元,即每股A类股0.10美元。(我记不清当时为什么向伯克希尔董事会提出这个建议。现在想来像是一场噩梦。)60年来,伯克希尔股东支持持续再投资,这使公司得以建立其应税收入。向美国财政部缴纳的现金所得税,在最初十年几乎可以忽略不计,现在却累计超过1,010亿美元……而且还在增长。
巨大的数字有时难以想象。让我重新描述一下我们去年支付的268亿美元。如果伯克希尔在整个2024年(由于是闰年所以是366天)每20分钟向财政部开出100万美元的支票,想象一下日夜不停,到年底我们还剩一笔可观的款项需要付给联邦政府。事实上,要到1月份才能等到财政部告诉我们可以稍事休息,睡个觉,为2025年的纳税做准备。
伯克希尔的股权活动双管齐下。一方面,我们控制着许多企业,至少持有被投公司80%的股份。通常,我们持有100%。这189家子公司与可交易普通股有相似之处,但远非完全相同。这些企业的总价值达数千亿美元,包括一些罕见的瑰宝、许多不错但远非出色的企业,以及一些令人失望的落后者。我们没有任何造成重大拖累的资产,但确实有一些我本不该购买的。
另一方面,我们持有十几家非常大且盈利丰厚的知名企业少量股份,如苹果、美国运通、可口可乐和穆迪。这些公司中的许多企业在其运营所需的有形净资产上获得极高回报。截至年底,我们的部分所有权类投资的持股市值,为2,720亿美元。可以理解,真正出色的企业很少整体出售,但这些瑰宝的小部分股份可以通过华尔街,在周一到周五买到,而且偶尔会以便宜的价格出售。
我们在选择股权投资工具时保持中立,根据能最好地运用您和我家人储蓄的方式,来进行投资。通常,没什么标的看起来特别有吸引力;极少数情况下,我们会发现机会比比皆是。Greg已经生动地展示了他在这种时候采取行动的能力,就像Charlie曾经做的那样。对于可交易股票,当我犯错时更容易改变方向。应该强调的是,伯克希尔目前的规模削弱了这个有价值的选项。我们无法随心所欲地进出。有时需要一年或更长时间来建立或处置一项投资。此外,在持有少数股权的情况下,如果需要更换管理层,我们做不到,如果我们对资本流向的决策不满意,我们也无法控制这些决策。对于控股公司,我们可以决定这些事项,但在处理错误时的灵活性要小得多。实际上,除非面临我们认为无休止的问题,否则伯克希尔几乎从不出售控股企业。一个补偿是,一些企业所有者因为我们这种稳定的行为,寻求伯克希尔投资。这偶尔会成为我们的明显优势。尽管一些评论者目前认为伯克希尔持有异常多现金,但您的大部分资金仍在股权投资中。这种偏好不会改变。虽然我们在可交易股票的持仓去年从3,540亿美元降至2,720亿美元,但我们非上市控股企业的价值有所增加,远超过可交易投资组合的价值。伯克希尔股东可以放心,我们将永远把他们的大部分资金投资于股权,主要是美国股权,尽管其中许多有重要的国际业务。伯克希尔永远不会偏好持有现金等价物资产而不是持有优质企业,无论是完全控股还是部分持股。
若财政愚行盛行,货币价值会大量蒸发。在一些国家,这种鲁莽做法已成为习惯,而在我们短暂的历史中,美国也曾几近边缘。固定票息债券对货币失控不提供任何保护。
然而,只要企业的商品或服务受国民欢迎,企业和具有理想才能的个人通常都能找到应对货币不稳的方法。个人技能也是如此。由于缺乏运动天赋、优美的嗓音、医疗或法律技能或任何特殊才能,我一生都不得不依赖股权投资。实际上,我一直依赖美国企业的成功,我将继续这样做。无论如何,公民对储蓄的合理运用(富有创意更佳),是推动社会不断增加所需商品和服务产出的必要条件。这个系统被称为资本主义。它有缺陷,也会被滥用,在某些方面,当下比以往任何时候都更严重,但它也能创造其他经济体系无法比拟的奇迹。美国就是最好的例证。当1789年宪法通过,国家的活力得以释放,那时即使最乐观的殖民者也无法想象,我们的国家将在短短235年里取得这样的成就。诚然,美国建国初期,有时会向国外借款来补充我们自己的储蓄。但同时,我们需要许多美国人持续储蓄,然后需要这些储蓄者或其他美国人明智支配由此产生的资本。如果美国消费掉所有产出,国家就会原地踏步。美国走过的路并不一帆风顺,我们的国家一直有许多骗子和推销者,试图利用那些错误信任他们的储蓄者。但即使有这种不当行为,这些行为现在仍然盛行,并且有许多因残酷竞争或颠覆性创新而最终失败的资本运作,美国人的储蓄还是创造出了超过任何殖民者梦想的数量和质量。仅仅从400万人口起步,尽管早期经历了自相残杀的内战,美国却在转瞬间改变了整个世界。通过放弃股息,选择再投资而不是消费,伯克希尔股东以一种“微小”的方式参与了美国奇迹。最初,这种再投资微不足道,几乎毫无意义,但随着时间推移,它如雨后春笋般放大,反映了持续储蓄与长期复利结合的魔力。伯克希尔的经营投资活动现在影响着我们国家的各个角落。而且我们还没有完成。公司破产会有很多原因,但与人类不同的是,公司的年龄本身并不致命。今天的伯克希尔比1965年时更年轻。然而,正如Charlie和我一直承认的那样,伯克希尔只能在美国这样的地方取得这样的成果,而如果伯克希尔从未存在过,美国仍然会取得它已经取得的所有成功。所以谢谢你,山姆大叔。有朝一日,伯克希尔的侄子侄女们希望能向你支付比2024年更多的税款。请明智地使用这些钱。照顾那些因为不是自己的过错,而在生活中抽到下下签的人。他们应该得到更好的。永远不要忘记,我们需要你维持一个稳定的货币,而这结果需要你的智慧与警惕。P/C保险仍是伯克希尔的核心业务。该行业遵循的财务模式在大型企业中是罕见的,非常罕见。通常,公司在销售产品或服务之前,或同时,就会产生对应成本,比如人力、材料、库存、厂房和设备等。因此,他们的CEO在销售产品之前就能很好地了解产品成本。如果售价低于成本,管理者很快就会发现问题。这种情况下,很难忽视现金流失。在承保P/C保险时,我们预先收取保费,很久后才能知道我们的产品成本是多少,有时这个真相曝光的时刻会延迟30年或更久。(我们现在仍在为50多年前发生的石棉暴露支付大量赔款。)这种运营模式的好处是让P/C保险公司在产生大部分支出前就能获得现金,但对应的风险是,公司可能在亏损之前,有时是巨额亏损,CEO和董事都没有意识到发生了什么。某些保险业务能最大限度减少这种错配,比如农作物保险或冰雹损害保险,其损失能快速报告、评估和支付。然而,其他业务可能会在公司走向破产时让高管和股东仍处于幸福之中。想想医疗事故责任险或产品责任险这样的保险。在"长尾"业务中,P/C保险公司可能多年,甚至数十年,向所有者和监管机构报告大量但虚假的利润。如果CEO是个乐观主义者或骗子,这种会计处理尤其危险。这些可能并非空想:历史上出现过大量这类人。近几十年来,这种"先收钱,后付损失"的模式让伯克希尔获得大量可供投资资金("浮存金"),同时我们认为通常能获得小额承保利润。我们对"意外"做出估计,到目前为止,这些估计是比较充分的。我们不会因业务带来的巨额且不断增长的赔付,望而却步。(请想想山火造成的损失。)我们的工作是为这些损失定价并冷静地承担它们,即使出现意外情况。我们的工作也包括对抗"失控"的判决、虚假诉讼和彻底的欺诈行为。在Ajit的领导下,我们的保险业务从一家鲜为人知的奥马哈本地公司发展成为世界领袖,以其风险偏好和直布罗陀般的财务实力而闻名。此外,Greg、我们的董事会成员和我本人都在伯克希尔投入了与我们获得的任何报酬相比极为可观的资金。我们不使用期权或其他单向薪酬形式;如果你亏损,我们也会亏损。这种方式鼓励谨慎,但并不能确保远见。(译者注:直布罗陀(Gibraltar)是位于西班牙南部的一个英国海外领地,其最著名的地理特征是直布罗陀岩石,这是一个巨大而坚固的石灰岩岩石。它经常被用作坚固不可动摇的象征。在金融和商业语境中,"Gibraltar-like"或"solid as Gibraltar"是一个常见的比喻,表示公司或组织的财务状况非常稳健、可靠,能够承受各种压力和挑战,不易被市场波动或其他财务风险所动摇。)财产意外险业务(P/C)的增长取决于经济风险是否增加。没有风险,就不需要保险。回想仅仅135年前,当时世界上还没有汽车、卡车或飞机。如今仅在美国就有3亿辆机动车,这个庞大的车队每天造成巨大损失。飓风、龙卷风和山火带来的财产损失规模巨大且不断增长,其模式和最终成本也越来越难以预测。为这些风险承保十年期保单将是愚蠢的,甚至是疯狂的,但我们认为一年期的风险承担通常可控。如果我们改变想法,就会改变我们提供的合同。在我的一生中,汽车保险公司普遍放弃了一年期保单,转向六个月期限。这一变化减少了浮存金,但使承保更为明智。没有私人保险公司愿意承担伯克希尔能够提供的风险规模。有时,这一优势至关重要。但当卖价不高时,我们也需收缩业务。我们绝不能为了留在市场中而承保定价不足的保单。这种做法等同于公司自杀。正确定价P/C保险,一半艺术,一半科学,绝对不是乐观主义者的业务。招募Ajit的伯克希尔高管Mike Goldberg说得好:"我们希望我们的承保人每天上班时感到紧张,但不至于瘫痪。"综合考虑,我们喜欢P/C保险业务。伯克希尔可以在财务和心理上毫不畏惧地应对极端损失。我们也不依赖再保险,这给我们带来了实质性且持久的成本优势。最后,我们拥有出色的管理者(没有乐观主义者),并且特别适合利用P/C保险业务提供的大量资金进行投资。在过去二十年中,我们的保险业务在承保方面创造了320亿美元的税后利润,约占收入的3.3美分/美元(税后)。同时,我们的浮存金从460亿美元增长到1710亿美元。浮存金很可能会随着时间推移而略有增长,而在智慧的承保策略(再加上一些运气)下,这些浮存金有合理机会实现零成本运作。我们关注美国本土市场,但也有个小而重要的例外,我们在持续增加对日投资。差不多六年前,伯克希尔开始购买五家日本公司的股份,这些公司非常成功地以某种与伯克希尔类似的方式运营。这五家公司(按字母顺序)是伊藤忠商事(ITOCHU)、丸红(Marubeni)、三菱(Mitsubishi)、三井(Mitsui)和住友(Sumitomo)。这些大型企业各自又拥有众多业务的权益,许多业务基于日本,但也有一些在全球范围内运营。伯克希尔于2019年7月首次购买了这五家公司的股份。我们只是查看了它们的财务记录,对其股价之低感到惊讶。随着时间推移,我们对这些公司的钦佩不断增长。Greg已多次与他们会面,我也定期关注他们的进展。我们俩都喜欢他们的资本配置方式、管理层以及对待投资者的态度。这五家公司在适当时候增加股息,在合理时进行股票回购,而且他们的高层在薪酬计划方面远不如美国同行那么激进。我们持有这五家公司的股份属于超长期投资,并承诺支持其董事会。从一开始,我们也同意将伯克希尔的持股比例控制在每家公司10%以下。但当我们接近这一限制时,这五家公司同意适度放宽上限。随着时间推移,你可能会看到伯克希尔对这五家公司的所有权略有增加。截至年底,伯克希尔(以美元计)的总成本为138亿美元,我们持股的市场价值达235亿美元。同时,伯克希尔持续增加了以日元计价的借款,并非按照任何公式进行。所有借款都是固定利率,没有"浮动利率"。Greg和我对未来汇率没有看法,因此寻求接近货币中性的头寸。然而,根据通用会计准则(GAAP)规定,我们必须定期在收益中确认对所借日元的任何损益计算,截至年底,由于美元走强,我们已实现23亿美元的税后收益,其中8.5亿美元发生在2024年。我预计Greg及其继任者将在未来几十年内持有这些日本头寸,伯克希尔将在未来寻找其他方式与这五家公司进行富有成效的合作。我们也很满意日元平衡策略目前的财务结果。在我写这篇文章时,预计2025年对日本投资的年度股息收入将达约8.12亿美元,而我们以日元计价的债务利息成本将约为1.35亿美元。希望你们能在5月3日参加我们的奥马哈聚会。今年我们的日程安排有些变化,但基本内容保持不变。目标是让你们得到许多问题的答案,与朋友联系,并对奥马哈留下良好印象。这座城市期待着你的到访。我们将有与往年大致相同的志愿者团队,为你提供各种伯克希尔产品,这些产品会掏空你的钱包但也会让你一整天心情愉悦。和过往一样,我们将在周五中午到下午5点开放,提供可爱的Squishmallows、Fruit of the Loom的内衣、Brooks跑鞋以及众多其他诱人物品。今年我们仍然只销售一本书。去年我们推出了《穷查理宝典》并销售一空,5000册在周六营业结束前就被抢购一空。今年我们将提供《伯克希尔·哈撒韦60年》。2015年,我请负责年度大会诸多事务的Carrie Sova尝试着编写一本轻松幽默的伯克希尔历史。我给了她充分发挥想象力的自由,她很快就制作了一本书,其创意、内容和设计让我惊叹不已。随后,Carrie离开伯克希尔去组建家庭,现在已有三个孩子。但每年夏天,伯克希尔办公室员工都会聚在一起观看奥马哈风暴追逐者队与三A级别对手的棒球比赛。我会邀请一些校友加入我们,Carrie通常会带着她的家人来。在今年的活动中,我冒昧地问她是否愿意制作一本60周年纪念版,特别展示Charlie的照片、名言和鲜为人知的故事。尽管要照顾三个小孩儿,Carrie立即答应了。因此,我们将有5000册新书在周五下午和周六上午7点至下午4点期间销售。Carrie拒绝接受她为新版"Charlie"所做大量工作的任何报酬。我建议她和我共同签名20册,赠予任何向Stephen Center捐赠5000美元的股东,该中心服务于南奥马哈的无家可归成人和儿童。Kizer家族,从我的长期朋友Bill Kizer, Sr.(Carrie的祖父)开始,几十年来一直在资助这个有价值的机构。通过销售这20本签名书籍所筹集的款项,我将进行等额匹配。Becky Quick将报道我们周六经过调整的股东大会。Becky对伯克希尔了如指掌,她总是能安排好与管理层、投资者、股东以及偶尔出席名人的精彩采访。她和她的CNBC团队,非常出色的向全球转播我们的会议,以及归档大量伯克希尔相关资料。这个归档的理念应归功于我们的董事Steve Burke。今年我们不会放映电影,而是会比过去稍早些,在上午8点开始。我将做一些简短的开场白,然后立即进入问答环节,在Becky和观众之间轮流提问。Greg和Ajit将与我一起回答问题,我们将在上午10:30休息半小时。当我们在上午11:00重新开始时,只有Greg会与我一同上台。今年我们将在下午1:00结束,但展览区域会开放至下午4:00供购物。你可以在第16页找到周末活动的完整详情。特别注意周日早晨一直很受欢迎的Brooks跑步活动(我会在睡觉)。我聪明美丽的妹妹Bertie(去年我曾提到她)将参加今年的股东会,还有她的两个女儿,她们也都很漂亮。观察者一致认为,产生这种令人炫目的基因只能通过家族的女性一方(呜咽)。Bertie现在91岁了,我们定期在周日使用老式电话交流。我们谈论老年的乐趣,讨论一些令人兴奋的话题,比如我们谁的手杖更好。对我来说,它的用途仅限于避免摔个四脚朝天。但Bertie经常比我更胜一筹,她声称自己享有额外的好处:当一位女士使用手杖时,男人就不再"搭讪"她了。Bertie的解释是,男性自尊心使得,拄着手杖的小老太太不再是合适目标。目前,我没有数据反驳她的说法。但我有所怀疑。我从台上看不到多少台下的情况,如果与会者能帮我留意一下Bertie,我将不胜感激。让我知道那根手杖是否真的发挥了作用。我敢打赌她会被男士们团团围住。对于那些年龄较长的人来说,那一幕会让他们想起《乱世佳人》中的Scarlett O'Hara和围在她身边那群男性追求者的桥段。伯克希尔的董事们和我非常高兴你们来到奥马哈,我预计你会度过愉快的时光,并很可能结交些新朋友。注:数据均为日历年,以下情况除外:1965年和1966年为截至9月30日的财年;1967年为截至12月31日的15个月期间
~完~
感谢阅读,欢迎转发、点赞👍和推荐❤️,谢谢!
巴菲特致股东信系列文章:
1961巴菲特致合伙人信-1962(1)-手工精译及解读
1960巴菲特致合伙人信-1961(2)-手工精译及解读(本期有彩蛋)
1960巴菲特致股东信1961(1)-手工精译及心得评注
1959巴菲特致股东信1959(双语)-古法精译及注解心得
1958巴菲特致股东信-1958-中译(2024版)
1957巴菲特致股东信-1957-中译(2024版)