
在本年的合伙人信中,涉及的很多概念是老生常谈了。巴菲特仍然不厌其烦的,希望合伙人们完全理解认同。作为译者,从开始的学习模仿,到无能为力,转而从另一个侧面去看待巴老所述内容。
复利增长,“套利”、“普通股”、“控股” 三类投资,业绩基准,安全边际。这些基本运作的元素,加上个人能力、企业特质、行业特征、国家属性、时代机遇这些因素,为预期的收益空间和实现周期,定下了一个跨越时空的框架。
在这个框架内,读者们作为个体,可以少些幻想,多些理性。衡量当时当下,自己是否真的适合做投资,可以做哪类投资。也可以去遐想,你的核心人力资源中,有谁可以去补充起拼图中的一块。
1964年1月18日
1963年业绩
1963年是个好年景。并非因为我们实现了3,637,167美元或38.7%的整体收益(尽管这个结果让我们务实的伙伴感到愉悦),而是因为这表现,显著优于道琼斯工业平均指数(以下简称"道指")—我们的基本衡量标准。即便我们下跌20%而道指下跌30%,这封信仍会以"1963年是个好年景"开头。无论某一年我们是盈利还是亏损,只要能在较长时期内保持对道指的一定优势,我们的长期结果必将令人满意,无论是从财务角度还是理念角度。
为更新记录,下表总结了道指的年度表现、合伙企业在分配普通合伙人收益前的业绩,以及有限合伙人的完整年度业绩(BPL及其前身合伙企业存续期间):
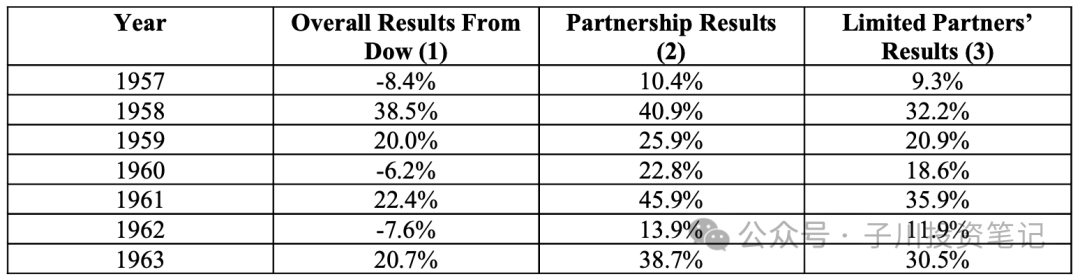
(1) 基于道指年度价值变动加上当年持有道指可获得的股息。
(2) 1957-61年数据为所有前身有限合伙企业全年合并业绩,已扣除所有费用但未进行合伙人分配或普通合伙人提成。
(3) 1957-61年数据根据前栏合伙企业业绩计算,按现行合伙协议对普通合伙人进行提成。
有位风趣的有限合伙人建议我添加第四栏,显示普通合伙人的业绩。让我们只说“他”也领先于道指就好。
(译者注:普通合伙人指的就是巴菲特自己)
以下表格展示了基于前表的累计或复合收益:
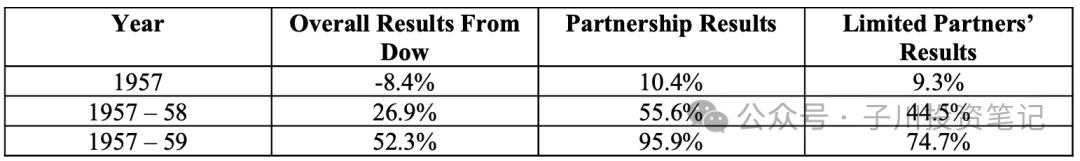
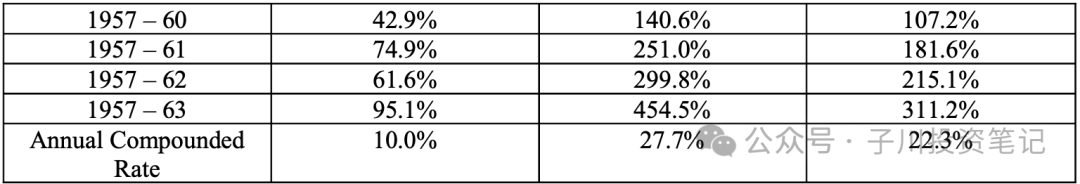
看来我们已经度过了七个丰年。向约瑟夫致歉,我们将试图忽略圣经剧本。(我从未对诺亚的多元化理念过分推崇)
(译者注:圣经中的诺亚方舟装载了各种动物,这可以看作是极端多元化投资的象征。巴菲特一直以来都反对过度分散投资,他更倾向于集中投资于他深入理解的少数几个优质企业。这句话体现了巴菲特著名的投资观点:"广泛的多元化只有在你不知道自己在做什么时才有意义。")
说到更严肃的话题,我想强调,依我判断,上述我们领先道指17.7个百分点的优势在任何较长时期内都是不可持续的。能够保持10个百分点的优势就已经是非常满意的成就,即使更为温和的优势也能带来令人印象深刻的收益,这一点稍后会提及。这一观点(必然带有推测性质,无论是否明智)意味着我们必须预期会出现较长时期的微小优势,以及至少偶尔会出现我们的业绩逊于(可能是显著逊于)道指的年份。
上述许多观点在11月发给大家的《基本原则》中已有体现,但值得重复。
投资公司业绩比较
我们定期将我们的业绩与两家最大的开放式投资公司(共同基金)进行比较,这些基金通常保持95-100%的普通股投资,同时也与两家最大的多元化封闭式投资公司比较。这四家公司,Massachusetts Investors Trust(麻省投资信托)、Investors Stock Fund(投资者股票基金)、Tri-Continental Corp(三大陆公司)和Lehman Corp(利曼公司)管理着约40亿美元资产,大致代表了整体规模达250亿美元的投资行业的典型情况。我认为,他们的业绩反映了绝大多数投资顾问机构的表现,这些机构管理的资金总额要大得多。
下表的目的是说明道指作为投资业绩基准,并非易于超越。仅这四家公司的投资顾问团队每年就收取超过700万美元的管理费,只占全行业的一小部分。这些高薪人才的公开战绩表明,他们的业绩略逊于道指。
我们的投资组合和运作方式与表中投资公司有实质性差异。然而,大多数合伙人如果不是投资于我们的合伙企业,可能会将资金投入类似投资渠道并获得相近业绩回报,因此我认为这些公司提供了一个有意义的比较基准。
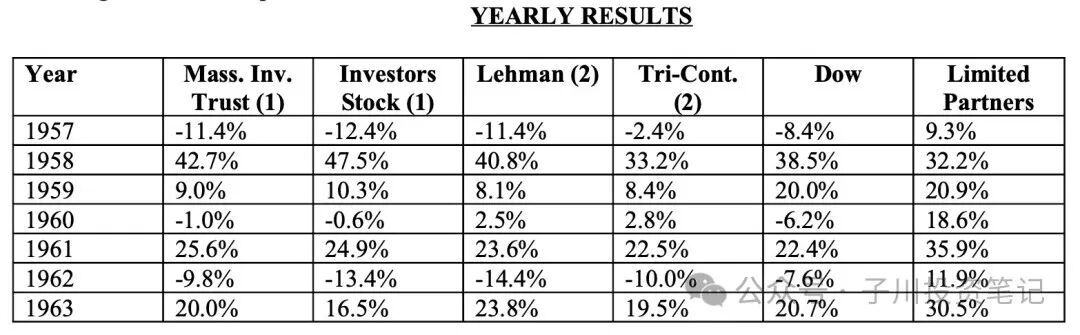
(1) 根据资产价值变动加上当年向持有人分配的收益计算
(2) 1957-62年数据来自1963年穆迪银行与金融手册;1963年为预测数
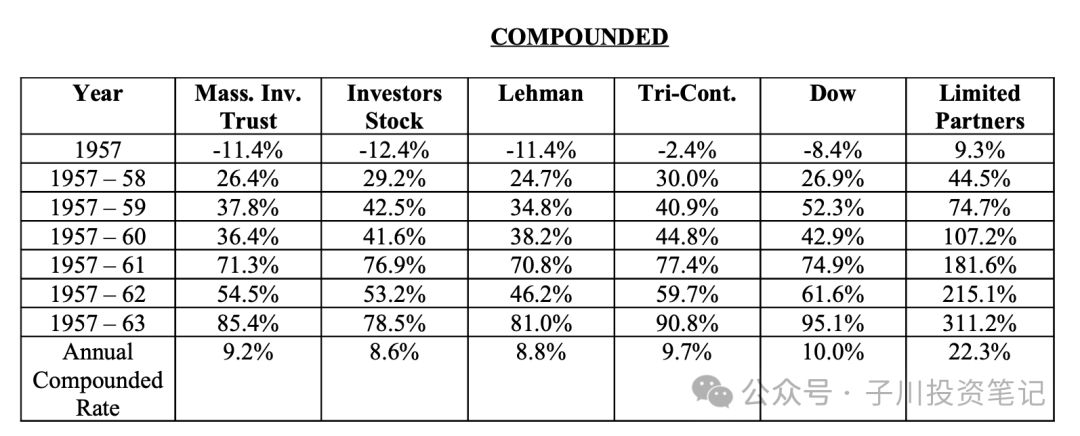
道指当然是一个无管理指数,读者可能会觉得奇怪,华尔街精英们想要超越甚至仅仅追平它都只是徒劳。然而,事实确实如此。此外,这种失败不能推断说,投资公司等机构采取了比道指更保守的管理方式。如上表所示,更广泛的研究证实,这类机构管理的普通股投资平均而言与道指同步下跌。用下跌市场中的表现检验保守程度,我们的运作方式已被证明比投资公司或投资顾问群体的普通股部分要保守得多。虽然过去如此,但显然未来无法保证。
以上观点可能显得有些尖锐,但只是就事论事,绝非批评。这些机构要处理数十亿美元资金,取得如此业绩是唯一可能结果。在这个框架内采取非常规做法极其困难。因此,这类投资渠道的整体业绩必然与美国企业的业绩挂钩。除特殊情况外,他们的价值不在于取得优异业绩或更强的抗跌能力。相反,我认为他们的价值在于降低操作成本、免除决策负担和自动实现分散化投资,或许最重要的,是为投资者提供保护,使其免受明显低劣投资技巧的诱惑——这些拙劣技巧似乎总能吸引众多潜在投资者。
复利的乐趣
现在进入令人心跳加速的部分。去年,为了强调复利的重要性,我对伊莎贝拉女王和她的财务顾问开了一个玩笑。你们还记得,他们被诱骗进入一个明显复利率很低的项目,发现新大陆。
由于复利这个话题听起来太庸俗,我将试图通过艺术为这次讨论增添一些格调。1540年,法国国王Francis 一世为达芬奇的《蒙娜丽莎》支付了4,000埃居(ecus)。姑且假设你们没有人跟踪埃居(16世纪法兰西货币)的汇率变动,4,000埃居相当于约20,000美元。
(译者补充:Francis一世( 1494年9月12日-1547年3月31日)Jean Clouet, Public domain, via Wikimedia Commons)
(译者补充:蒙娜丽莎的微笑。Leonardo da Vinci, Public domain, via Wikimedia Commons)
如果Francis I 世脚踏实地,而且他(和他的受托人)能够找到一个税后6%的投资,现在这笔遗产将价值超过1,000,000,000,000,000.00美元。这是1万亿美元,超过当前国债的3,000倍,全部来自6%收益率的投资。我相信这将终结我们家里所有关于购买绘画是否算投资的讨论。
然而,正如我去年指出的,这还有其他寓意。一是长寿的智慧。另一个令人印象深刻的因素是复利率的微小变化所产生的巨大差异。
下面展示了10万美元在不同收益率下的增长情况:
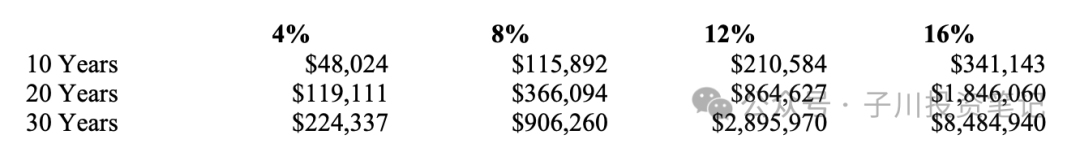
显然,仅仅几个百分点的差异就会对复利(投资)计划成功与否造成巨大影响。同样明显的是,这种影响会随时间推移倍增。如果在一段有意义时期内,巴菲特合伙企业能够比主要投资渠道保持哪怕是适度的百分点优势,合伙企业就有其存在价值。
你们中有些人可能会因为我没有在上表中列出第3页提到的22.3%的收益率而感到失望。那个收益率是税前收益(由你们直接支付,而非合伙企业缴纳)。即使不考虑这个因素,这类计算也只会证明以超高收益率进行复利的幻想非常荒谬,即使初始金额适中。我的观点是,道指不太可能在任何重要时期内保持过去七年的复合增长率,而且如前所述,我认为我们对道指的优势不可能维持在目前的水平。这些假设的结果将是BPL未来的平均复合率会显著低于迄今为止的水平。将一个亏损30%的年度(这种情况时不时会发生)注入我们实际业绩表中(假设道指相应下跌40%),这会使道指和BPL的数据更符合长期可能性。正如上面的复利表所示,即使是降低后的收益率仍能提供非常令人满意的长期投资结果。
(译文:本段的观点是巴菲特多次强调的,长周期投资,必须基于可持续运行的框架。超出这个框架的“努力”,要么是纯粹幻想,要么会在安然无恙一段时间后,在某个未预料的未来给你重重一击。关于幻想,想到量化里的一句老话,“回测里什么都有”,稍微调调,加上复利,数量级增长。)
我们的运作方式
说到这里,我总会出现分裂症。一方面,我知道有些合伙人对业务细节很感兴趣。另一些合伙人觉得这一切都是天书,无疑希望我停止写作赶快回去工作。
为安抚两个阵营,我现在只简单概述我们的三个投资类别,那些想要深入了解的人可以参考附录中的详细示例。
我们的三个投资类别在较长时期内的预期盈利能力并无区别。我们希望它们在十到十五年的时期内都能产生约10个百分点超过道指的优势,这是我们的目标。然而,在特定年份,它们会表现出截然不同的行为特征,这主要取决于当年股市的整体表现。简而言之,它们的特点如下:
"普通股",主要是根据量化标准确定的普遍被低估的股票,同时也相当关注企业质量。通常很少有迹象表明市场会立即改善。这些股票缺乏吸引力或市场支持。它们的主要特点是价格便宜;也就是说,对企业的整体估值显著低于仔细分析得出的私人所有者价值。让我再次强调,虽然量化分析是首要且必不可少的,但质量因素也很重要。我们喜欢优秀的管理层,喜欢不错的行业,喜欢此前沉寂的管理层或股东群体中出现一定的"变革"。但我们要求价值。普通股类别与道指表现高度相关,在道指大幅下跌的年份会产生巨大负收益。相反,在强劲上涨的市场中,它应该是表现最佳的。多年来,我们当然期望它能实现超过道指的满意优势。
"套利",这些是有时间表的证券。它们源于企业活动,出售、合并、重组、分拆等。在这个类别中,我们不谈论传闻或"内幕信息",而是已公开宣布的活动。我们等到能在报纸上读到它。风险主要不在于整体市场表现(尽管有时也会在某种程度上相关),而在于可能会出现意外情况,使预期发展无法实现。这类扰乱计划的因素可能包括反垄断或其他政府负面行动、股东不批准、税收裁定被拒等。许多套利的毛利看起来相当小。一位朋友称这类是"在别人赚到95美分后去赚最后5美分"。然而,可预测性加上较短的持有期能产生相当不错的年化收益率。这个类别每年比普通股产生更稳定的绝对利润。在市场下跌年份,它为我们积累巨大优势;在牛市期间,它拖累表现。长期,我预期它能实现与普通股相同的超越道指的优势。
"控股",这类型比较少见,但一旦出现通常规模很大。除非我们一开始就购买大量股票,否则控股通常从普通股类别发展而来。当一个便宜的证券在很长一段时间内价格毫无表现,以至于我们能够买入公司相当比例的股票时,就会出现这种情况。此时我们可能有能力对公司活动施加一定程度的或完全的控制;在这一点上我们是变得积极还是保持相对被动,取决于我们对公司未来的评估和管理层的能力。我们最近几个月积极购买的普通股公司,拥有优秀的管理层,在我们看来,他们制定的公司政策非常合理。即使我们通过持续买入,并在未来获得控股地位,我们也可能对公司运营保持高度被动的态度。
我们不想为主动而主动。在其他条件相同时,我更愿意让别人来主导运营。但如果我们需要更主动,才能“优化资本运用”时,你可以相信我们不会袖手旁观。
无论是主动还是被动,控股类投资都应该有内在利润。这种操作的必要条件是有吸引力的购买价格。一旦获得控制权,我们投资的价值就由企业的价值决定,而不是市场经常出现的非理性因素。
我们愿意且有财务能力承担控股地位,这让我们在普通股类别的许多投资,有双向发展空间。如果市场改变看法转向积极,证券价格就会上涨。如果市场不改变看法,我们会继续收购股票,直到能够依靠企业本身而不是市场来证实我们的判断。
控股类的投资结果必须以至少数年为单位来衡量。合理买入需要时间。如有必要,加强管理、重新调整资本使用方向、促成满意的出售或合并等,这些都需要以年而不是月来衡量。因此,在控股方面,我们寻求巨大的利润空间,如果估值与成本看起来很接近,我们就会放弃。
控股类在买入阶段的行为主要与道指同步变动。在后期,其行为更接近套利。
如我过去提到的,我们投资组合在三个类别间的分配主要取决于偶然出现的机会。因此,在道指下跌的年份,我们主要是在普通股还是套利类别很大程度上是运气问题,但这将极大影响我们相对于道指的表现。这就是为什么单年业绩意义不大,无论好坏都不应过分重视的众多原因之一。
如果随着资产增长,三个类别间的比重出现任何趋势,我预计是会向控股倾斜,这一直是我们最小的类别。我可能判断错误,当然,很大程度上取决于市场未来的表现,对此你的猜测和我的一样好(我没有任何猜测)。目前,我们大部分资本在普通股,套利排第二,控股排第三。
其他事项
我们以净资产17,454,900美元开始新的一年。资产快速增长总会引发一个问题:未来的业绩是否会被稀释。迄今为止,合伙企业规模与其相对道指的优势更多呈现正相关而非负相关。然而,不用过于担心。较大资金在某些时候可能是优势,在其他时候可能是劣势。我的观点是,即使我们的资产是100万美元或500万美元,目前的投资组合也无法改善。我们可投资的好点子似乎总是比银行账户里的资金多出10%。如果这种情况改变,你们一定会听到我的消息。
Susie和我在合伙企业中投资了2,392,900美元。今年是我第一次不得不在月度支付之外提取资金,但不这样做就会让国税局失望了。Susie和我还持有一些早年遗留下来的非上市证券(持有人少于300人),总价值可能占我们合伙权益的1%。此外,我们还持有一家当地较大规模公司的非上市股份,这是1960年购买的,我们打算无限期持有。除此之外,我们所有的鸡蛋都在BPL篮子里,而且将继续如此。我不能保证结果,但可以保证共同命运。此外,我那无穷无尽的亲戚队伍,包括我的三个孩子、母亲、父亲、两个姐妹、两个姐夫、岳父、四个姑姑、四个表亲和五个侄子侄女,直接或间接在BPL中的权益总计1,247,190美元。
(译者注:在美国的合伙企业(Partnership)中,存在一个基本的税务原则:合伙企业本身不缴纳所得税,而是将所有收益"传递"(pass through)给合伙人,由合伙人在其个人所得税申报中缴纳相应税款。这被称为"穿透式课税"。 这就意味着: 即使收益留在合伙企业中未被分配,合伙人仍需要为其在账面上的收益份额缴纳个人所得税。如果合伙人没有从企业提取足够的现金来支付这些税款,他们会面临"有税但无现金支付"的问题 。在巴菲特的情况下,他必须提取额外资金来支付税款 如果他不提取这些资金,他将无法支付国税局要求的税款,这就是"让国税局失望" 。)
Bill Scott和他的妻子也全身心投入,他们拥有237,400美元的权益,这是他们净资产的绝大部分。Bill工作出色,在我们1964年初最有趣的几个项目中,他完成了大部分联络工作。我也尽可能把行政工作转交给他,所以如果你们需要任何帮助或有任何问题,当我不在时尽管找Bill。
Beth和Donna出色地处理着与日俱增的工作量。在12月和1月期间,我相信她们一定希望当初找了别的工作,但她们总能让堆积如山的工作井井有条。
Peat, Marwick, Mitchell会计师事务所一如既往地出色完成了严格时间表内的工作。我们已经指示他们今后每年对我们的证券、现金等进行两次突击检查(而不是像过去那样一次)。这些检查相对便宜,我认为对任何金融机构来说都很有意义。
在下周内你们将收到:
(1)一封税务信函,提供你们1963年联邦所得税申报所需的所有BPL信息。这封信是唯一具有税务效力的文件。
(2)Peat, Marwick, Mitchell & Co.的1963年审计报告,列明BPL的经营情况和财务状况以及你个人的资本账户。
(3)一封由我签署的信函,说明你在1964年1月1日的BPL权益状况。这与审计报告中得出的数字完全一致。
(4)合伙协议附表"A",列出所有合伙人。
如有任何需要澄清的地方请告诉我。随着规模扩大,更可能出现遗漏信件、跳过姓名、数字转置等错误,所以如果发现我们可能有误,请说出来。我们的下一封信将在7月15日左右,总结上半年情况。
此致
Warren E. Buffett
附录
TEXAS NATIONAL PETROLEUM
这是一个普通的套利操作,源自近年来套利机会的首要来源,石油和天然气生产公司的出售。
TNP是一家我多年来略有了解的相对小型生产商。1962年初,我听到关于其将出售给加州联合石油(Union Oil of California)的传闻。我从不根据此类信息行动,但这次传闻确实属实,如果我们在传闻阶段而非公告阶段进场,本可获得更多收益。不过,那是别人的事,不是我的。
1962年4月初,交易的总体条款公布。TNP有三类证券流通:
(1)6.5%的债券,可按104.25赎回,在交易完成前将继续计息,交易完成后将被赎回。共有650万美元流通,我们在交易结束前购买了264,000美元面值。
(2)约370万股普通股,其中高管和董事持有约40%。代理声明估计清算所得将产生每股7.42美元。我们在宣布到结束的六个月左右时间里购买了64,035股。
(3)650,000份认股权证,可以每股3.50美元购买普通股。根据代理声明对普通股的7.42美元估计,认股权证的套利价值为3.92美元。我们在六个月内购买了83,200份认股权证,约占全部发行量的13%。
股东不批准的风险几乎为零。这笔交易由控股股东谈判,价格很好。任何此类交易都要进行产权搜索、法律意见等,但这类风险也可评估为几乎为零。没有反托拉斯问题。这种没有法律或反托拉斯问题的情况绝非总是如此。
唯一的不确定因素是获取必要的税务裁决。联合石油使用标准的ABC生产付款融资方法。南加州大学(University of Southern California)是生产付款持有人,由于其慈善机构地位,造成了一些延迟。
这给美国国税局(Internal Revenue Service)带来了新问题,但我们了解到南加州大学愿意放弃这一地位,即使从银行借款后,他们仍能获得满意的利润。虽然解决这一问题造成延迟,但并未威胁交易本身。
4月23日和24日我们与公司交谈时,他们估计交割将在8月或9月进行。5月9日邮寄的代理材料声明,该销售"将于1962年夏季完成,几个月内大部分收益将以清算方式分配给股东"。如前所述,估计为每股7.42美元。
Bill Scott参加了5月29日在休斯顿的股东会议,会上表示他们仍预计9月1日完成交易。
以下是我们在随后几个月与公司高管电话交谈的摘录:
6月18日,秘书表示"联合石油已被告知有利的国税局裁决已制定,但须由更多国税局人员审核。仍希望7月获得裁决。"
7月24日,总裁表示他预计国税局裁决"下周初"到来。
8月13日,财务主管告知我们,TNP、联合石油和南加州大学人员都在华盛顿试图敲定裁决。
9月18日,财务主管告知我们"没有消息,尽管国税局表示裁决可能下周准备就绪。"
每股分配估计仍为7.42美元。
裁决于9月底收到,交易10月31日完成。我们的债券11月13日被赎回。此后不久,我们将认股权证转换为普通股,并于1962年12月14日收到每股3.50美元,1963年2月4日收到3.90美元,4月24日收到0.15美元。我们可能在一两年内再获得0.04美元。按147,235股(行使认股权证后)计算,即使每股0.04美元也很有意义。
这展示了常见模式:(1)交易比最初预计的时间更长;(2)支付金额往往比估计略高。对TNP而言,多花了几个月时间,我们获得了额外几个百分点的收益。
TNP的财务结果如下:
(1)债券方面,我们投资260,773美元,平均持有期略少于五个月。我们获得6.5%的利息收入,实现资本收益14,446美元。这相当于年化回报率约20%。
(2)股票和认股权证方面,我们实现资本收益89,304美元,目前持有价值2,946美元的存根。4月投资146,000美元,到10月我们的持仓已达731,000美元。根据资金使用时间计算,年化回报率约22%。
两种情况下,回报均基于全股权投资计算。我明确认为针对套利组合可以适度使用借贷资金,但针对普通股投资则非常危险。
我们不是将TNP展示为什么惊天动地的胜利。我们有过更好的套利,也有过更差的。这是我们日常操作的典型案例。我们尽力获取所有可能的事实,持续了解发展情况,并根据我们的经验评估这一切。我们当然不会参与所有出现的交易,它们的吸引力差异很大。当套利失败时,市值收缩会很大。因此,你不能承受太多错误,虽然我们充分认识到偶尔会犯错。
DEMPSTER MILL MFG.
这个案例始于1956年的普通股投资。当时股价为18美元,账面价值约72美元,其中每股50美元为流动资产(现金、应收账款和库存)减去所有负债。Dempster过去曾有不错的盈利,但当时仅持平。
企业质量因素较为负面(行业竞争激烈且管理层不令人印象深刻),但数据极具吸引力。经验表明,你可以买入100个类似企业,其中70到80个可能在一到三年内获得合理利润。在购买时很难说为什么特定个案会发展良好,但整体期望值是有利的,无论推动力来自改善的行业情况、收购要约、投资者心理变化等。
我们用了五年时间,持续小额买入该股票。在此期间的大部分时候,我担任公司董事,对现有管理层下的盈利前景越来越不看好。然而,我也更熟悉其资产和运营,对量化因素的评估仍然非常有利。
到1961年中期,我们拥有Dempster约30%股份(我们曾多次发出要约收购但效果不佳),但在1961年8月和9月,我们以每股30.25美元大量购买,再加上随后同价格的要约收购,使我们的持股达到70%以上。我们在过去五年的购买价格在16至25美元区间。
接管后,我们将执行副总裁提升为总裁,看他在摆脱先前政策束缚后会有何表现。结果不尽人意,1962年4月23日,我们聘请Harry Bottle担任总裁。
Harry是这份工作的完美人选。我之前曾提到过他的成就,附带的比较资产负债表比任何言辞都更能说明资本重新配置的成效。
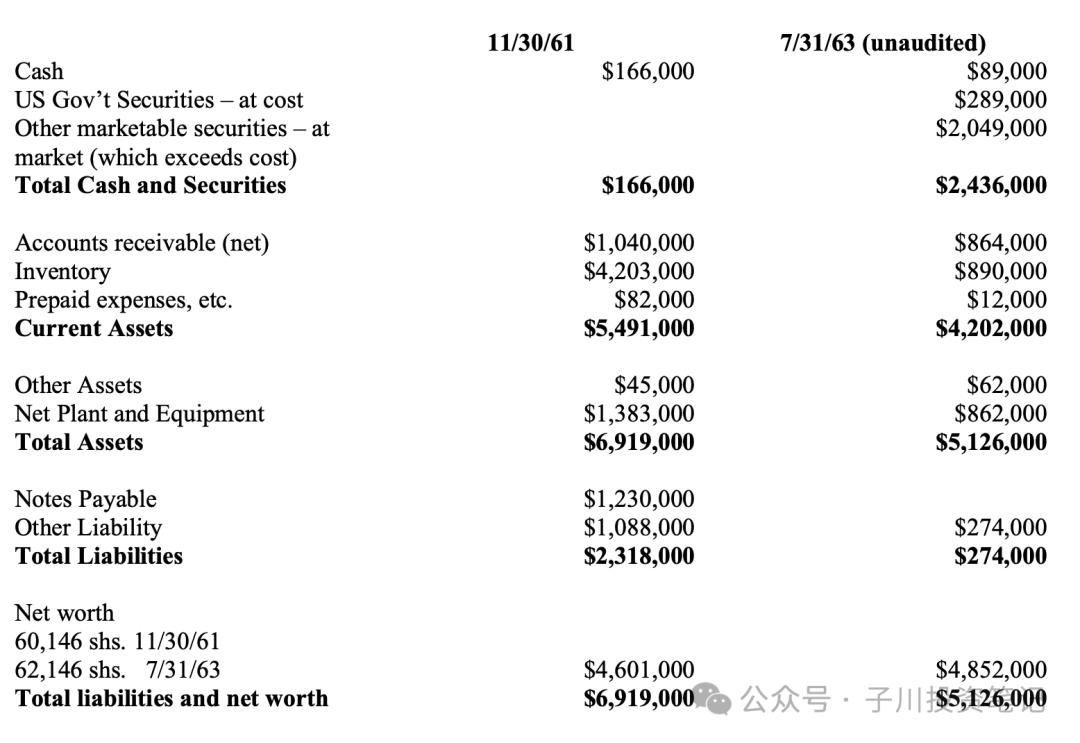
Harry:
(1)将库存从超过400万美元(大部分周转缓慢)减至不到100万美元,大幅降低了持有成本和过时风险;
(2)相应释放资本用于有价证券投资,我们从中获益超过40万美元;
(3)将管理和销售费用从每月15万美元削减至7.5万美元;
(4)将工厂间接成本负担从每工时6美元降至4.50美元;
(5)关闭亏损的五家分支机构(保留三家好的),用更高效的经销商替代;
(6)解决了内布拉斯加州哥伦布市辅助工厂运营的问题;
(7)淘汰占用大量资金(可用于证券投资获利)但不产生利润的代工产品线;
(8)调整零部件价格,估计额外产生20万美元利润,几乎没有损失销量;最重要的是;
(9)通过这些和许多其他措施,将盈利能力恢复到与所用资本相称的水平。
1963年,我们面临沉重的企业税(Harry令我惊讶地迅速用尽了我们的税务亏损结转)加上公司内部过剩流动资金,迫使我们要么以某种方式解除公司形式,要么出售业务。
(译者注:税务亏损结转(tax loss carry-forward)是一种税务优惠政策,允许企业将当年的经营亏损结转到未来几年,用以抵消未来的应税利润,从而减少未来的税负。巴菲特对Harry能如此迅速地产生利润感到惊讶,这些利润"吃掉"(earned up)了之前累积的税务亏损。)
我们着手在1963年底前完成上面两个选择中的一个。解除公司形式虽然会产生许多问题,但这实际上会使我们合伙人的收益翻倍,并消除Dempster证券的企业资本利得税。
几乎是最后一刻,在经历了几次已谈判到相当深入阶段却最终未能成功的交易后,我们终于达成了一笔资产出售协议。虽然销售有许多细节问题,但净效果是带来约等于账面价值的收入。这与我们在有价证券投资组合中的收益一起,使我们实现了约每股80美元。Dempster(现更名为First Beatrice Corp.——我们将名称卖给了新公司)现在几乎只有现金和有价证券。在BPL年终审计中,我们的First Beatrice持股按资产价值(证券按市场价)减去20万美元各种或有事项储备金估值。
我要提到的是,我们认为买家会将Dempster经营得很好。他们给我们留下的印象是能力很强,有扩大业务和提高盈利能力的合理计划。我们本来会很乐意以非公司形式经营Dempster,但我们也很高兴以合理价格出售它。我们的业务是做出色的购买,而非做非凡的出售。
Harry的工作方式与我相同,他喜欢大胡萝卜。他目前是BPL的有限合伙人,我们下一次有勒紧裤腰带运营的差事时,他会是我们的人选。
Dempster的故事强调了几点道理:
(1)我们的业务需要耐心。它与高飞的魅力股投资组合几乎没有共同点,在后者受欢迎的时期,我们可能看起来相当保守。对我们而言,证券在我们买入期间几个月甚至几年不产生价格变化是有利的。这突显了需要在充分时间内衡量结果。我们建议至少三年。
(2)我们不能谈论当前投资操作。这种“大嘴”政策永远不会让我们取得更好结果,在某些情况下可能严重伤害我们。因此,如果有人,包括合伙人,询问我们是否对任何证券感兴趣,我们必须援引"第五修正案"(拒绝回答)。
~完~
感谢阅读,欢迎转发、点赞👍和推荐❤️,谢谢!
1960巴菲特致合伙人信-1961(2)-手工精译及解读(本期有彩蛋)