子川投资笔记微信公众号:以查理芒格的跨学科思维方法,聚焦“前沿科技与哲学”,探寻科技人文伟大思想。下设“新知”栏目,力图提供最新和最好的外刊文章中译;“沉淀”栏目,持续更新“科技人文”佳作;“巴菲特致股东信”精译及评注系列;“维特根斯坦”哲学系列;“洞见”栏目:分享相关领域的深度思考。
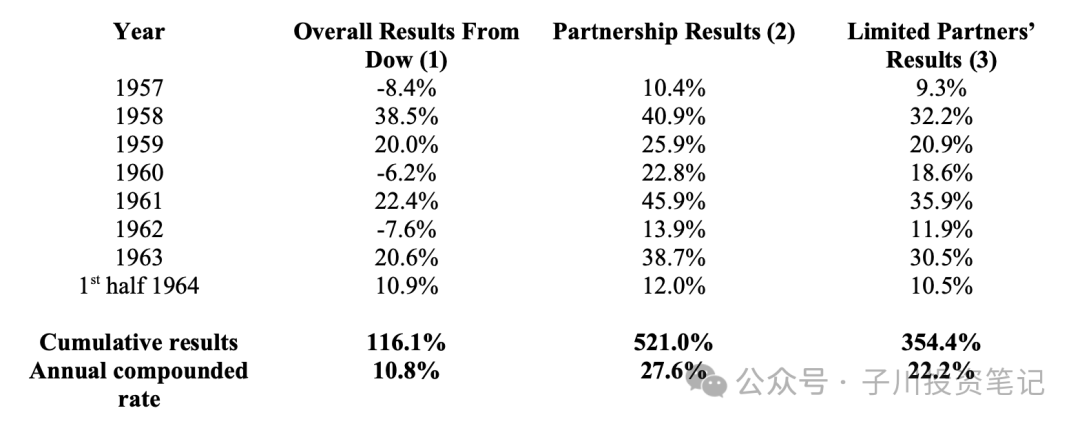
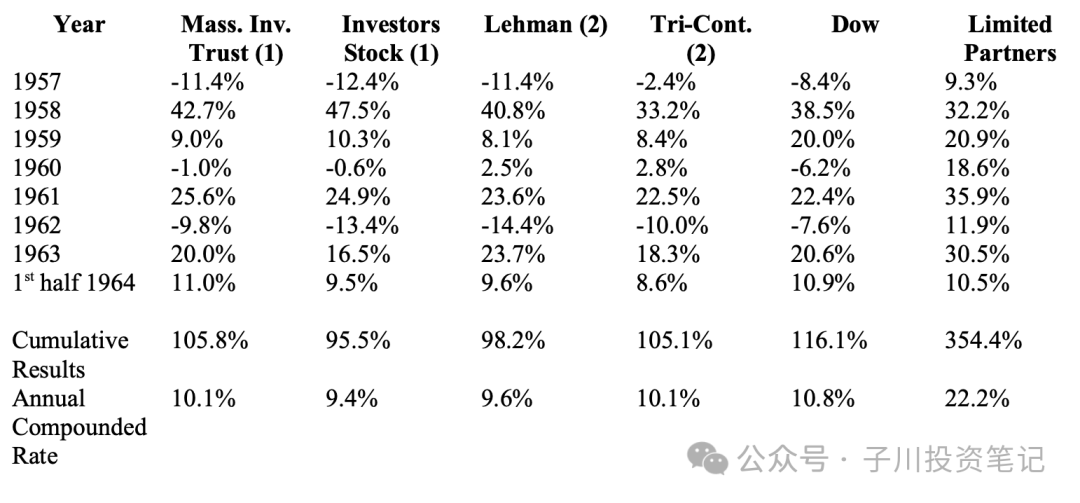
BUFFETT PARTNERSHIP, LTD.我们全家将于6月23日前往加利福尼亚,因此我稍微提前些,于6月18日撰写这份年中报告。不过,对于那些习惯按时收到我们信函的合伙人,我会保持我们的惯常报告时序,留下几处空白,待6月30日最终数据出炉后再由Bill填补。1964年上半年,道琼斯工业平均指数(以下简称"道指")从762.95点上涨至831.50点。一个人持有道指期间,约可获得14.40的股息,那么道指上半年总回报达到10.0%。截至我6月18日撰写本信时,我们的业绩与道指几无差异。我本希望能向您报告道指不涨不跌,而我们的业绩增长5%;或更理想的情况是道指下跌10%而我们持平。然而,我一直强调,在上涨市场中超越道指对我们而言比在震荡或下跌市场中更为困难。(译者注:这句话,基本每封股东信必提,每每读到也都有新的一番风味。大牛市中获取未实现盈亏不难,多与少的问题。而真正决定实际盈利,决定是否模式可持续,或者说在有机会时是否有足够弹药的,是在下跌期的表现。 逻辑上说,也并不存在牛市搏一搏多赚一些,熊市表现就可以差一些;不存在两相抵消。)以下数据汇总了道指表现、合伙企业分配给普通合伙人前的业绩以及有限合伙人的业绩:(1) 基于道指价值年度变化加上当年持有道指可获得的股息。表格包含合伙企业活动的所有完整年度。(2) 1957-61年数据为所有前身有限合伙企业全年运营的综合业绩,已扣除所有费用但未进行合伙人分配或普通合伙人提成。(3) 1957-61年按照前栏合伙企业业绩计算,按现行合伙协议对普通合伙人进行提成,但未计入有限合伙人月度提款。上半年的买入活动令人相当满意。我尤感欣慰,因为我认为买入环节的重要性占90%。在我们的"普通股投资"中,现在有三家公司是以巴菲特合伙企业作为最大单一股东的。这些股票的买入价格远低于对私人所有者的价值,我们仍在继续买入。其中一个投资已持续约18个月,另外两个约一年。我们可以继续每周耐心购买这些证券至少一年,甚至可能两年或更长时间,对此,我也不会感到意外。在上述三家公司的情况中,我们真正希望看到的是:公司在改善盈利、增加资产价值等方面取得实质性进展,而股票市场价格几乎没有变动,让我们能够继续买入。这对我们短期表现影响不大,尤其是在上涨市场中,但长期而言,这是一种舒适且合理的盈利方式。这类活动通常会带来两种结果:外部因素导致市场价格上涨,或者我们以低价获得企业控制地位。两种结果我都会满意。然而,重要的是,我们在"普通股投资"类别中的大多数持股仍是那些,虽然我们认为严重低估的证券,但不可能获得控股地位。我们预期市场会在合理时间内证明我们的分析正确,但在这些证券上,我们并不具备上段提到的两种优势。(译者注:外部因素导致上涨、低价控股)我们定期将自己的业绩与两家最大的开放式投资公司(共同基金)比较,这些基金通常95%-100%投资于普通股,以及两家最大的多元化封闭式投资公司。这四家公司是麻省投资信托公司(Massachusetts Investors Trust)、投资者股票基金(Investors Stock Fund)、三大陆公司(Tri-Continental Corp.)和雷曼公司(Lehman Corp.),它们管理着超过40亿美元资产,可能代表了280亿美元投资公司行业的大多数情况。它们的业绩如下。我认为,这些业绩大致反映了绝大多数其他投资顾问机构的表现,这些机构管理着数量更为庞大的总资产。(1) 根据资产价值变化加上当年向持有人分配的任何红利计算。(2) 数据来源:1964年穆迪银行与金融手册(1957-63年数据)。1964年上半年为估计值。这些数据继续表明,即使薪酬最高、最受尊敬的投资管理机构也难以超越蓝筹股被动指数的表现。这些投资公司的业绩在某些方面类似于坐在池塘上的鸭子。水位(市场)上升,鸭子上升;水位下降,鸭子下降。不管有没有动物保护协会(SPCA),我认为鸭子只能为自己的活动负责(或受责)。湖面的涨落不是它可以夸耀的事情。正如第一页表格所示,水位对巴菲特合伙公司的业绩虽然至关重要。不过,我们也偶尔拍打翅膀。我并非说道指是衡量普通股投资表现的唯一方式。但我确实认为,所有投资管理(包括自我管理)都应接受客观测试,且标准应该事先选定,而非为事后方便选择。资金管理是一项大生意。投资经理在评估汽车行业、钢铁行业、化工行业等公司管理层时投入了巨大精力,评估过程通常以极其庄重的方式进行,旨在发现哪些公司管理良好,哪些存在管理缺陷。既然投入了如此大的努力来客观评估投资组合公司的管理水平,对投资经理自身不进行类似检验,就显得奇怪了。我们认为,投资者和投资管理机构建立业绩标准并定期客观地研究自身结果,与研究投资对象同样重要。无论结果如何,我们都将坚持这一政策。显而易见,衡量业绩的政策并不保证良好结果,它只保证客观评估。我要强调"基本规则"中关于标准应用的要点,即考虑到我们业务性质,标准应至少基于三年期时长,同时,在投机繁荣期间,我们可能落后于市场。但有一点我可以承诺:我们从36英寸码尺开始,并将一直保持这个标准。如果我们达不到标准,我们不会改变码尺。在我看来,如果每个人都有一个衡量能力的好码尺并明智地应用它,整个投资管理领域(涉及数万亿美元)将更加令人满意。在评估市场、人员、机器、方法等方面,大多数人在自己的业务中都会定期这样做,而资金管理是世界上最大的行业。(译者注:在标准测量中,1码(yard)恰好等于36英寸(inch),所以"36-inch yardstick"指的就是标准的、完整的码尺。)我们进入1964年时,未实现净收益为2,991,090美元,全部归属于1963年的合伙人。截至6月30日,我们已实现资本收益2,826,248.76美元(其中96%为长期资本收益),因此,1月25日信函中报告给您的未实现收益(第3项)很可能在今年全部实现。我再次强调,这与我们做了什么无关。很可能上面的话刚说完,您在巴菲特合伙公司的权益市场价值自1月1日起就已大幅缩水,因此大量已实现收益并不值得庆祝。同样,当我们已实现收益很小时,也不一定感到沮丧。我们不会为了加速或推迟纳税而玩任何游戏。我们基于什么是最有利的投资组合,做出决策。如果这意味着缴税,我很高兴长期资本收益税率如此之低。如4月1日最新税务通知函所述,在预缴季度估算税款时,最安全的做法是为1964年支付与1963年实际税款相同的金额。遵循这一做法不会招致罚款。(译者注:在美国税务制度中,"interim estimates"指的是纳税人在全年中按季度支付的预估税款。美国税制要求高收入纳税人不能仅在年底一次性缴税,而是要在一年中分四次预估并缴纳税款。如果预估缴纳的税款不足,可能会面临罚款。)1月1日加入的合伙人应缴税款适中,正如任何合伙人的首年情况一样。这是因为已实现资本收益首先归属于在未实现收益中有权益的老合伙人。当然,这与经济表现无关。所有有限合伙人,无论新老(除合伙协议第五段提到的Bill Scott、Ruth Scott和Susan Buffett外),最终获得完全相同的结果。如往常一样,所有合伙人截至目前的净经常性收入名义上为零。(译者注:净经常性收入很小是巴菲特投资模式的典型特征,专注于长期资本增值而非短期经常性收入。这既符合投资理念,也在税务处理上对合伙人更有利)与往年一样,我们将在11月1日左右发出一封信(给合伙人和在当时已表示有意成为合伙人的人),包含合伙协议修正案、1965年承诺函、1964年税务情况估计等。在此期间,如本信内容有不清楚之处,请让Bill在这个夏天为您解答。
~完~
感谢阅读,欢迎转发、点赞👍和推荐❤️,谢谢!
1961巴菲特致合伙人信-1962(1)-手工精译及解读
1960巴菲特致合伙人信-1961(2)-手工精译及解读(本期有彩蛋)
1960巴菲特致股东信1961(1)-手工精译及心得评注
1959巴菲特致股东信1959(双语)-古法精译及注解心得
1958巴菲特致股东信-1958-中译(2024版)
1957巴菲特致股东信-1957-中译(2024版)
关注本公众号,后台输入“BRK1957”,获得1957-2012年的巴菲特信合集原文PDF。