
子川投资笔记微信公众号:以查理芒格的跨学科思维方法,聚焦“前沿科技与哲学”,探寻科技人文伟大思想。下设“新知”栏目,力图提供最新和最好的外刊文章中译;“经典”栏目,持续更新“科技人文”佳作;“巴菲特致股东信”精译及评注系列;“维特根斯坦”哲学系列;“洞见”栏目:分享相关领域的深度思考和随笔。
Warren E. Buffett, General Partner
William Scott
半年业绩:
1965年上半年,道琼斯工业平均指数(以下简称"道指")从874.13点下跌至868.03点。这一微小变化以一种明显非欧几里得式的方式完成。道指实际上走了一条风景优美的路线,在5月14日达到939.62点的高位。加上道指13.49点的股息,持有道指在上半年获得了7.39点或0.8%的整体收益。
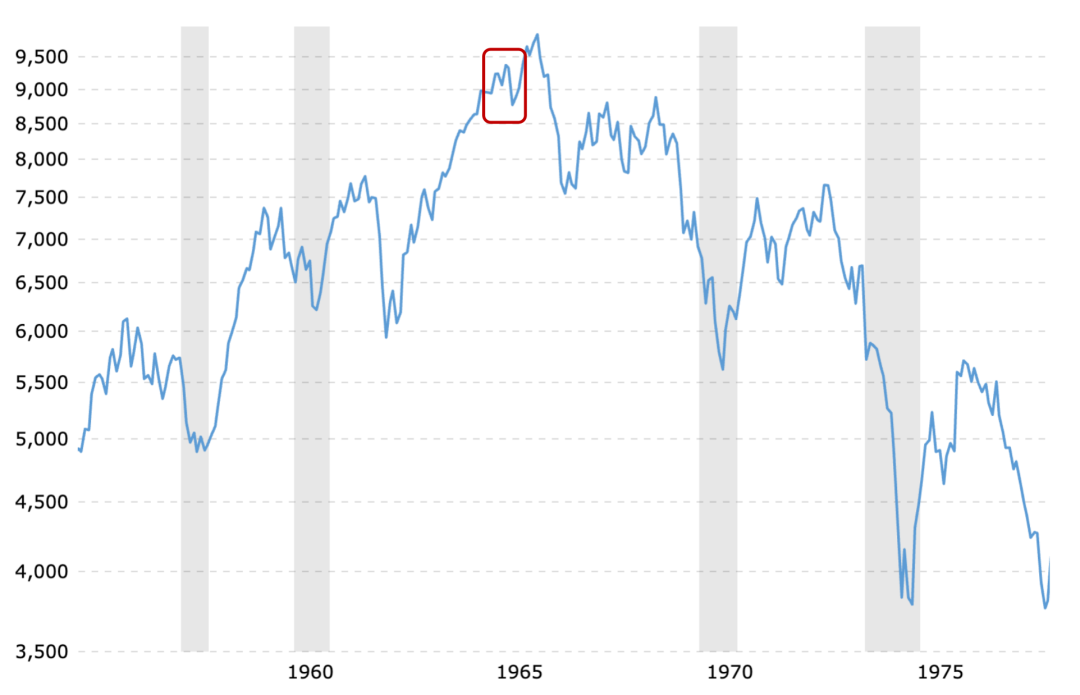
(译者注:1965道指。来源:https://www.macrotrends.net/1319/dow-jones-100-year-historical-chart#google_vignette)
我们经历了一个较好时期,在分配给普通合伙人之前,整体收益为10.4%,比道指高出9.6个百分点。为更新记录,以下总结了道指的年度表现、合伙企业在分配给普通合伙人之前的表现以及有限合伙人的业绩:
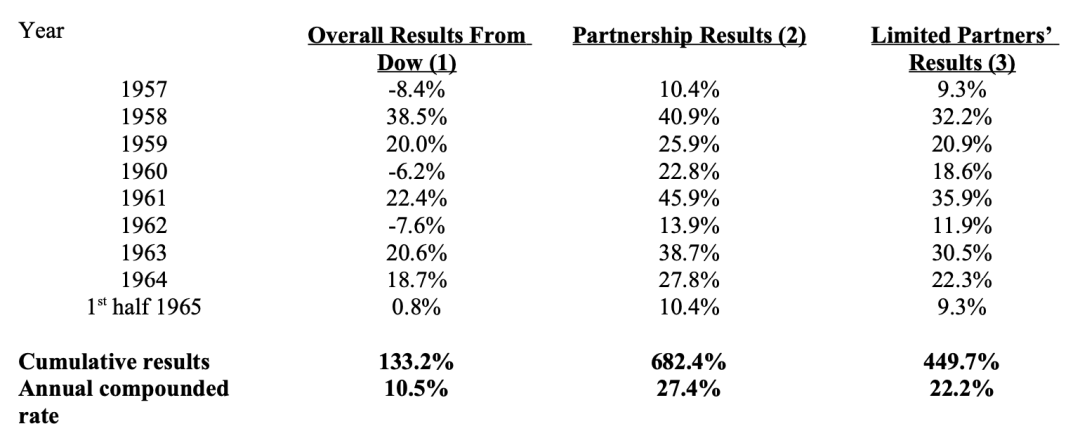
(1) 基于道指价值年度变化加上当年持有道指可获得的股息。表格包含合伙企业活动的所有完整年度。
我们一直强调的是:(1)短期业绩(不足三年)意义有限,特别是对于我们这种可能将部分资源用于控制性投资的操作尤其如此;(2)相对于道指和其他普通股形式的投资渠道,我们的业绩在下跌市场中通常会更好,而在强劲上涨的市场中可能难以与这些投资持平。
考虑到后一点,人们可能会想象我们在上半年前四个月,努力与道指保持同步,然后在5月和6月市场下跌时拉开差距。但实际情况恰恰相反。我们在市场上涨期间实际上取得了较大优势,然后在市场下跌期间以与道指完全相同的速度下跌。
我提到这一点并非是我为这种表现感到自豪,恰恰相反,如果我们能按既定的方式取得收益,我会更加满意。我提及此事有两个原因:(1)您有权了解我何时正确以及何时错误;(2)这表明,尽管我们处理的是概率和预期,但实际结果可能与预期存在实质性偏差,尤其是在短期内。正如最近的年度信函所述,我们的长期目标是实现每年比道指高10个百分点的优势。我们在前六个月取得的9.6个百分点优势必须被视为远高于平均水平。我们的合伙人在容忍这种有利变化时表现出的坚韧令人赞赏。我们必将经历变化朝另一方向发展的时期。
在上半年,一系列收购使我们获得了上一封年度信函"普通股-私人所有者"投资类别的控股权益。当获得控股权益时,企业的资产和盈利能力立即成为价值的主导因素。当持有公司的少数股权时,盈利能力和资产当然也非常重要,但它们对价值的影响是间接的,在短期内可能主导也可能不主导影响价格的供求因素。
当持有控股权益时,我们拥有的是一项业务而非股票,所以对业务进行估值更为恰当。我们在年中,将控股类投资以保守估值计入整个组合,并将在年底根据资产和盈利能力重新评估它。1966年1月发布的年度信函会详细介绍这一当前情况。目前只需说明,我们对收购成本和业务运营都非常满意,对管理业务的人员更是满意。
投资公司:
我们定期将自己的业绩与两家最大的开放式投资公司(共同基金)进行比较,这些公司通常95-100%投资于普通股,以及两家最大的多元化封闭式投资公司。这四家公司,麻省投资信托基金(Massachusetts Investors Trust)、投资者股票基金(Investors Stock Fund)、三大陆公司(Tri-Continental Corp.)和雷曼公司(Lehman Corp.),管理着超过40亿美元资产,可能代表了300亿美元投资公司行业的大多数情况。它们的业绩如下表所示。我认为,这一表现与其他投资咨询机构的绝大多数相似,这些机构总计管理着更为庞大的资金。
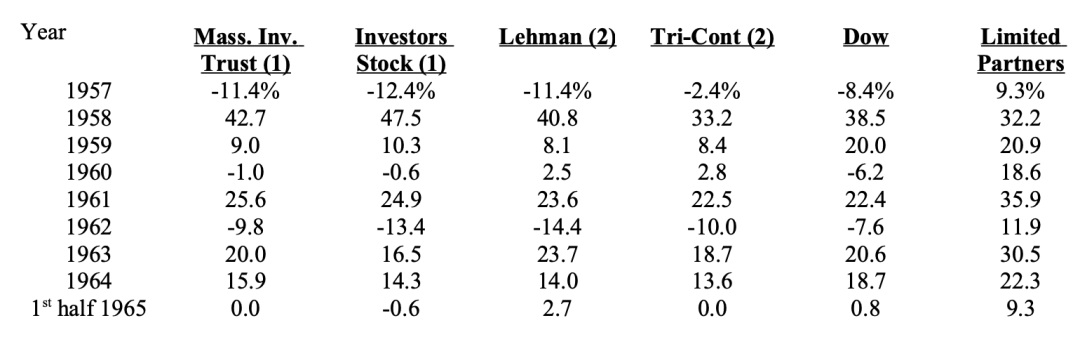
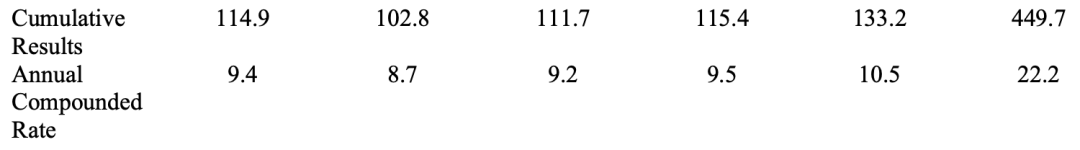
(1) 根据资产价值变化加上当年向持有人分配的任何红利计算。
(2) 1957-64年数据来自1965年穆迪银行与金融手册。1965年上半年为估计值。
去年我提到,这些公司的表现在某些方面类似于坐在池塘上的鸭子。当水位(市场)上升时,鸭子上升;当水位下降时,鸭子也跟着下降。1965年上半年,水位几乎没有变化。正如您从表格中看到的,鸭子们仍然坐在池塘上。
正如我在前面提到的,5月和6月的潮退也大大影响了我们。尽管如此,我们在前四个月几次拍打翅膀的事实使我们能够比其他鸟群高一点点。用更克制的词汇来说,1965年5月25日的《华尔街日报》引述芝大证券价格研究中心主任James H. Lorie的话说:"没有证据表明共同基金选股比随机方法更好。"
当然,美国经济景象的美妙之处在于,随机结果已经是相当不错的结果。水位一直在上升。我们认为,在很长一段时间内,尽管会有重要的中断,但水位很可能会继续上升。然而,无论顺流还是逆流,我们的政策将是努力奋力游泳。如果我们的表现下降到您仰泳就能达到的水平,我们就不游了。
预付款和预提款:
我们接受合伙人和潜在合伙人的预付款,从收到之日起到年底按6%计息。虽然没有强制要求这些预付款在年底转换为合伙权益,但这应该是您支付时的初心。
同样,我们允许合伙人在年底前提取其合伙账户中最多20%的资金,并从提款之日起到年底按6%收费(年底时从其资本账户中扣除)。再次强调,我们的本意并非让合伙人像对待银行一样对待我们,而是希望他们真有意外资金需求时再用提款权。可预见的资金需求,如季度联邦税款,应通过年初减少资本而非年内从BPL预提款来处理。提款特权是为应对不可预见的情况而设。
以相同的6%利率借入(通过预付款)和借出(通过预提款)听起来非常"不像巴菲特"。(您可以确信这不会激发我的肾上腺素。)诚然,这种无差价套利缺乏商业色彩(观察者可能会从我们大多数交易中推断出的特点。)尽管如此,我们认为这是有意义的,并且符合所有合伙人的最佳利益。
对合伙人来说,你们间接而大量投资到一组流动资产,那么合伙权益除了在年底之外也应该具有一定流动性。实际上,我们有理由相信预付款将远远覆盖预提款。例如,在1965年6月30日,我们有98,851美元的预提款和652,931美元的预付款。
那,为什么即使我们可以从商业银行以更低的利率借款,但仍愿为预付款超过预提款的净额支付6%的利息呢?答案是,从长期来看,我们期望获得超过6%的收益(除非我们做到这一点,否则普通合伙人的分配收益为零),尽管在任何短期内是否达到6%的数字在很大程度上是偶然的。此外,对于预期很快成为我们股本一部分的资金,我可以采取与短期借入资金不同的投资态度。预付款对我们还有一个额外的好处,就是将新资金的投资分散在整年进行,而不是全部在1月一次性涌入。另一方面,6%高于我们的合伙人,在短期美元安全投资中能获得的收益,因此我认为这对双方都有利。
杂项:
年度信函中描述的办公室扩张到909¼平方英尺的大胆计划已顺利完成(快到百事可乐都没变温)。
John Harding已于4月加入我们,延续了我们所有人事领域动作都成功的记录。
与往年一样,我们将在11月1日左右发出一封信(给合伙人和那些在此之前向我表示有兴趣成为合伙人的人),内含1966年的承诺函、1965年税务情况估计等。
此致,
Warren E. Buffett
~完~
感谢阅读,欢迎转发、点赞👍和推荐❤️,谢谢!
1960巴菲特致合伙人信-1961(2)-手工精译及解读(本期有彩蛋)