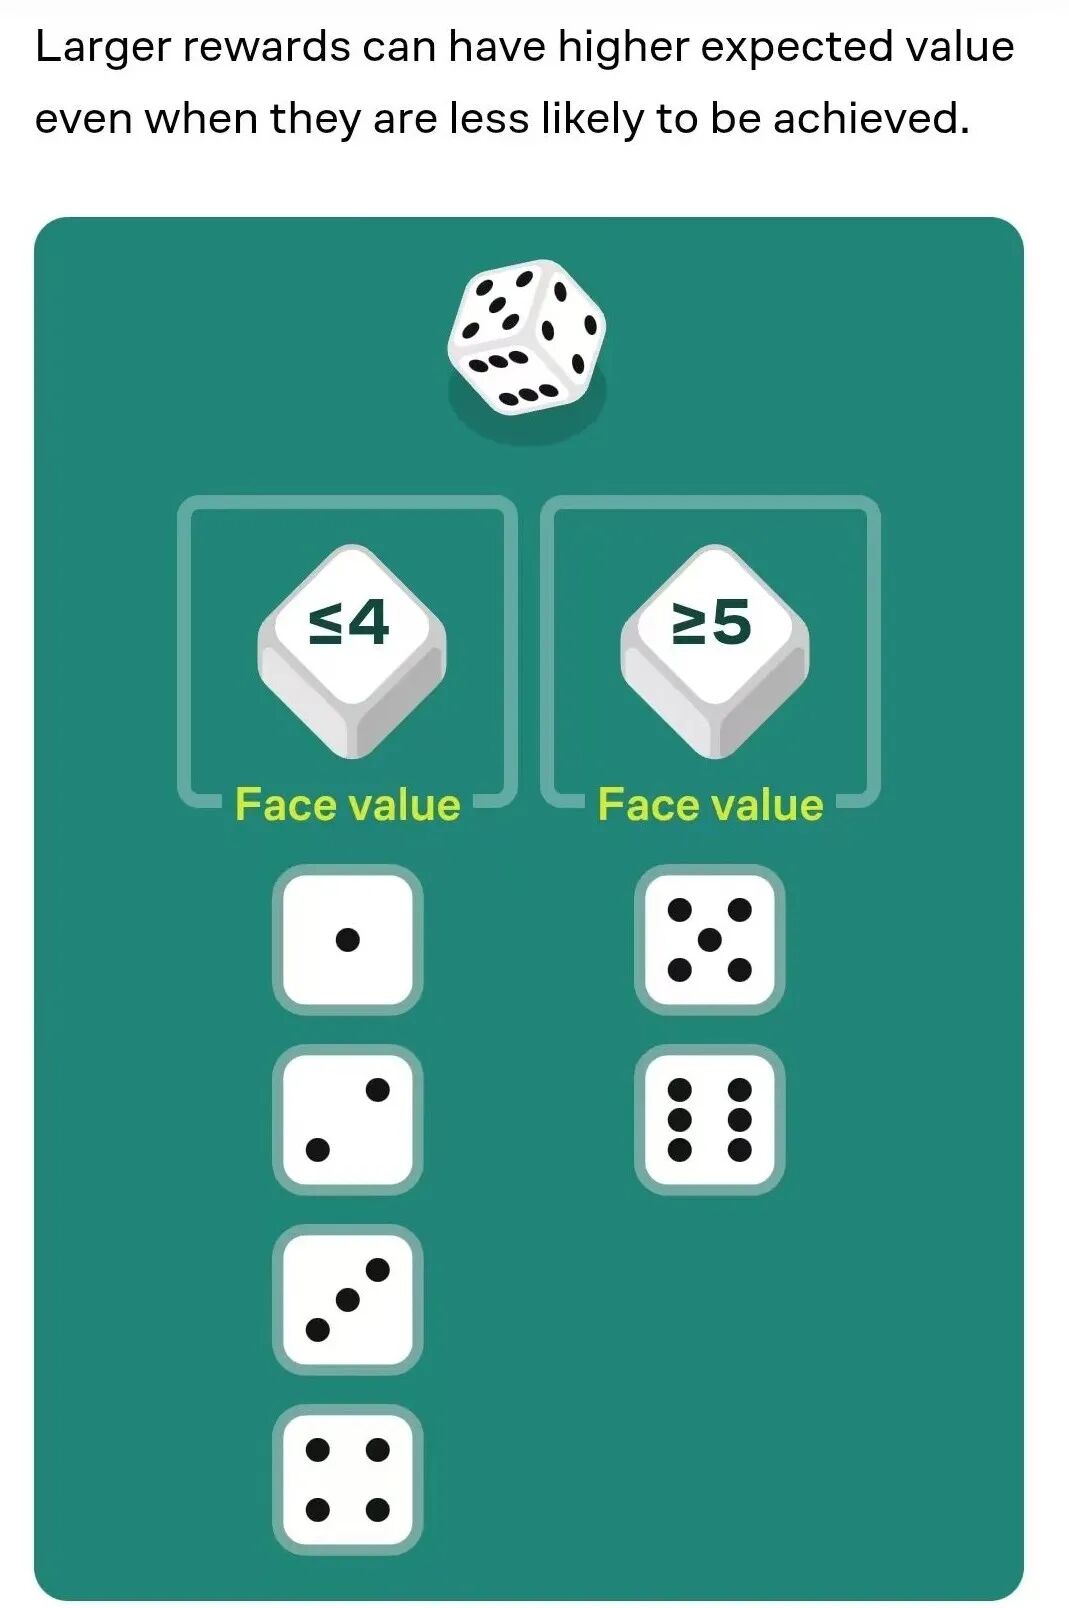
今天例行的磨脑子小题目。很明显>=5的期望比<=4的要高一点。但当你细想一个概率是6中4,一个是6中2时,心里是不是会犹豫下?
这就是卡尼曼提出的前景理论(的一部分),人们先天厌恶风险,所以相对于小概率事件,更喜欢大一些的。
举个极端例子,给你两个选择,一是99%可能得到90万,另一个是1%可能得到1个亿。实验表明,大多数人会选择前者,虽然后者的期望值更大。
也就是说,这个人类心理偏误让我们重视概率而忽视期望值。
于是,在投资风险计算中,就出现了“理论警察”派,他们会检验一个投资行为,是否符合从伯努利到马科维茨的科学计算。
细究下来,这种风险厌恶挺合乎人性的,背后是人们对“均值回归”的天然警惕。均值回归产生作用的原理,不是前几次出现了正值,下次出现负值的可能性就大些。 而是整体上出现极端值的概率比较小,靠均值附近的值出现的比较大,实验的次数多了,结果就靠向均值。
人们普遍对均值回归的警惕,归根结底是人的生命有限和时间苦短。很多机会一辈子少有;很多机会,你等不到均值回归就物是人非了。
前景定律怎么用?我姑且想到。
1.对于结果发生概率相近的几个选项,尤其是经常发生,大数定律有可能发生作用的。那务必算算期望,长此积累,是不小的收益。实际上,很多生意的利润来源,就在于有偏误者和克服偏误者的不同选择。
2.除了经常发生的事件外。 很多事件频率不大不小、总会发生。同时各种选择之间的概率和分数,也不是前面提到的例子那么极端。如果99%可能得到的不是90万,是80万、70万、50万,是100块呢?如果不是99%,而是8成对2成,7成对3成,6成对4成呢?
这里就是偏误者和克服偏误者的主战场了。
让自己活的久些、心性更沉稳些、资产配置结构更健壮些。这样,原来均值回归无法发生作用的游戏,经得起大风大浪、有足够弹药的你,就能玩了。这时候,市场一部分错误定价来自于一般大众的风险厌恶,一部分来自于不厌恶风险但管不好自己配置的人。
当然,如果能世代传承,把这游戏一直玩下去,那就更好了。
但,说回到那个极端例子,我不知道这辈子会不会有人和我玩一次这个游戏。如果有的话,我也不管“理论警察”怎么说,肯定选前者。
最后,推荐一下伯恩斯坦的这本《与天为敌》。这本书评分不高(豆瓣7.7分),也没有很系统的介绍相关内容。推荐原因是涉及的面比较广,看到之前熟悉的内容,可以加强横向联系。在里面读到的新的零碎内容,也可以为其他学习研究工作提供必要的储备。总之,是一本可以常看常新的手册式书籍。