
一直有个疑问,判断一家企业是好企业,尤其是长期趋势向上的,比如麦当劳,任何时候你都觉得它高,但是什么时候上车也都不晚。 那安全边际的作用到底是什么?如果要分析,是放在哪个阶段做呢?
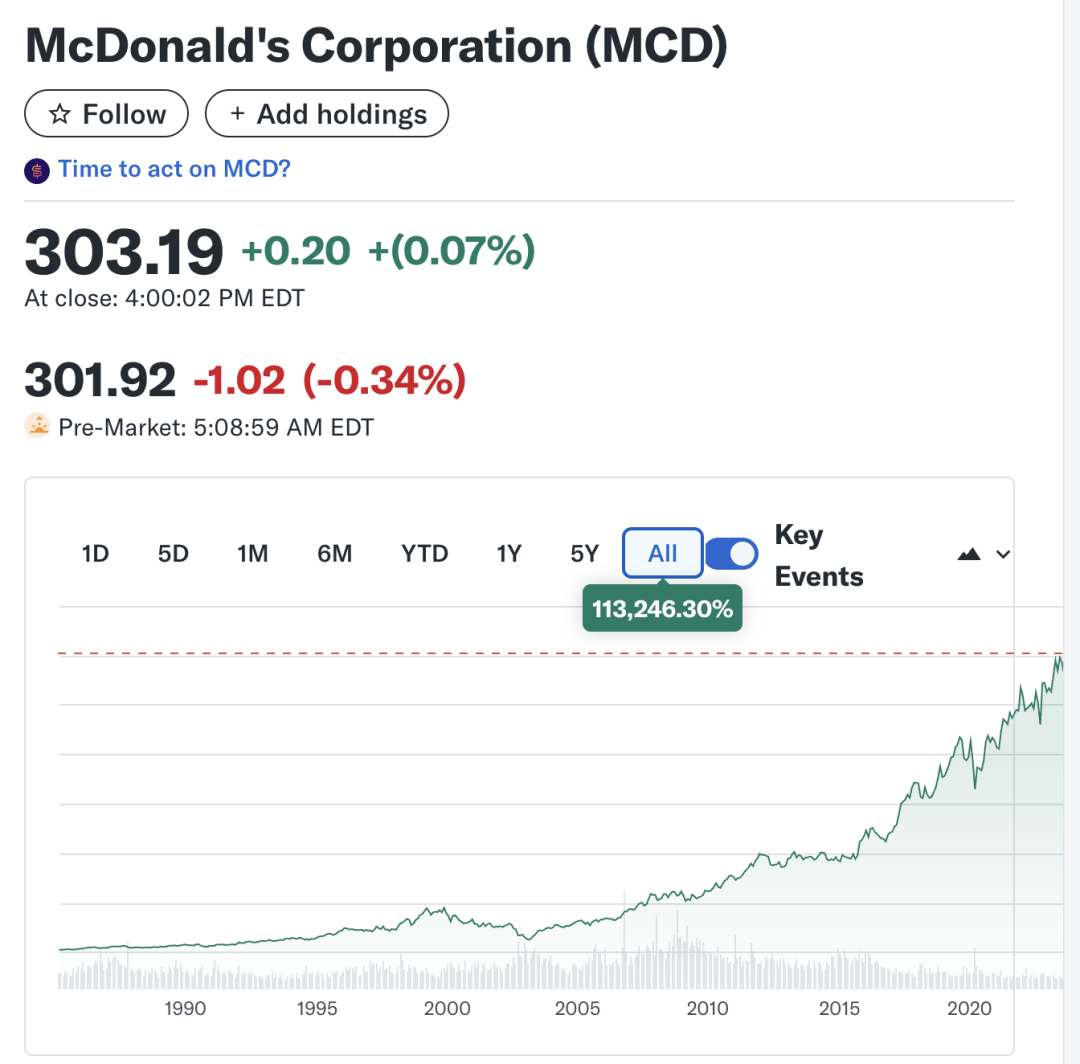
在投资的理性分析中(参考:投资/投机/交易的统一框架),分析的一部分作用是进一步验证企业是否是好企业; 一部分作用是对照市价,(包括金融界给出的市盈率、市净率、市销率等各种价格以及市场给出的价格),考察当下安全边际到底有多大。
分析安全边际是为了打开一扇门。就像坐长程缆车,坐定之后,不管接下来是平路、是向上还是向下,你都要和这家企业开始一段旅程了,旅途中再不断深入细致的加深理解。
正如芒格所言:“如果你买了一个伟大的公司,坐下来等着就行了。”
从这个角度 ,似乎安全边际分析也没那么重要。死扛呗。
但我也曾经无数次自问,如果在2000年互联网泡沫中,我们每股花60块,在高点买入微软,到2009年跌到了每股16块(跌去73%)。到2016年,总共死扛整整16年才回本,得是什么样的心情?(杨过在与小龙女失散的十六年,已经领悟黯然销魂掌了 -_- )。如果拿不住,紧接着在最近九年又错过波澜壮阔,得是什么样的心情?真正的左右打脸。
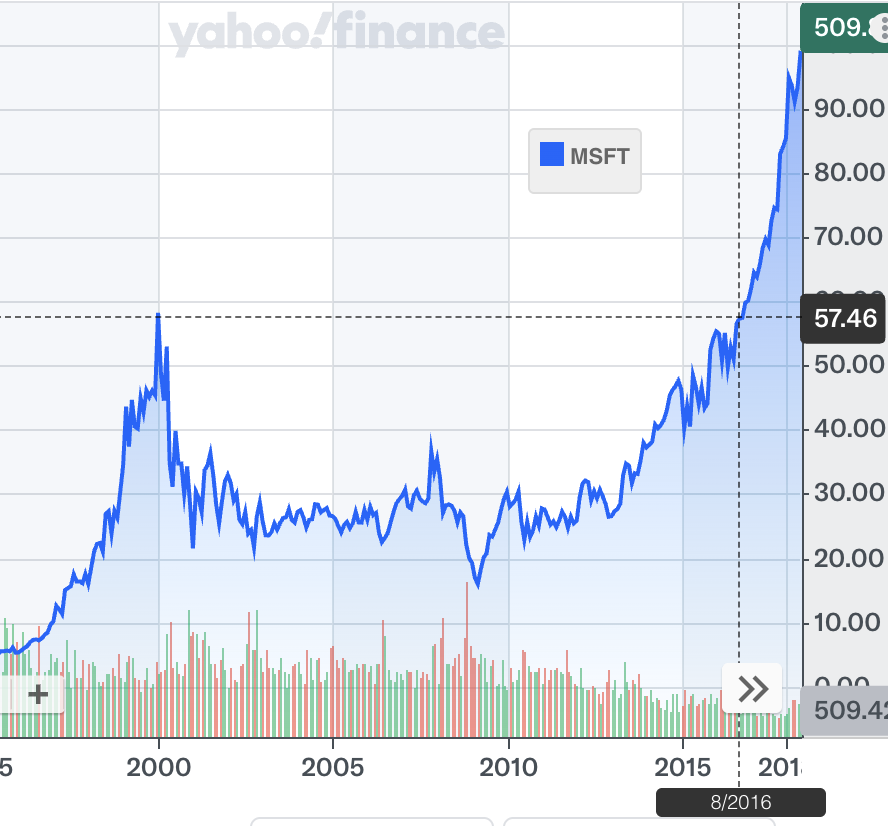
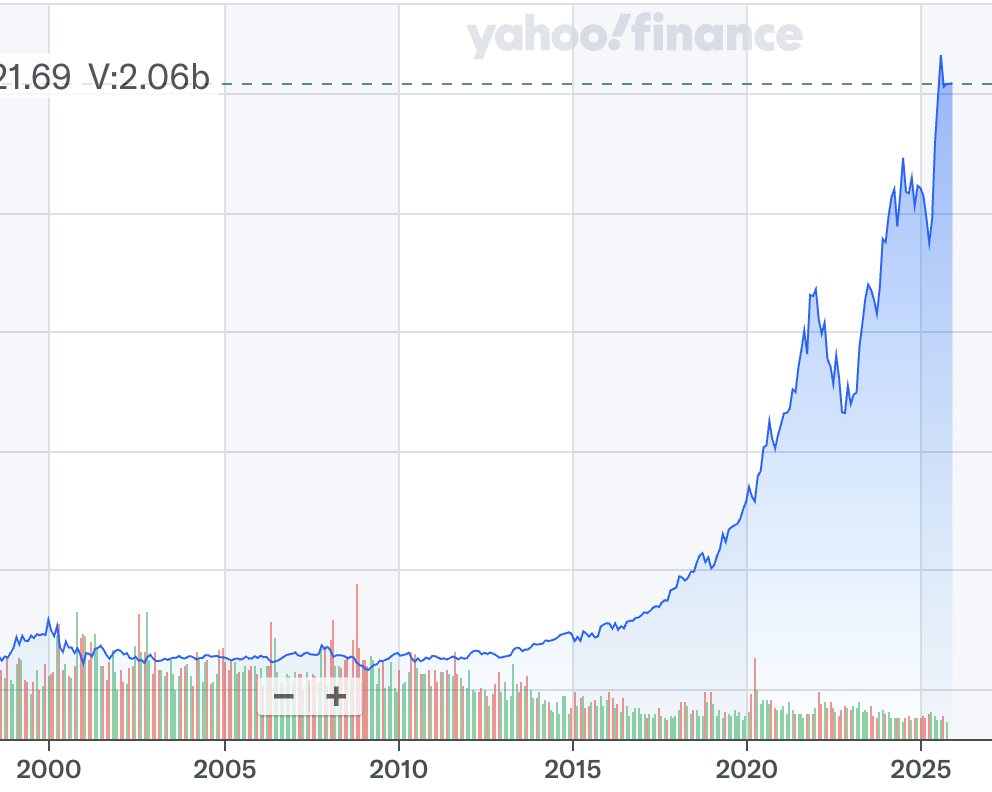
(上图MSFT 2000年-2016年;下图MSFT 2000年至今)
即使最优质企业也可能出现腰斩,30%以上的回撤更比比皆是。卡尼曼前景理论说,人类对损失的痛苦感知远比收益带来的快乐更强烈。投资者对亏损的忍耐也通常只有6-18个月。
安全边际的分析,通过约束恰当的入场时点,保护了投资者免受人类心理偏误的摧残,在恐慌中割肉止损。分析的到位,能让人在山脚下坐车,先往上走,度过头一个牛熊中令人不安的的岁月。之后再慢慢享受底部逐渐抬高的潮起潮落。
但后面的路,安全边际的分析就只有辅助参考,没有决策作用了。持仓和卖出的决策都和安全边际分析无关。这也是巴菲特说,股市关门十年也无妨的原因。
费雪的观点,伟大企业不需要出场,因为和买不回来的损失相比,高抛低吸那一小段赚的钱,实在微不足道。在我的价值投资体系中,什么时候需要出场呢?
在阶段重检中,发现标的在世界的位置变了,护城河崩塌。
在阶段重检中,发现错判了标的的护城河、能力。
改善日常现金流,或发现其他更好的机会,调整资产配置。
首次买入的分析,和持仓时分析以及卖出决策的分析,内容是完全不一样的。
当然,如果跳出成对交易买卖获利的思维,把这个长长的旅程看成一体,那也不会觉得,持仓时不考虑安全边际这个事儿有多奇怪了。