1.
前些日子家务繁多,无暇工作。
某日凌晨,闲里偷忙,终于有空干点正事,更新了下套利策略的账目。从上年11月8日到今年1月18日,年化约2.7%,低得令人发指。比美元定存还低不少。
最后,就还是继续放着吧。其实“最后”这个词用的不太准确,因为当时没有過多思考。有五成懒的因素,另外五成是什么呢?不论转换成本,更主要的原因可能是不同类型投资的生命周期不同。
关于投资的周期和时间概念,前年夏天就想写,一直不成熟。后来也没再进一步思考这个主题。
最近,金银铜铁暴涨,网传一个贵金属和大餅的收益回报天平图。
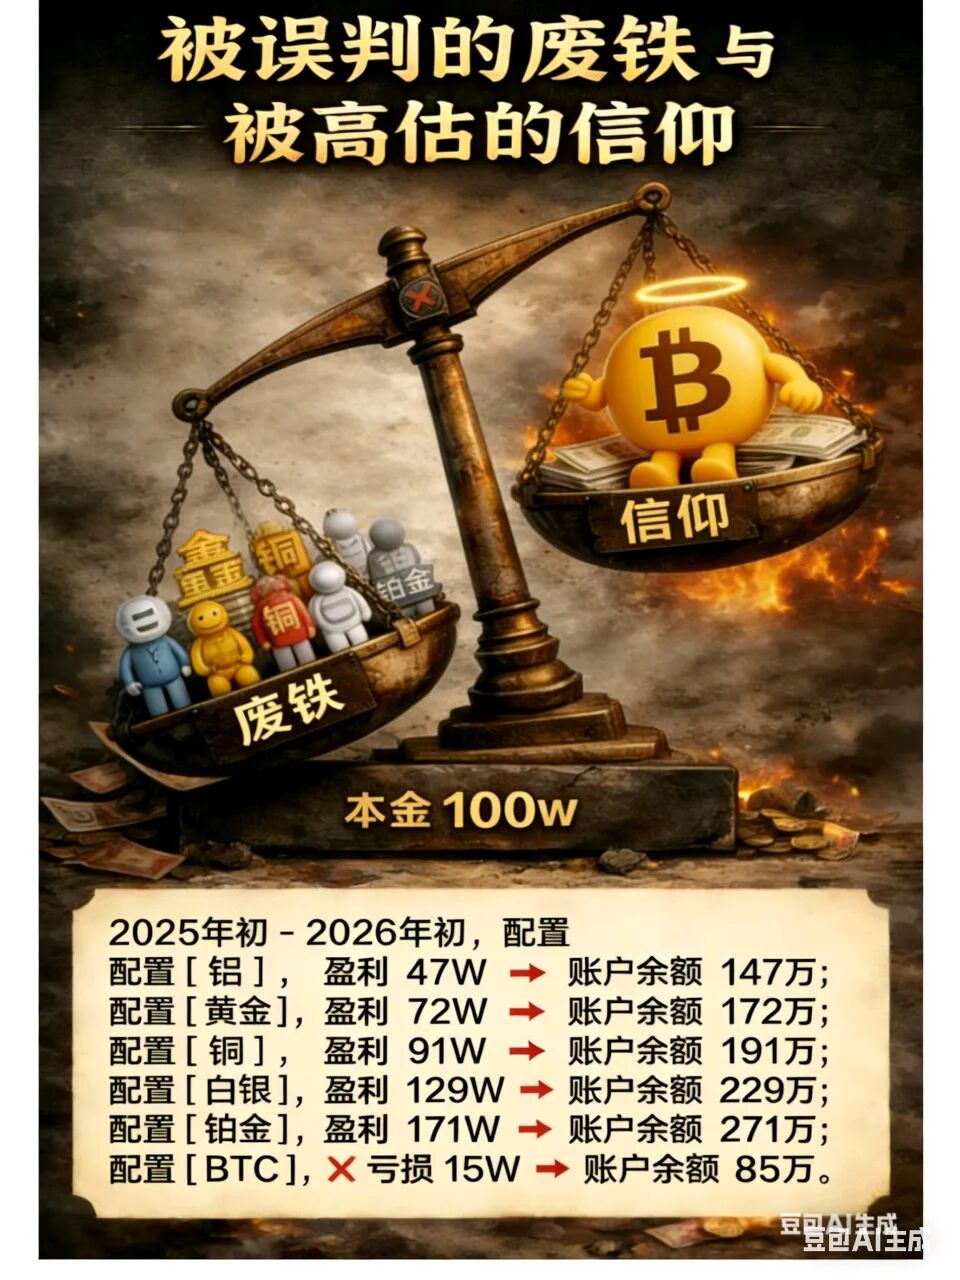
想起,每隔几年都有一个类似的,比较当期或长周期内大类资产的回报率,看谁是最具投资价值的标的。
我想说,这基本上都是事后视角,回到当时,回到某个个体的视角,是很难判断的。
2.
回望上榜资产的耀眼收益,对比下自己不争气的组合。大众除了简单归因为眼光或者运气外,还会归因为专业实力和资源人脉阴谋。
说回一个老生常谈的话题,人赚不到认知以外的钱。所以上面的归因基本上是不知者的简化猜想。
知者,一般只做两件事,第一个是能力圈内做事;第二个有时會为平抑金主爸爸们的焦虑,牺牲一部分长期收益,换取短期平稳的收益率曲线。
后者无需多言,我还是想再多说说能力圈的事。毕竟这是利润之源。而且,脱开能力圈谈其他归因,大概率是要上头、追热点。
3.
收益率越低,或越具确定性的标的组合,例如基于货币市场、债券市场的产品、基于破产清算的价值投资,这些我们是容易看出风险、收益和操盘者专业性之间的关系。
但是一旦时间周期拉长,标的范围扩大。对于收益率是否可以进行横向比较就变得极为不确定。
这里涉及一个可比性的问题。在蒲公英一文中,我简单提了一句,如果把对风险和收益的评判简化为夏普率,会犯大错。
在企业投资中,我认为只有同类型企业才勉强可用机会成本的概念比个先后次序。
而不同行业的企业之间,(这里和不同行业占自己资产配置的比例是同一回事),并不存在严格的数学关系,是天人合一的艺术领域。
所以,拿收益率当尺子,去量不同生命周期的标的,完全没有任何过硬的根据。
4.
收益率是一面镜子,一面是标的组合,一面是投资者自己的能力圈大小和恪守能力圈的程度。
巴菲特一直将标普500视为非常重要的基准。他表现出极强的信心,认为自己的长期表现可以超过标普500。
我想这里可能蕴藏一个大众对巴菲特的误读。大家可能忘记了巴菲特在市场环境不利于它的投资理念时,选择解散合伙企业的历史。
所以,巴菲特是对自己的方法论和能力圈的长期有效性充满信心,而不是把标普500或者某个收益率作为目标。
收益率只是他投资行为的副产品,照镜子时候看到的数字。
关注动作本身,不要关注记分板。通常,如果把一个自然而然的副产品,当作追求的目标,大概率会扑向镜花水月。
市场光线不合,照不出好模样的时候,可以索性不照镜子。夯实能力圈是根本。
5.
投资各种理财产品的,只看收益率忽略其他风险的劣处无需多言。 对于操盘手本身而言,面对底层标的的市场变化,如果基于做收益率的心思出发,在别的标的冲高时候,跟风换道,那必然会造成动作走形。
比较好的做法是,每天让自己有所成长,经常审视能力圈的变化,審視自己能力圈匹配的标的范围是否有变化?以前是否有误判?
如果都没有,就静待花开吧。不能说自己喜欢君子兰,悉心养护很久,看到隔壁昙花开了,连夜刨根换花。