
有点忘了去年为啥言之凿凿说腾讯不行了。
之前大概判断是,腾讯的现金流来自于游戏,什么赚钱做什么,没啥中国文化内核。 然后社交红利,已经吃到尽了。
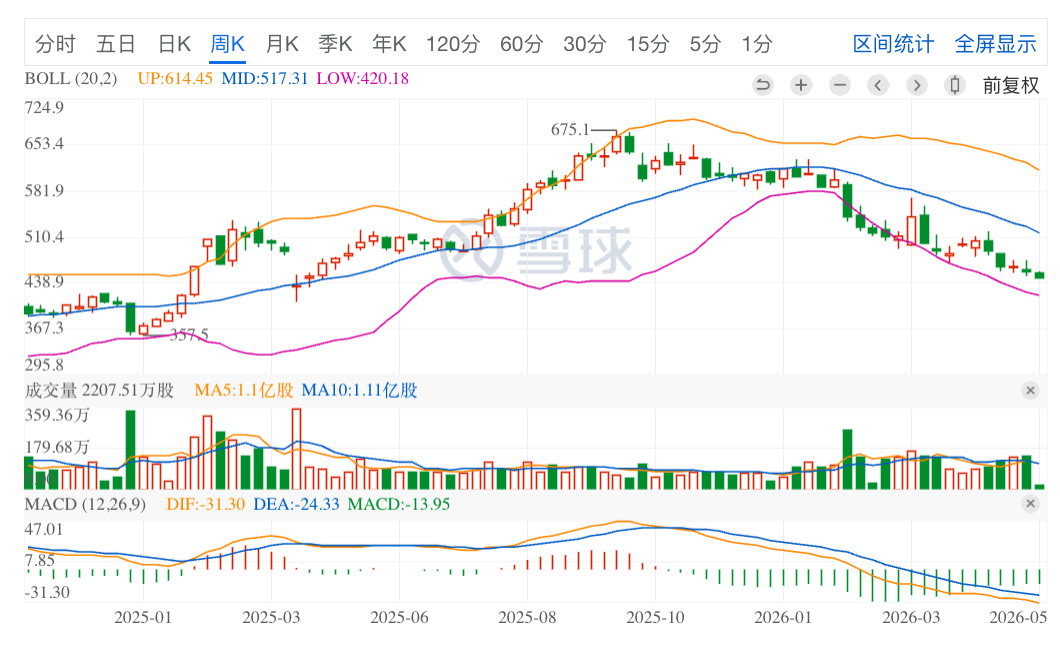
昨天,看到群友讨论腾讯控股是否被低估,股价跌到不行。细想下,结合近期其他思考,或许需要重新看待腾讯了。
1.
在分析泡泡玛特的两篇文章之后,我对中国当下所需的文化有了新判断标准。“空容器+文化适配”的概念也适用于腾讯。
“所以我想泡泡玛特,以后应该是一个双层的结构。底座就是现在咱们看到的空容器+文化适配。然后上层,它既可以逐渐的开始加入中国传统文化的东西,也可以加入世界各地其他文化的东西。”
2.
一直以来,我对符合中国社会心智企业的定义都是体系防滚架——即在礼仪法度方面承担基础设施作用的企业。
阿里、腾讯无疑是在商业基础和社交关系两方面,施行数目化管理的有利工具。过去,我认为阿里的能力更容易迁移到不同技术时代;但腾讯的业务,有可能在完成阶段性历史使命后退出舞台。 现在看,社交图谱本身也是个极具生命力的阵地,可以随技术阶段不断演进。从PC到移动互联网,再到AI时代,它需要被监管,但更需要市场化平台继续多样化生长,无法作为固化的政府公共服务。
(参考:随笔|冷酷无情的社会心智)
3.
关于腾讯的投资,原本我没有什么概念。在研读伯克希尔2026股东信之后。我看到了相似的结构。伯克希尔是保险浮存金+实业覆盖,腾讯是游戏现金流+社交生态+泛数字产业的投资组合。“伯克希尔利用保险业务产生的浮存金,去收购优质企业、买入股票,或者在合适时机回购股份。” 腾讯的游戏预充值带有某些浮存金特征,先收钱、后履约,形成低成本的经营性负债。虽然和浮存金的结构有差异,但同样是低成本、长期可预测的现金流业务,支撑一个庞大的投资组合,这足以解释腾讯不能只按游戏公司看。而这个模式,在需要大手投入AI基建的时候,给了腾讯足够的底气。
(注:腾讯和伯克希尔的模式,在实际运行中有些差异。伯克希尔以控股为主,腾讯通过技术接口和流量占据生态位;游戏现金流和保险的比起来稳定性差,爆发性强。但以上不影响总体的分析。)
4.
总之,有人说AI浪潮中,最终铲子值5%,应用值95%。腾讯的版图在 AI 落地时期最容易开花结果。无数人在想象各种AI Agents 在腾讯构建的生活、工作、娱乐场景里爆发。但市场现在普遍只认算力、模型、存储这些直接AI资产,还没有把腾讯当作 AI 公司估值,只是把它当作成熟的互联网公司。
而且前期对微软大规模资本支出的质疑,也同样反映在对腾讯的评估上。用如此之多的现金投入到暂时还没什么收益的AI基建到底有多大回报?但实际上,腾讯的AI投入已经在现有版图的各个应用底下产生了巨大的效能,体现在广告定价、内容生产效率、云服务需求和成本结构中,只是没有单列为AI利润。
这一幕,太像前年市场也把 Google 当作广告公司,没有把它当作 AI 公司那一幕。
(参考:随笔|AI泡沫、Google和Meta的剪刀差、AR/VR/XR
【经典译文】Google招股书中的创始人信(2004年8月))
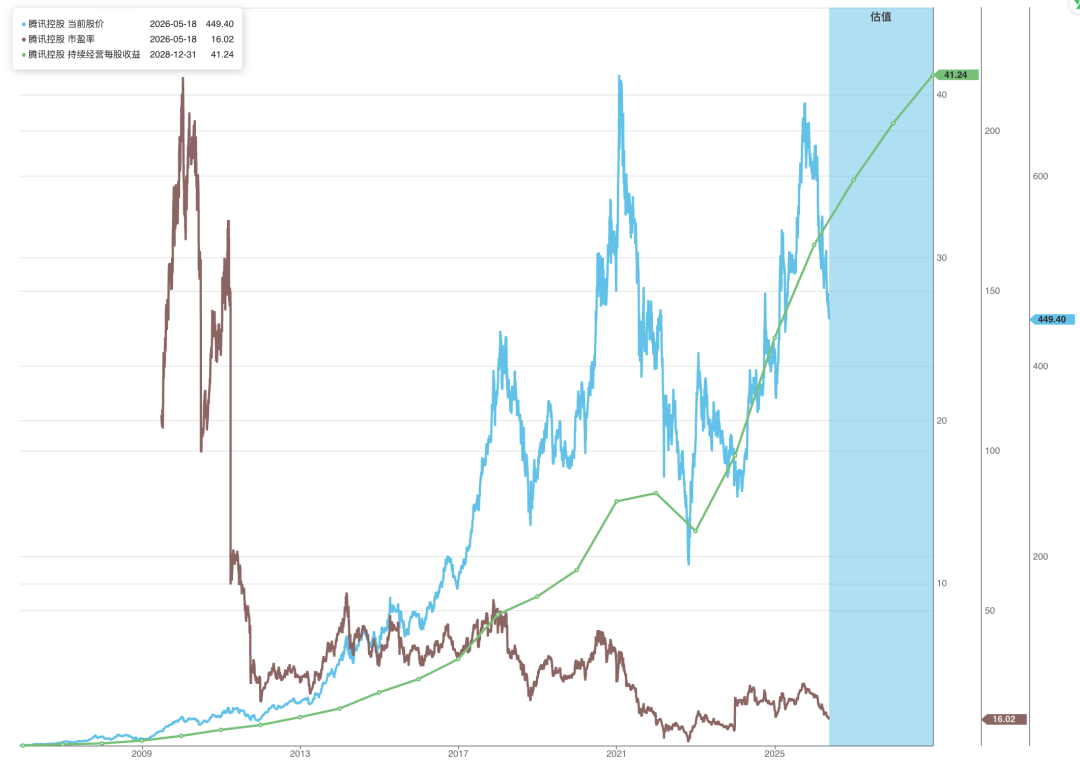
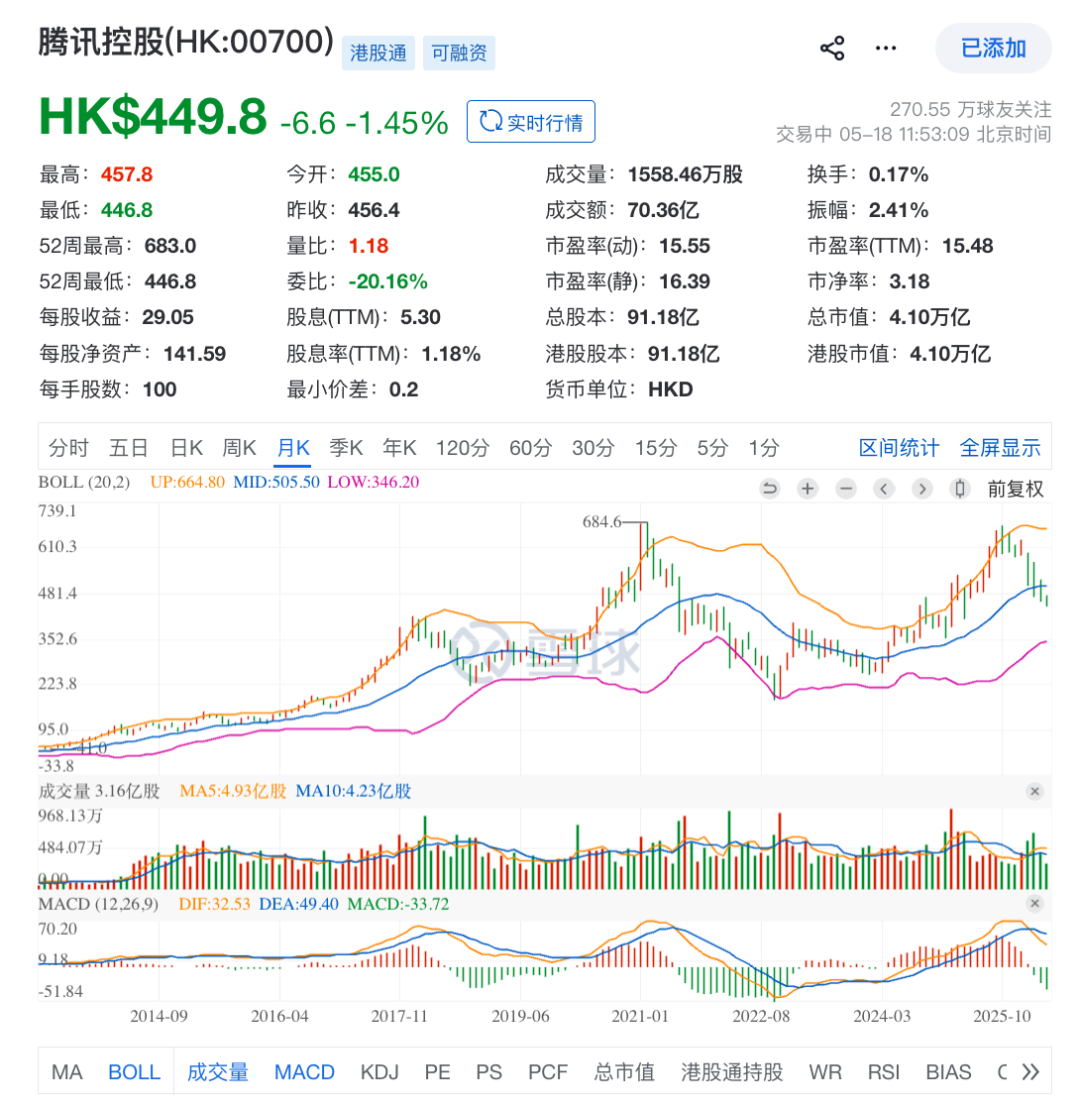
(雪球:腾讯月K线)
腾讯现在扣非市盈率大概15倍左右,如果把上市被投公司股权和净现金扣掉,核心经营业务约12倍市盈率;如果把未上市被投公司股权账面值也扣掉,经营业务市盈率接近10。(2022年低点的时候,市盈率大概10左右,现在的利润是当时的两倍)。
随笔|AI泡沫、Google和Meta的剪刀差、AR/VR/XR